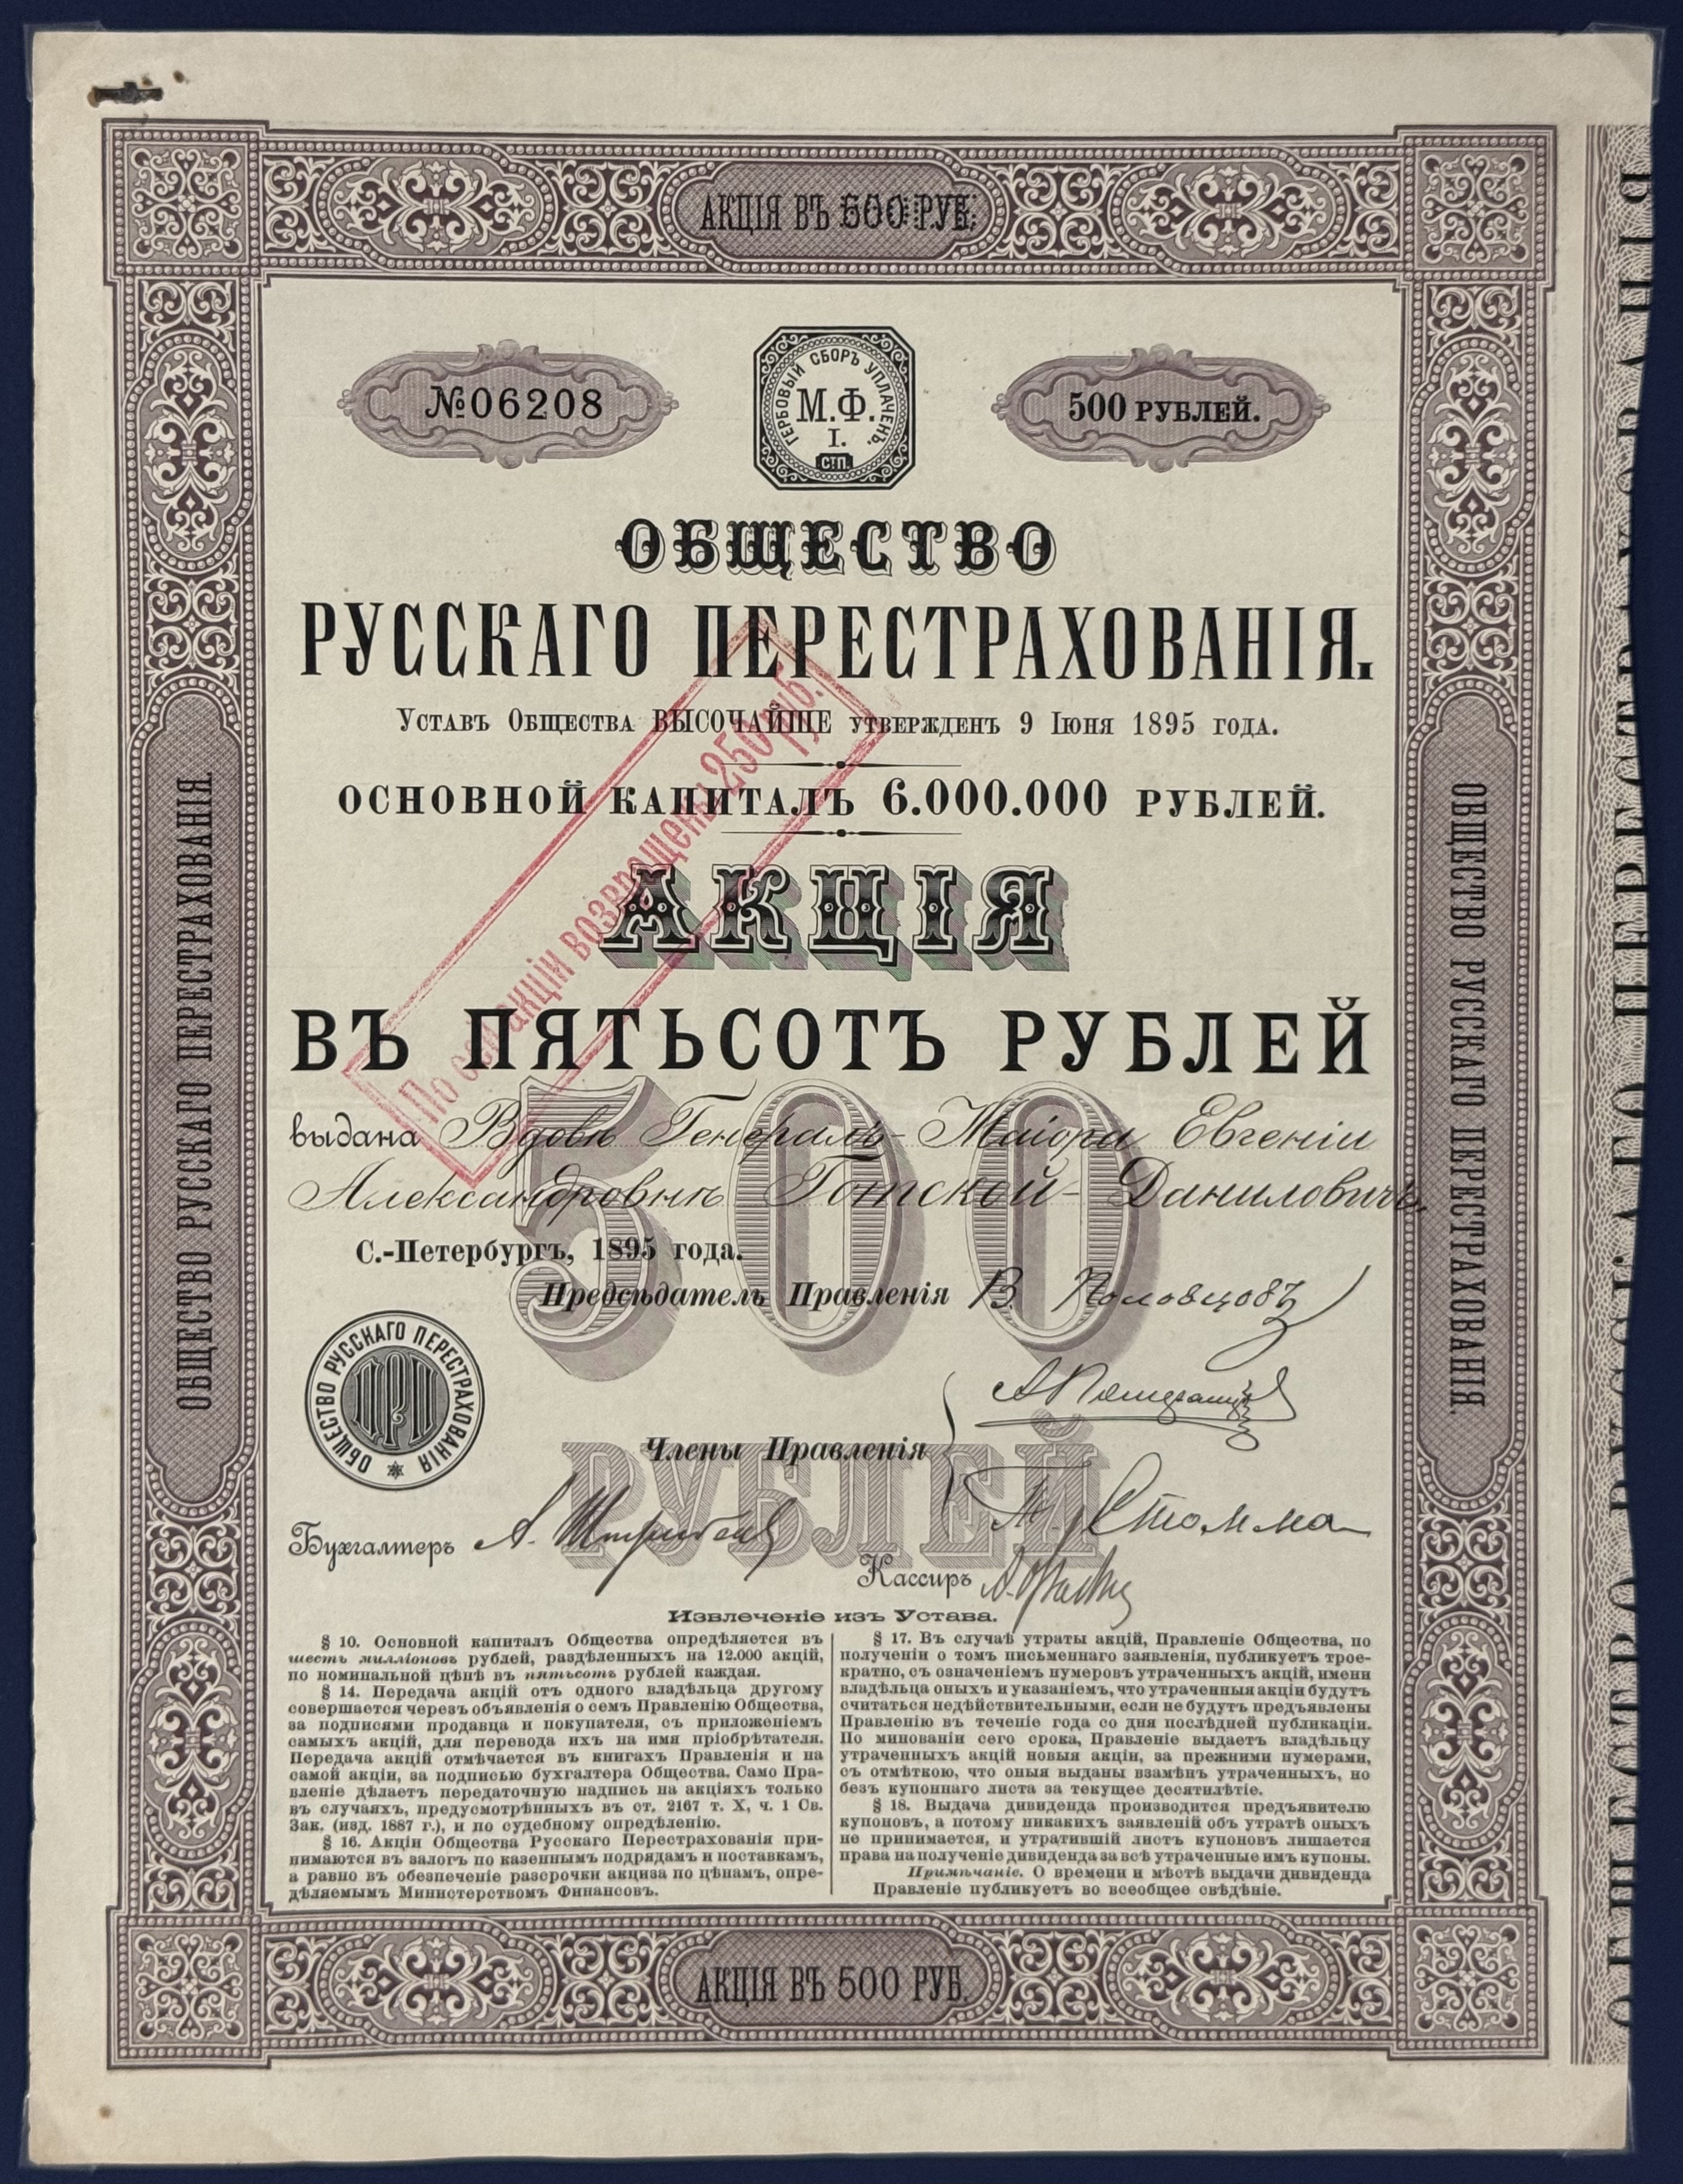
Несчастные случаи, кражи, разбитые стёкла, тиражи займов, град и падёж скота — страховщики брались за самые разные риски. Мы проследим истории страхования того, что трудно было предсказать и ещё труднее застраховать.
ОТ РИСКА К ЗАЩИТЕ
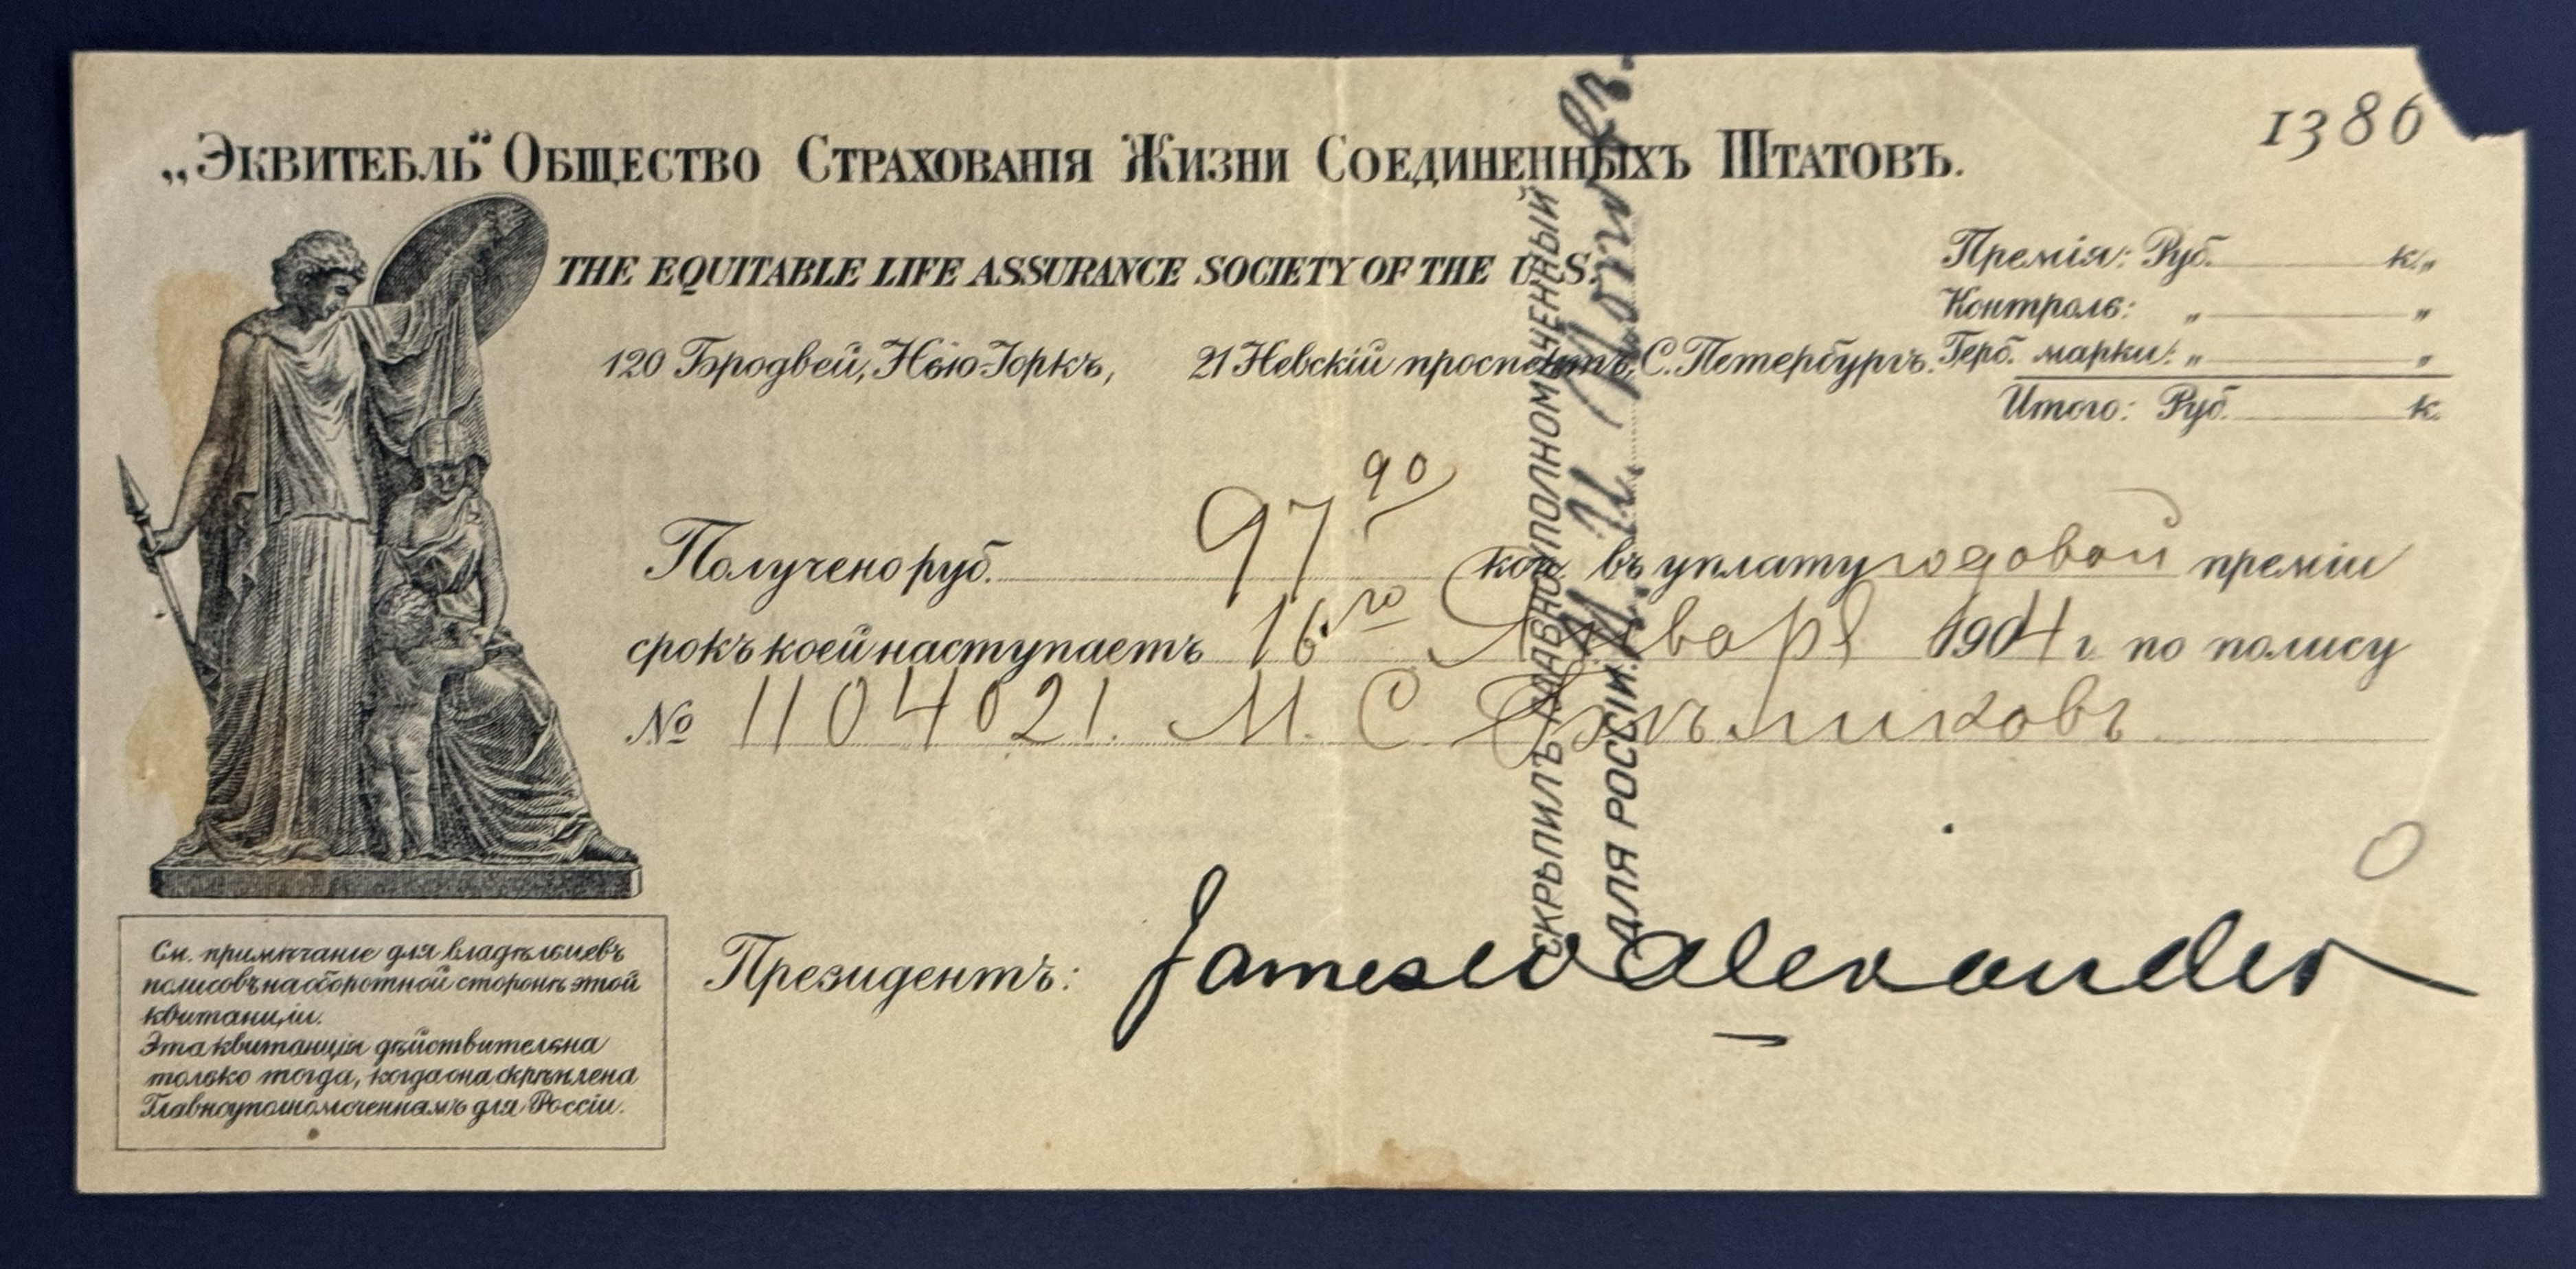
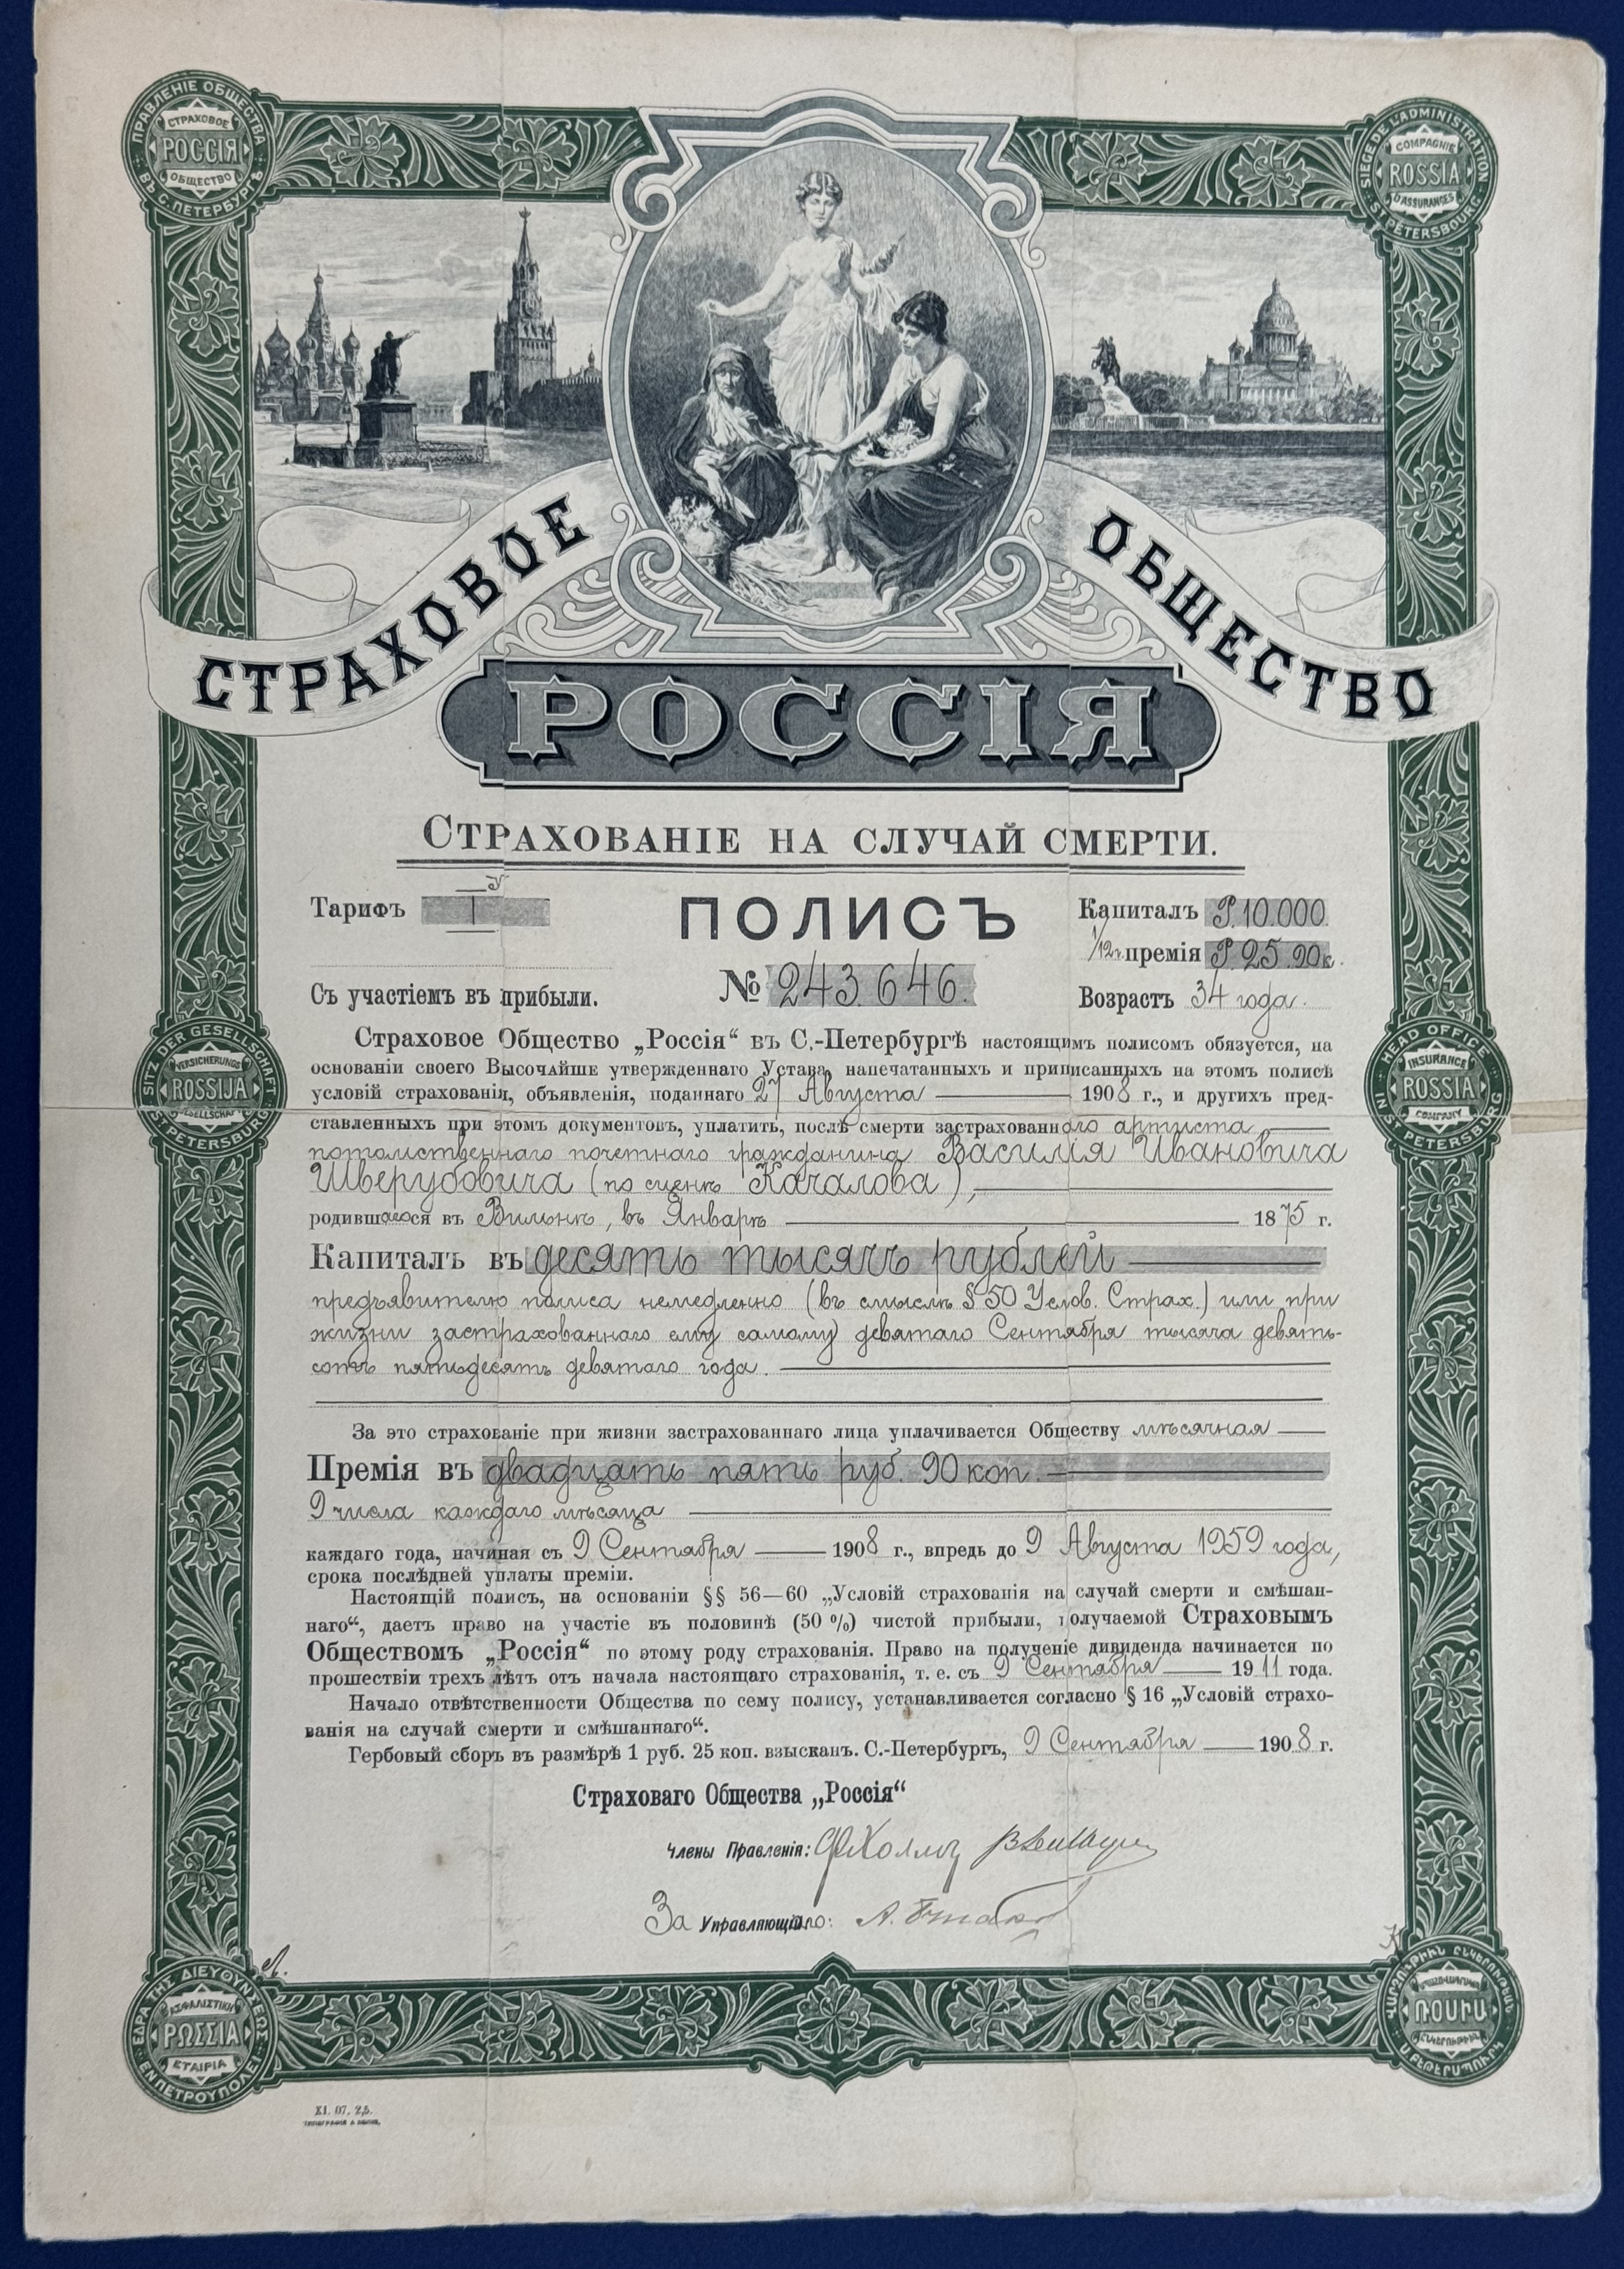
В Российской империи страхование от несчастных случаев появилось в 1887 году. 20
июля правительство утвердило правила, разработанные акционерным обществом
«Россия». Индивидуальный договор заключался с конкретным лицом на определенное
количество лет или пожизненно, премия вносилась единовременно или ежегодно. При
коллективном страховании премия уплачивалась владельцем предприятия ежегодно в
зависимости от числа работников. Вскоре этим видом занялась и новая компания под
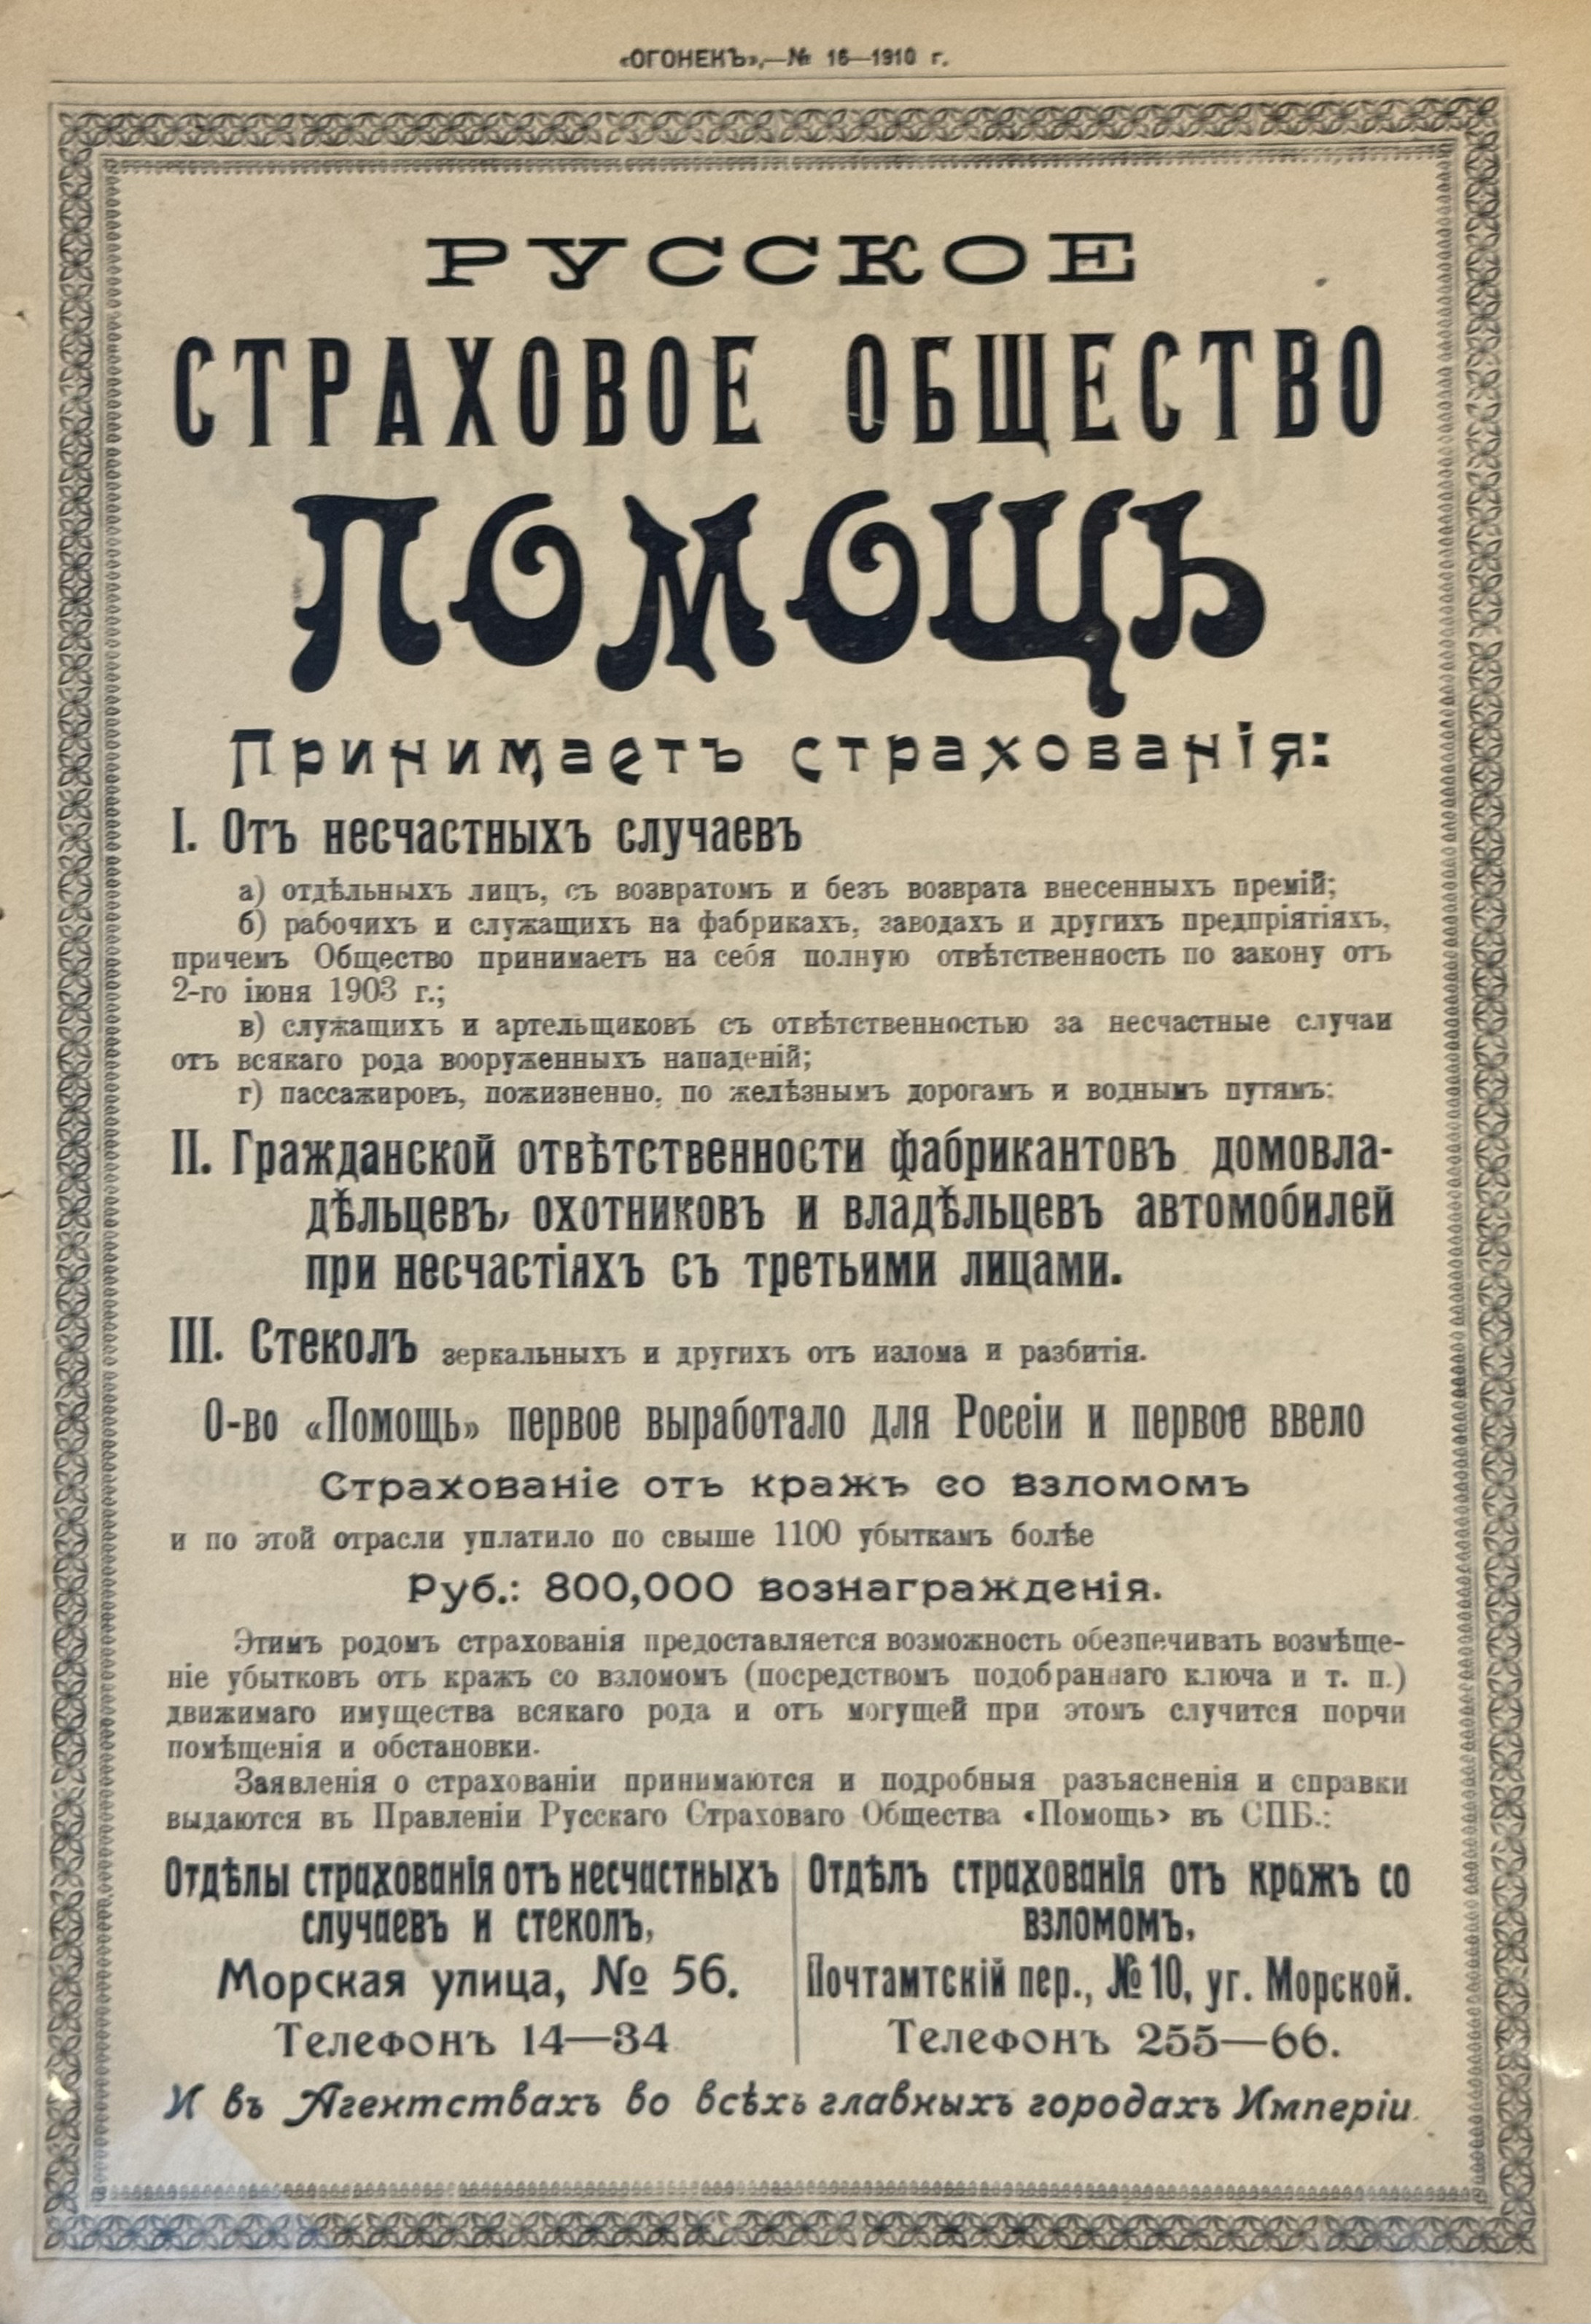
названием «Русское общество застрахования от несчастных случаев «Помощь».
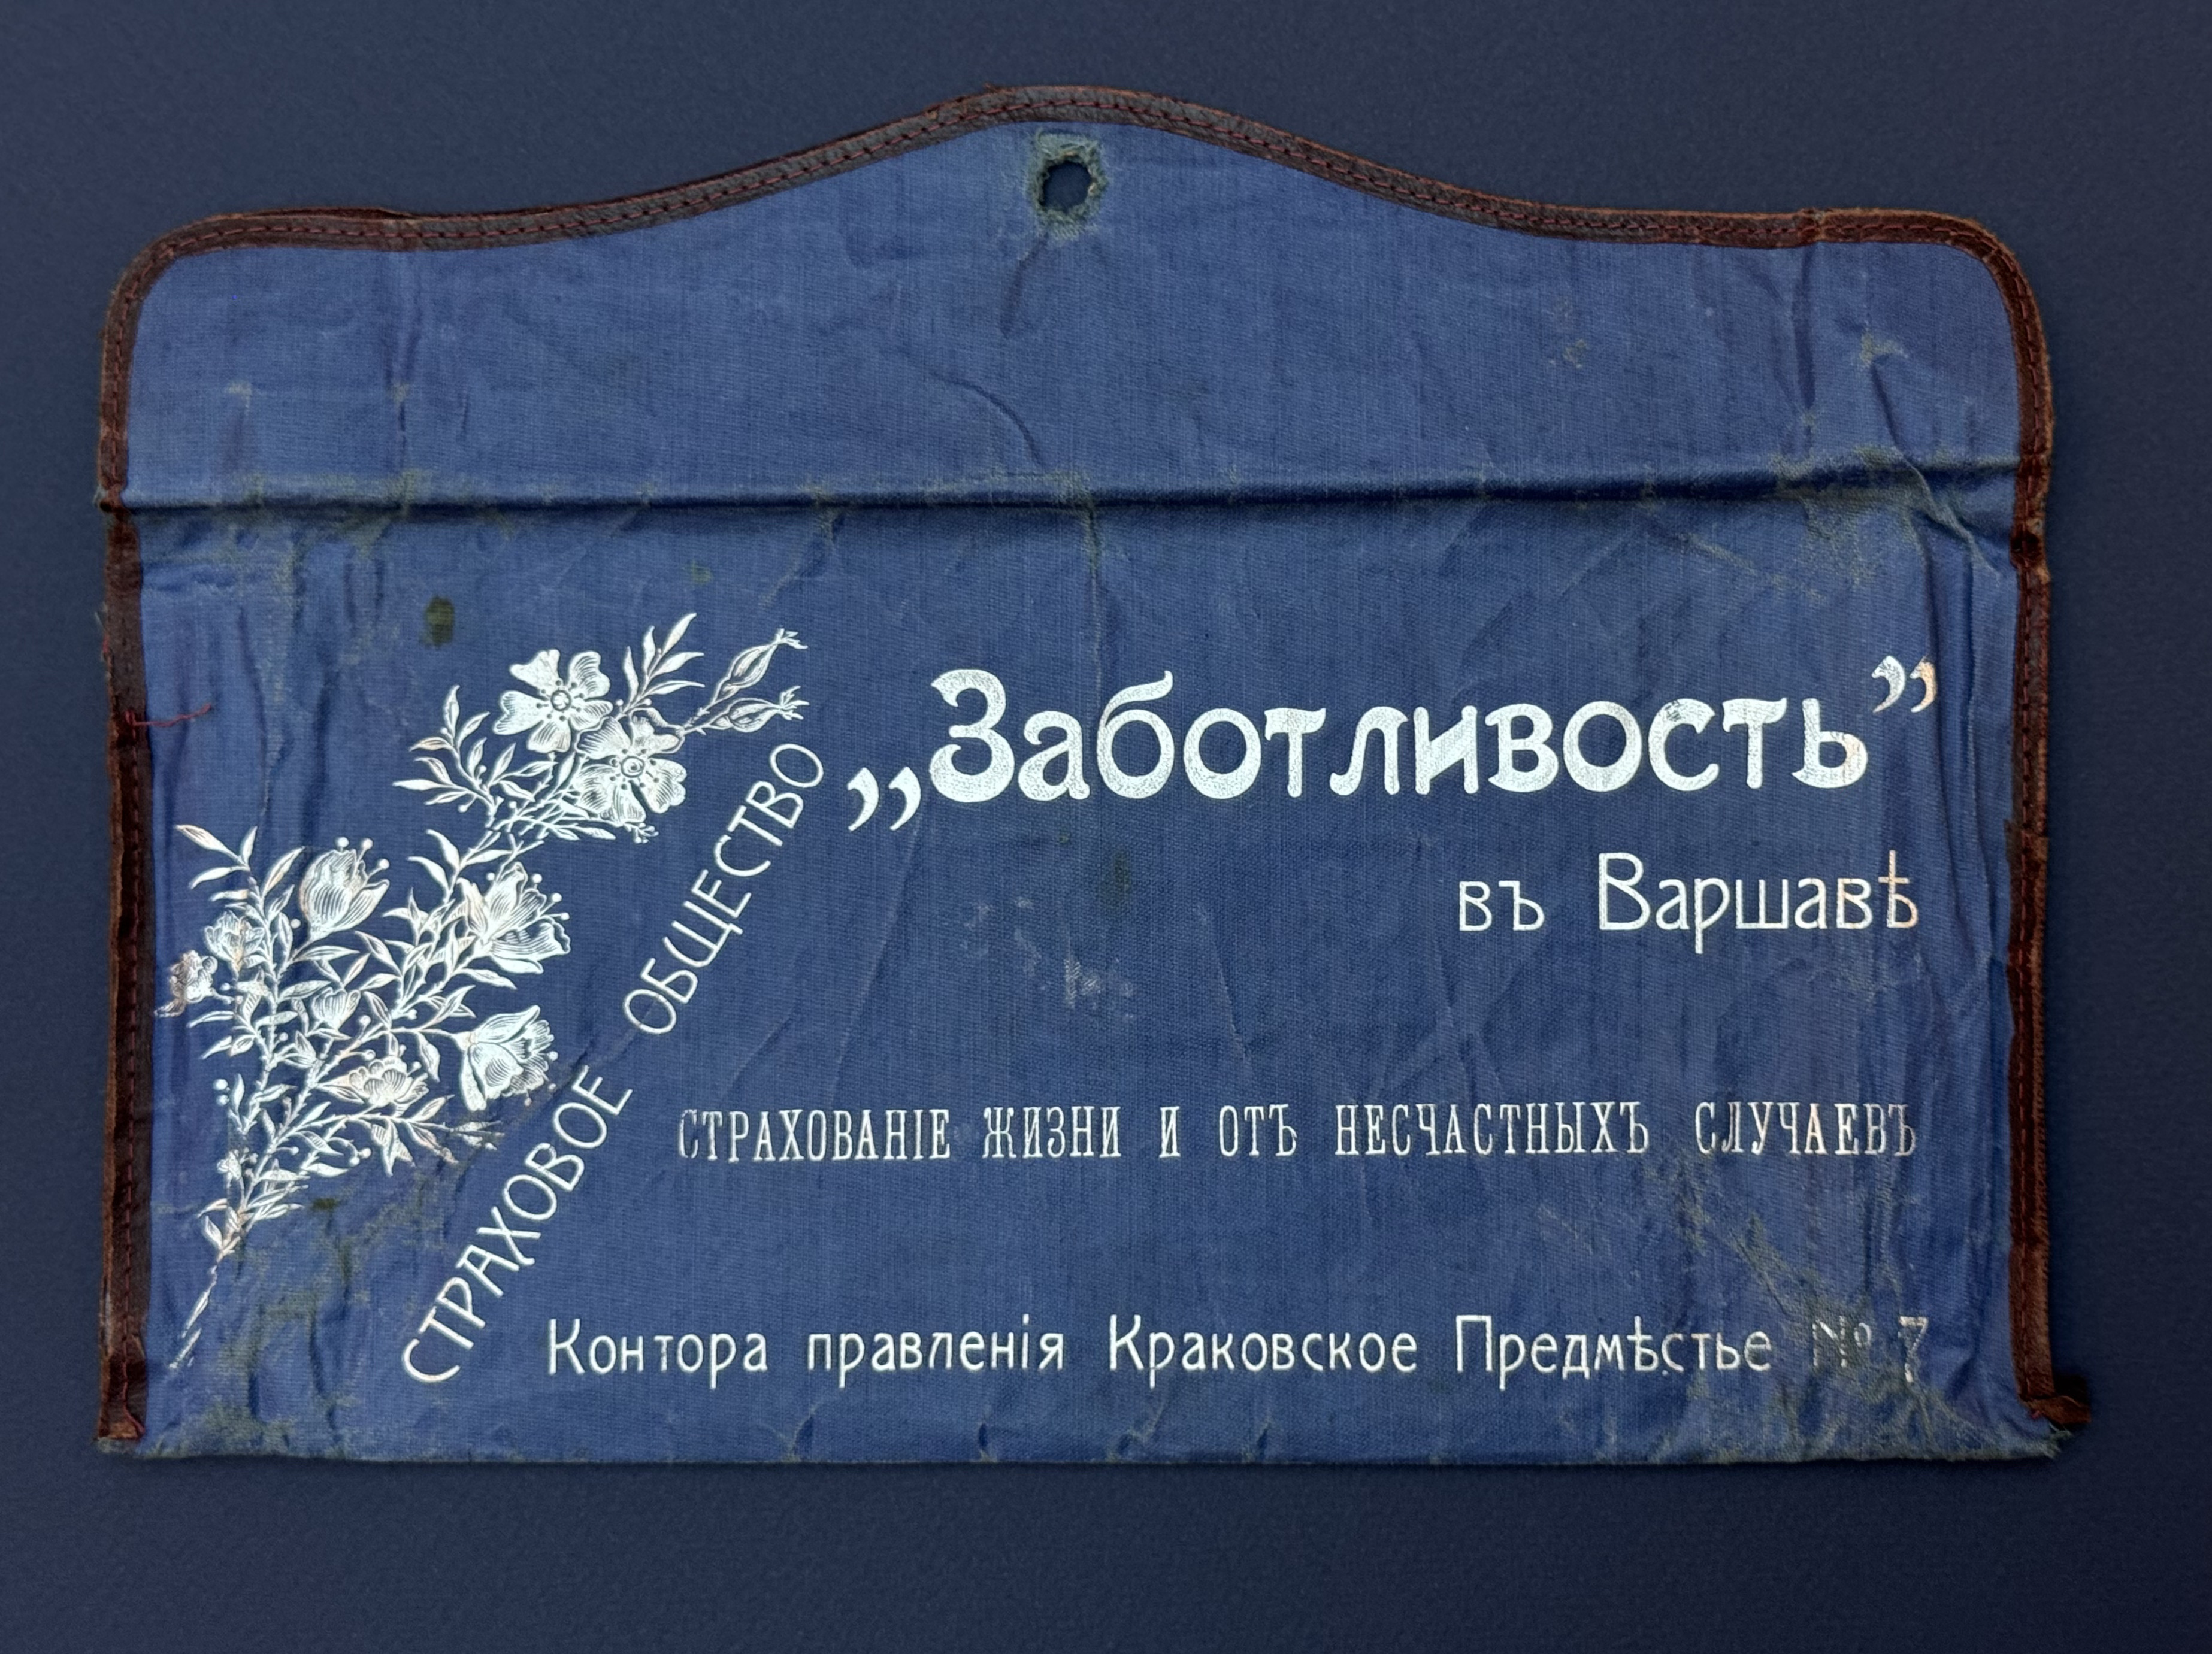
В 1892 году на рынке появилось общество «Заботливость» (Варшава). В 1896 году
страхование от несчастных случаев включили в круг своих операций
общества «Якорь» и «Санкт-Петербургское», а в 1898 году к ним присоединились
Первое Российское страховое общество, учрежденное в 1827 году, и товарищество
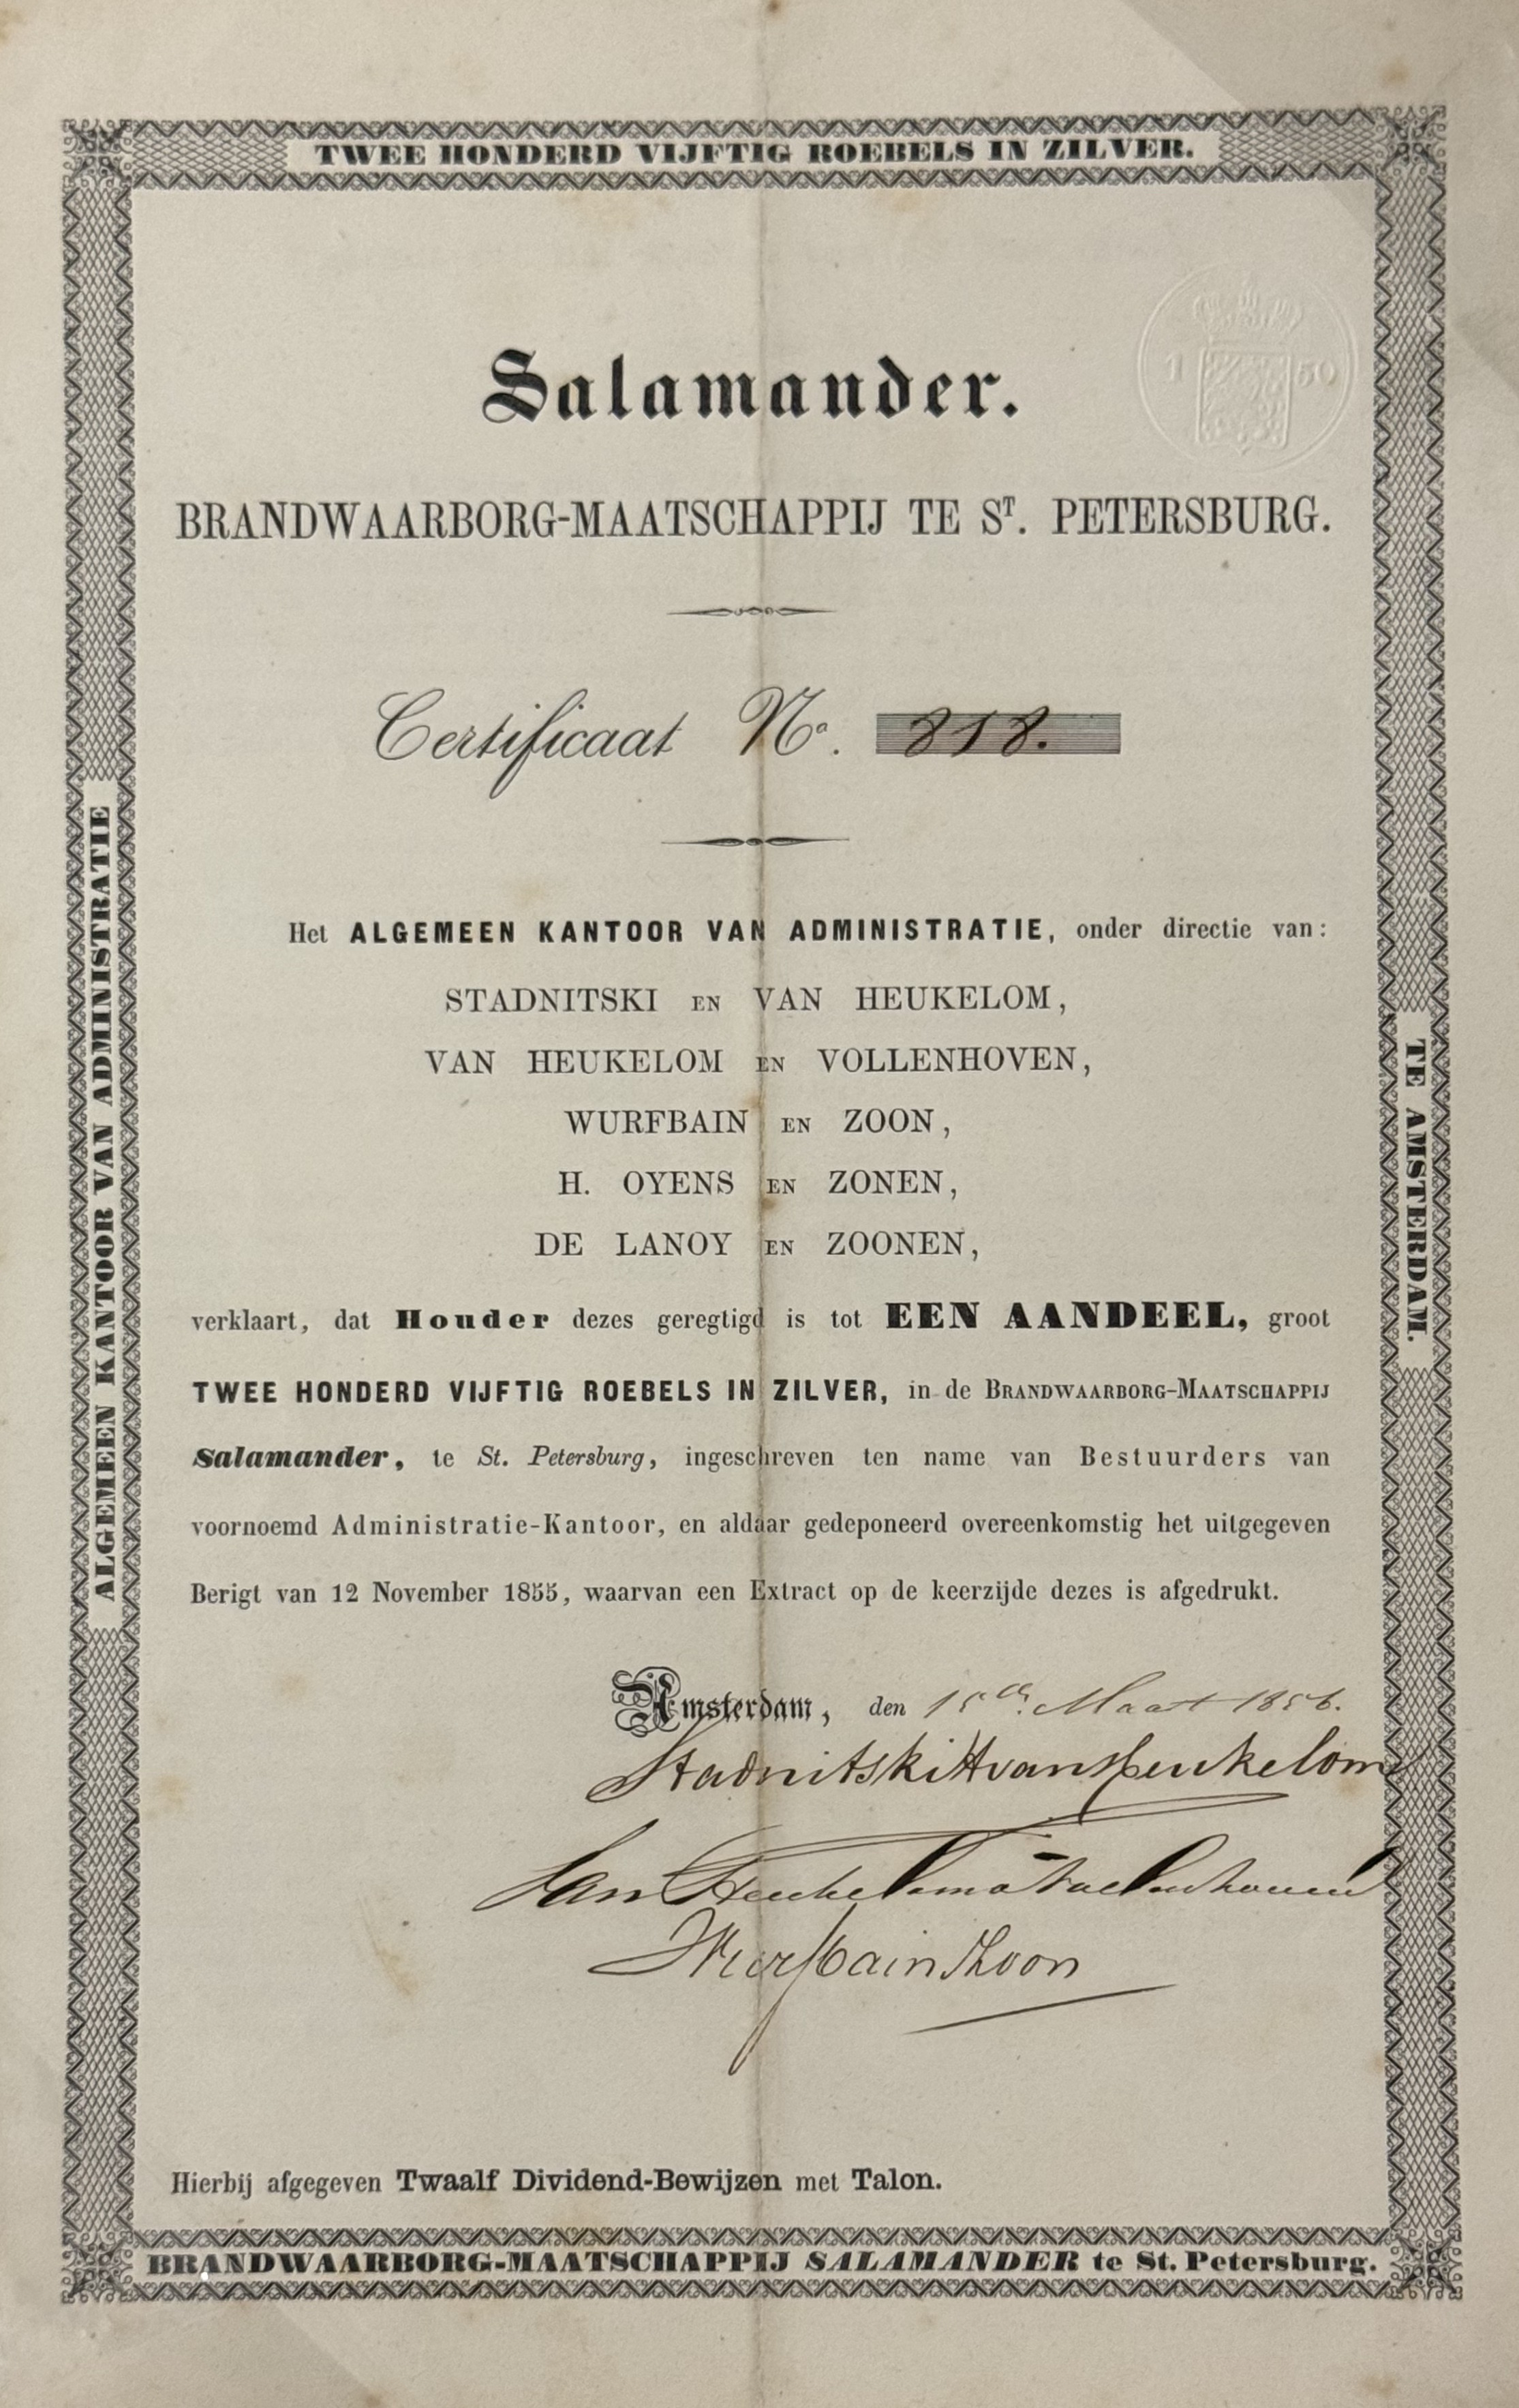
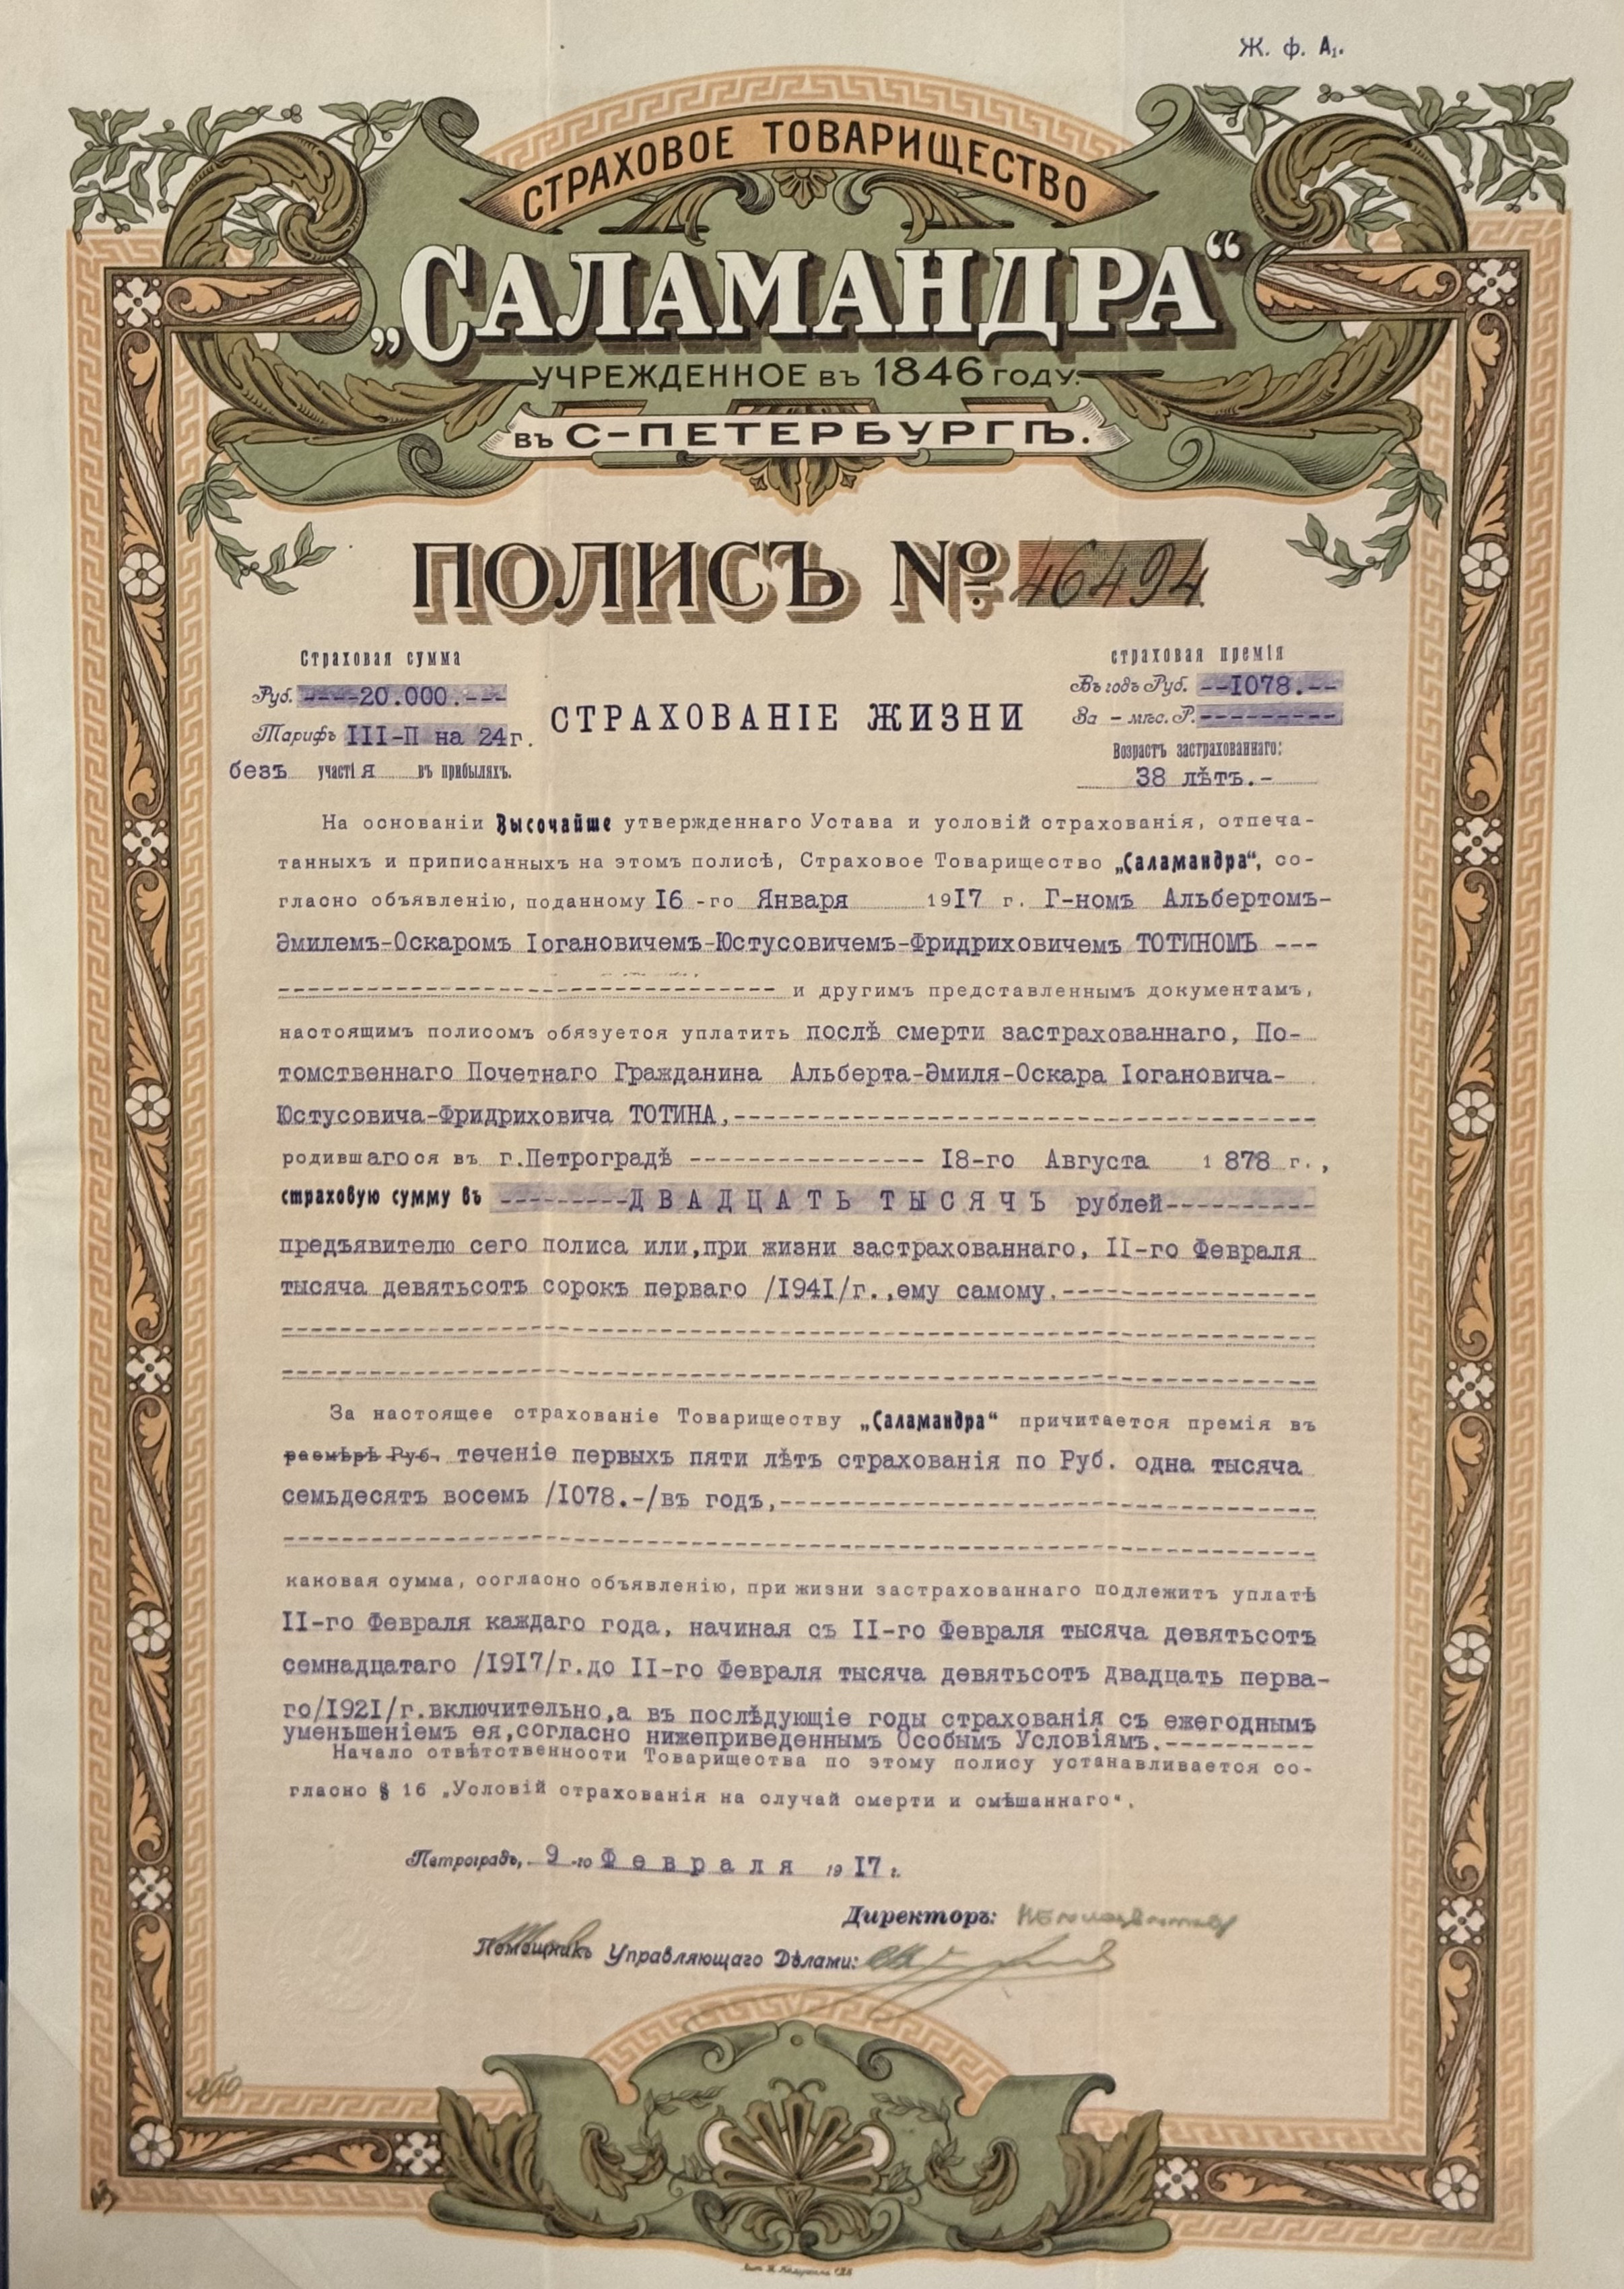
«Саламандра» (создано в 1846 году). Принципиально новый этап в развитии рынка
начался с принятием 2 июня 1903 года «Правил о вознаграждении потерпевших
вследствие несчастных случаев рабочих и служащих, а равно членов их семейств, в
предприятиях фабрично-заводской, горной и горнозаводской промышленности».
Акционерные страховщики посчитали невыгодным продолжать деятельность на новых
условиях, и портфели коллективных страхований у многих из них стали сокращаться.
А некоторые вообще прекратили эту деятельность: общества «Якорь» и
«Заботливость» продолжили заниматься только индивидуальным страхованием от
несчастных случаев, но в крайне небольших масштабах.
Страхование от несчастных случаев в России за три десятилетия прошло гигантский
путь от практически полного отсутствия до создания базовых основ всеобщего
социального страхования трудящихся.
РУССКОЕ СТРАХОВОЕ ОБЩЕСТВО «ПОМОЩЬ» (Санкт-Петербург).
Копия полиса страхования от краж со взломом №11754, 1908.
Бумага, цветная печать.
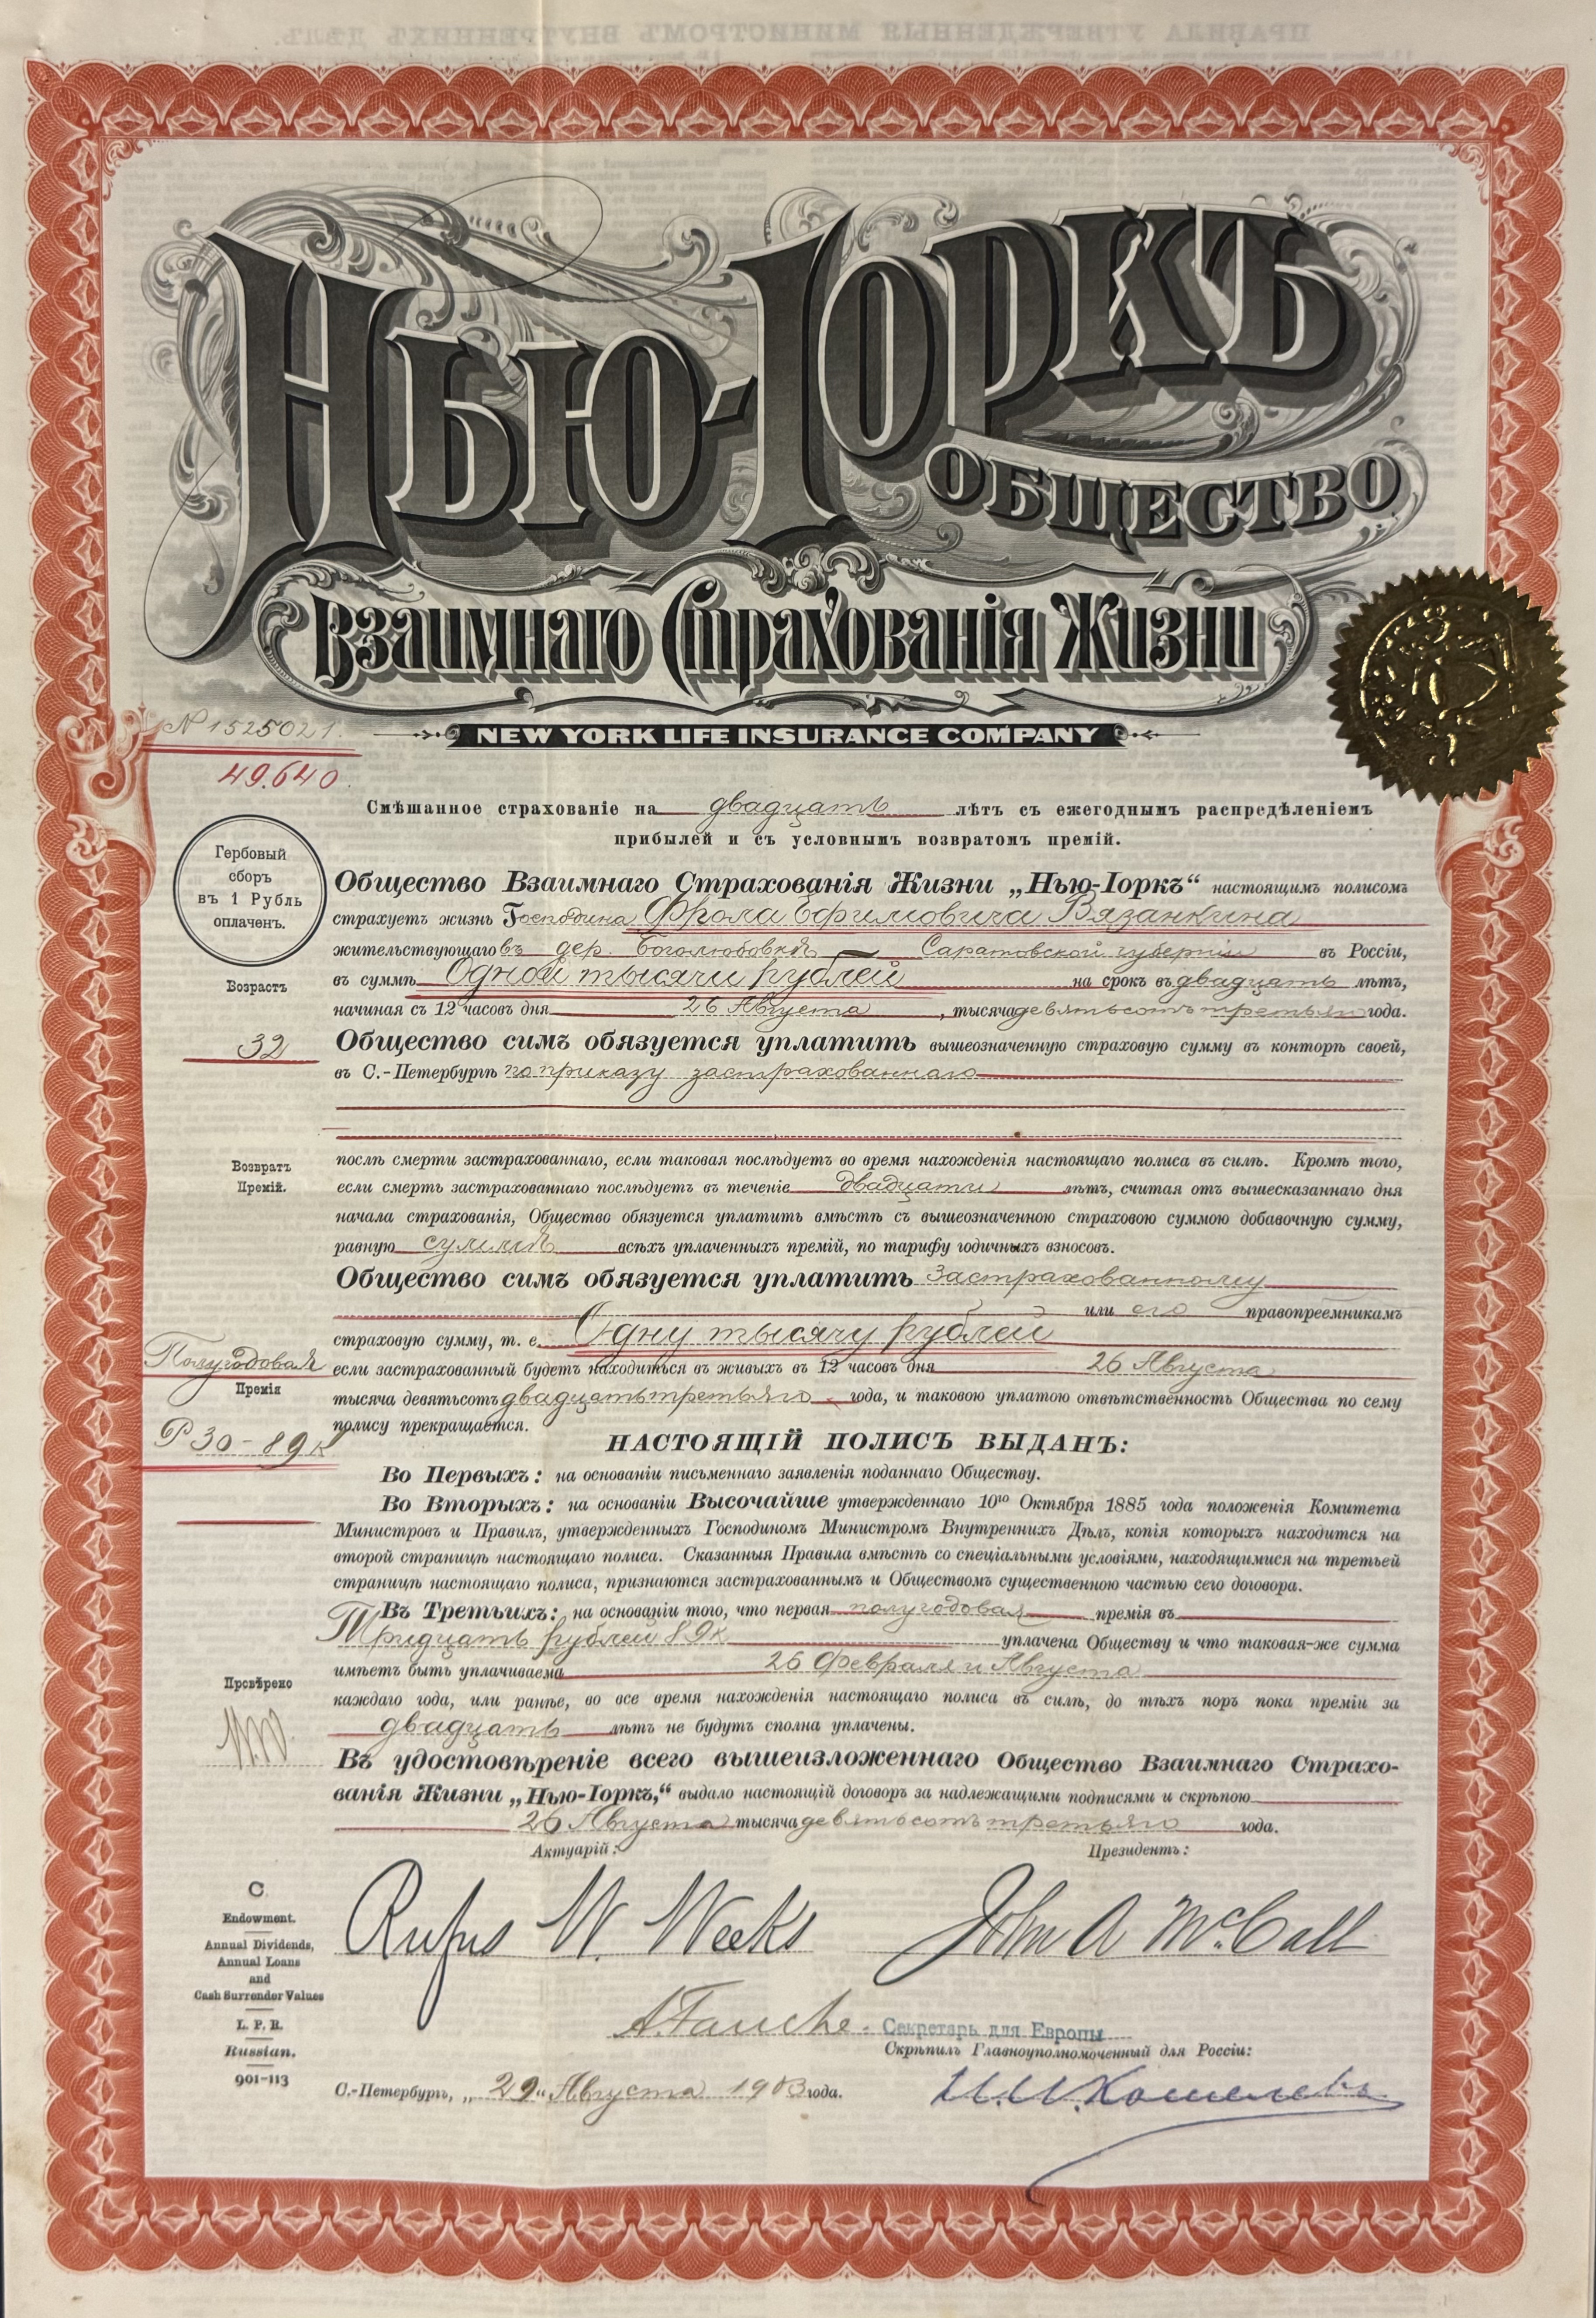
 ПОЖИЗНЕННЫЙ ПОЛИС
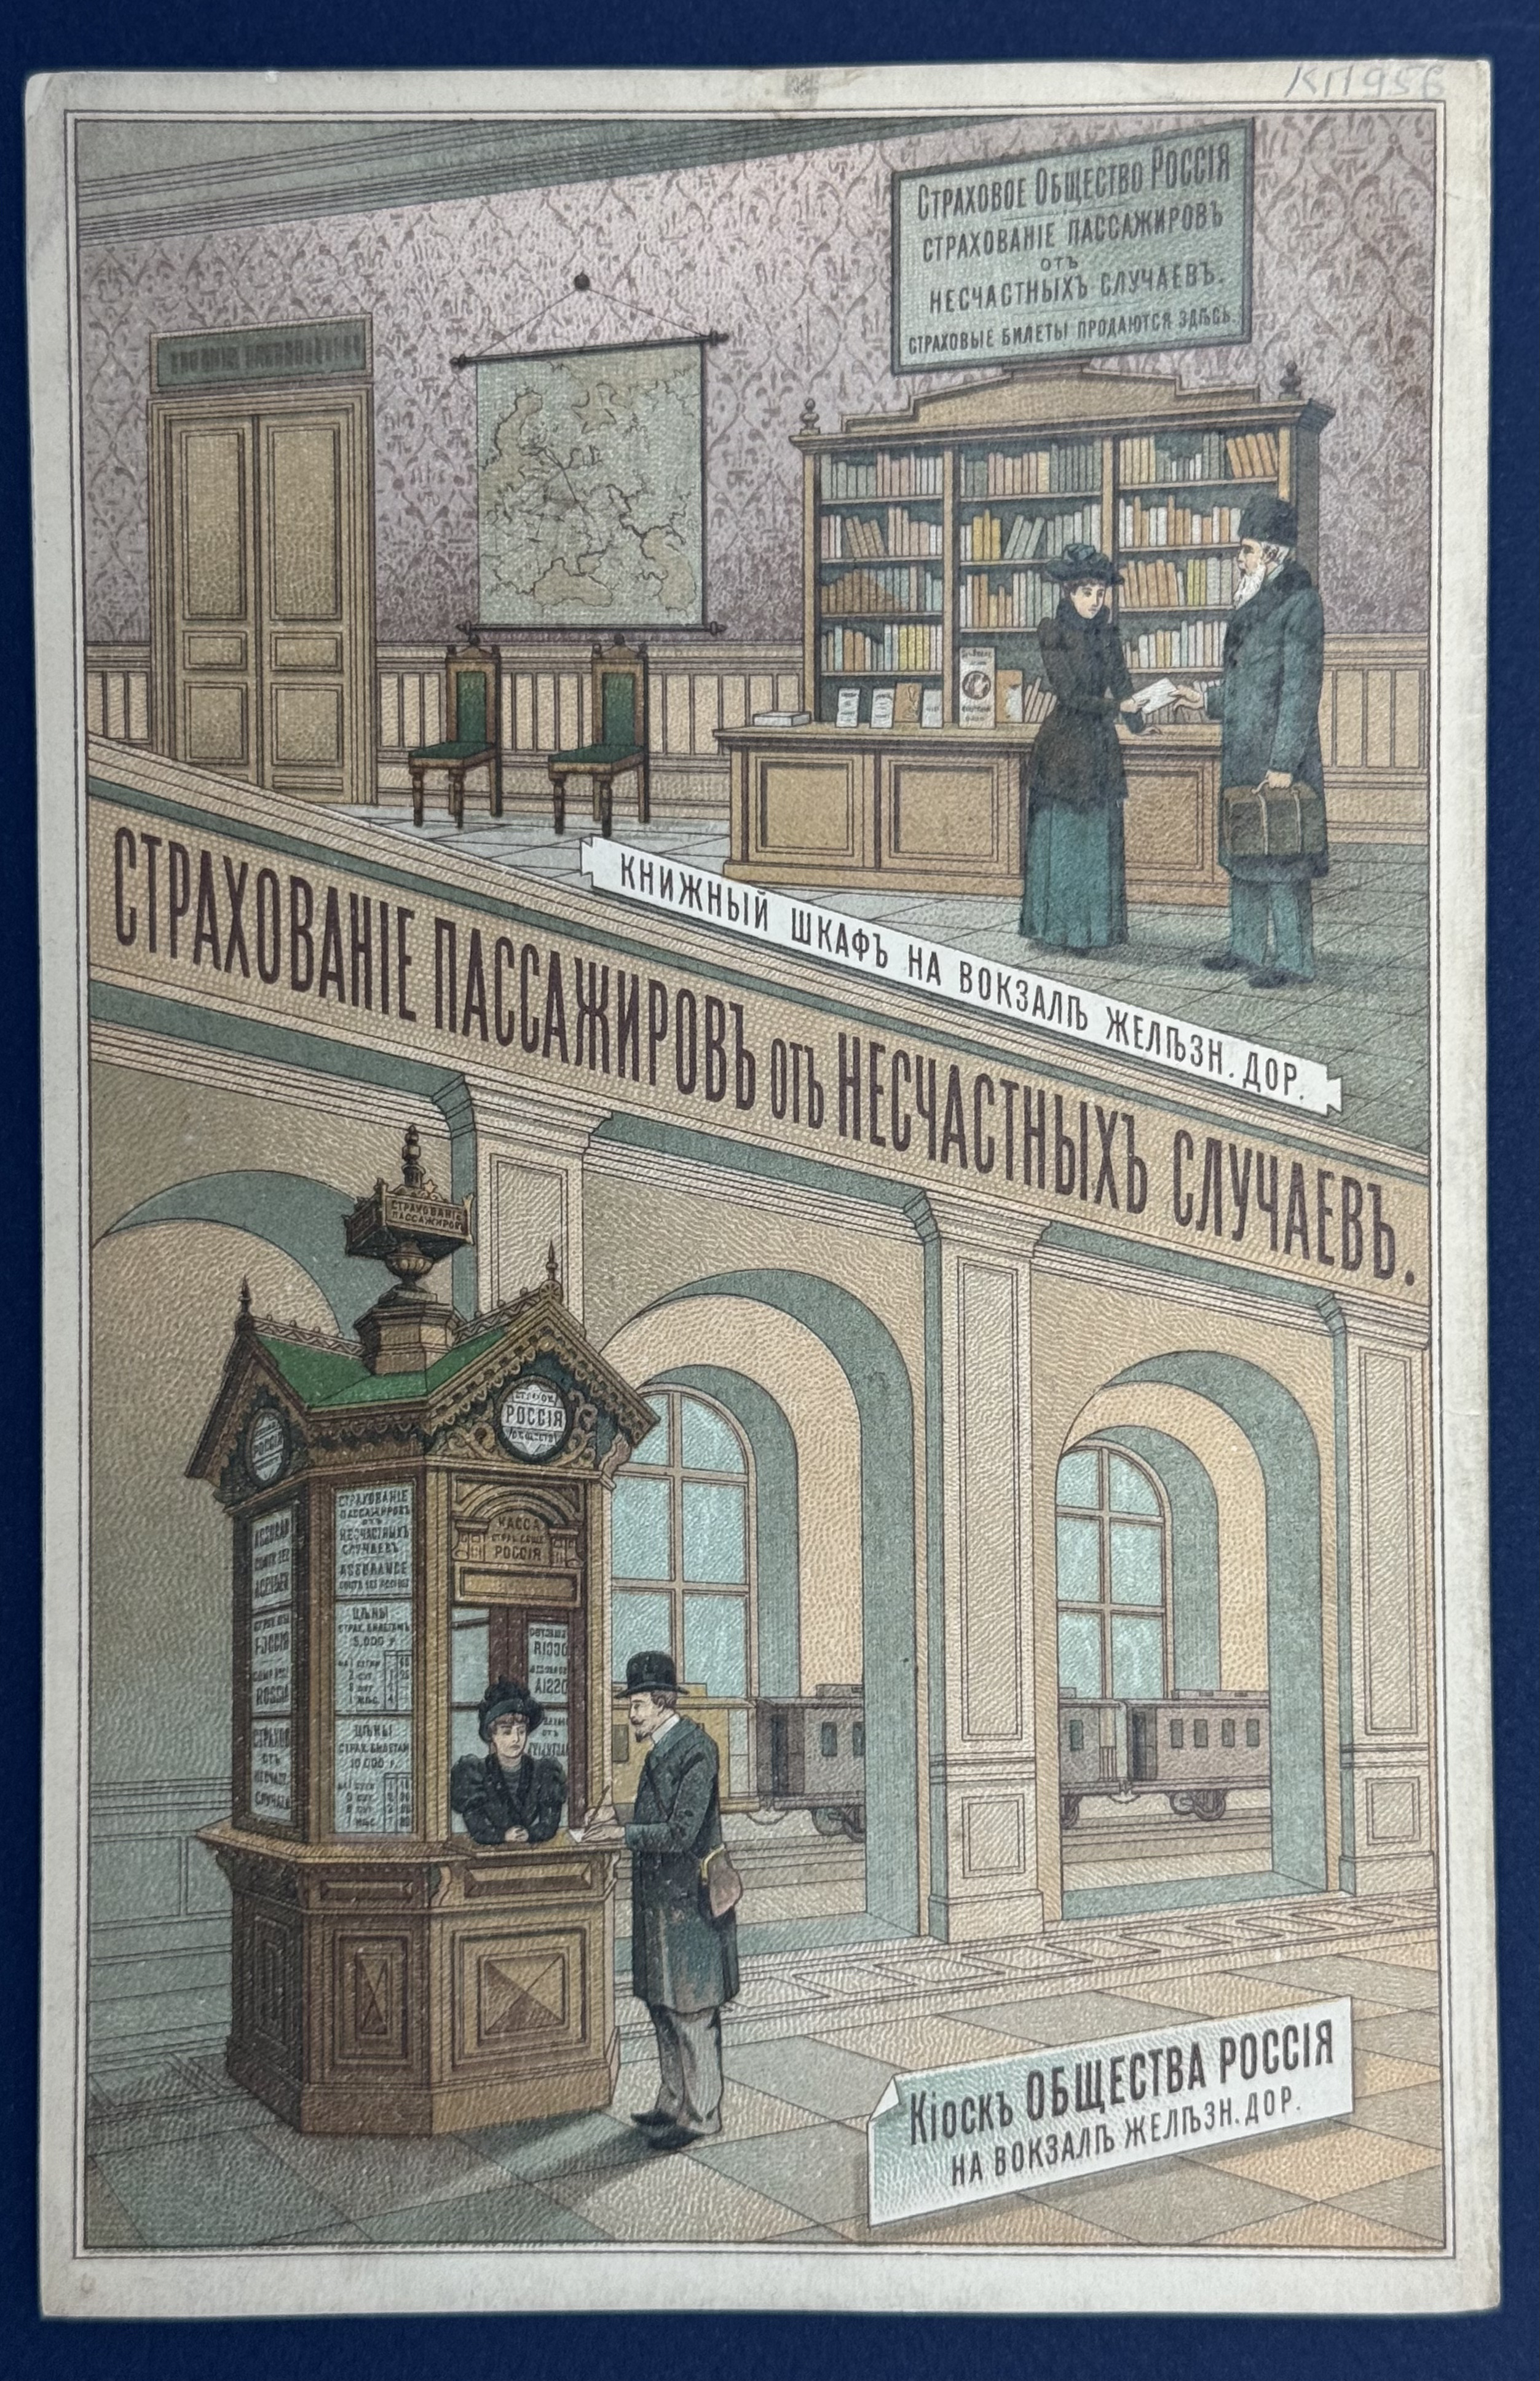
С 1898 года общества «Россия» и Первое Российское предложили публике совершенно
новый страховой продукт – индивидуальное пожизненное страхование пассажиров от
несчастий при поездках по железным дорогам по всему миру и на пароходах (в
Европе и Азиатской части России). Именно эта новинка обеспечила существенный
рост валовых премий по этой отрасли в тот период. Во многом это объяснялось
упрощенной системой заключения договора: заплатить страховой взнос можно было
тут же, на перроне вокзала или пароходной пристани. Правда, полис начинал
действовать не сразу, а только после утверждения правлением общества.
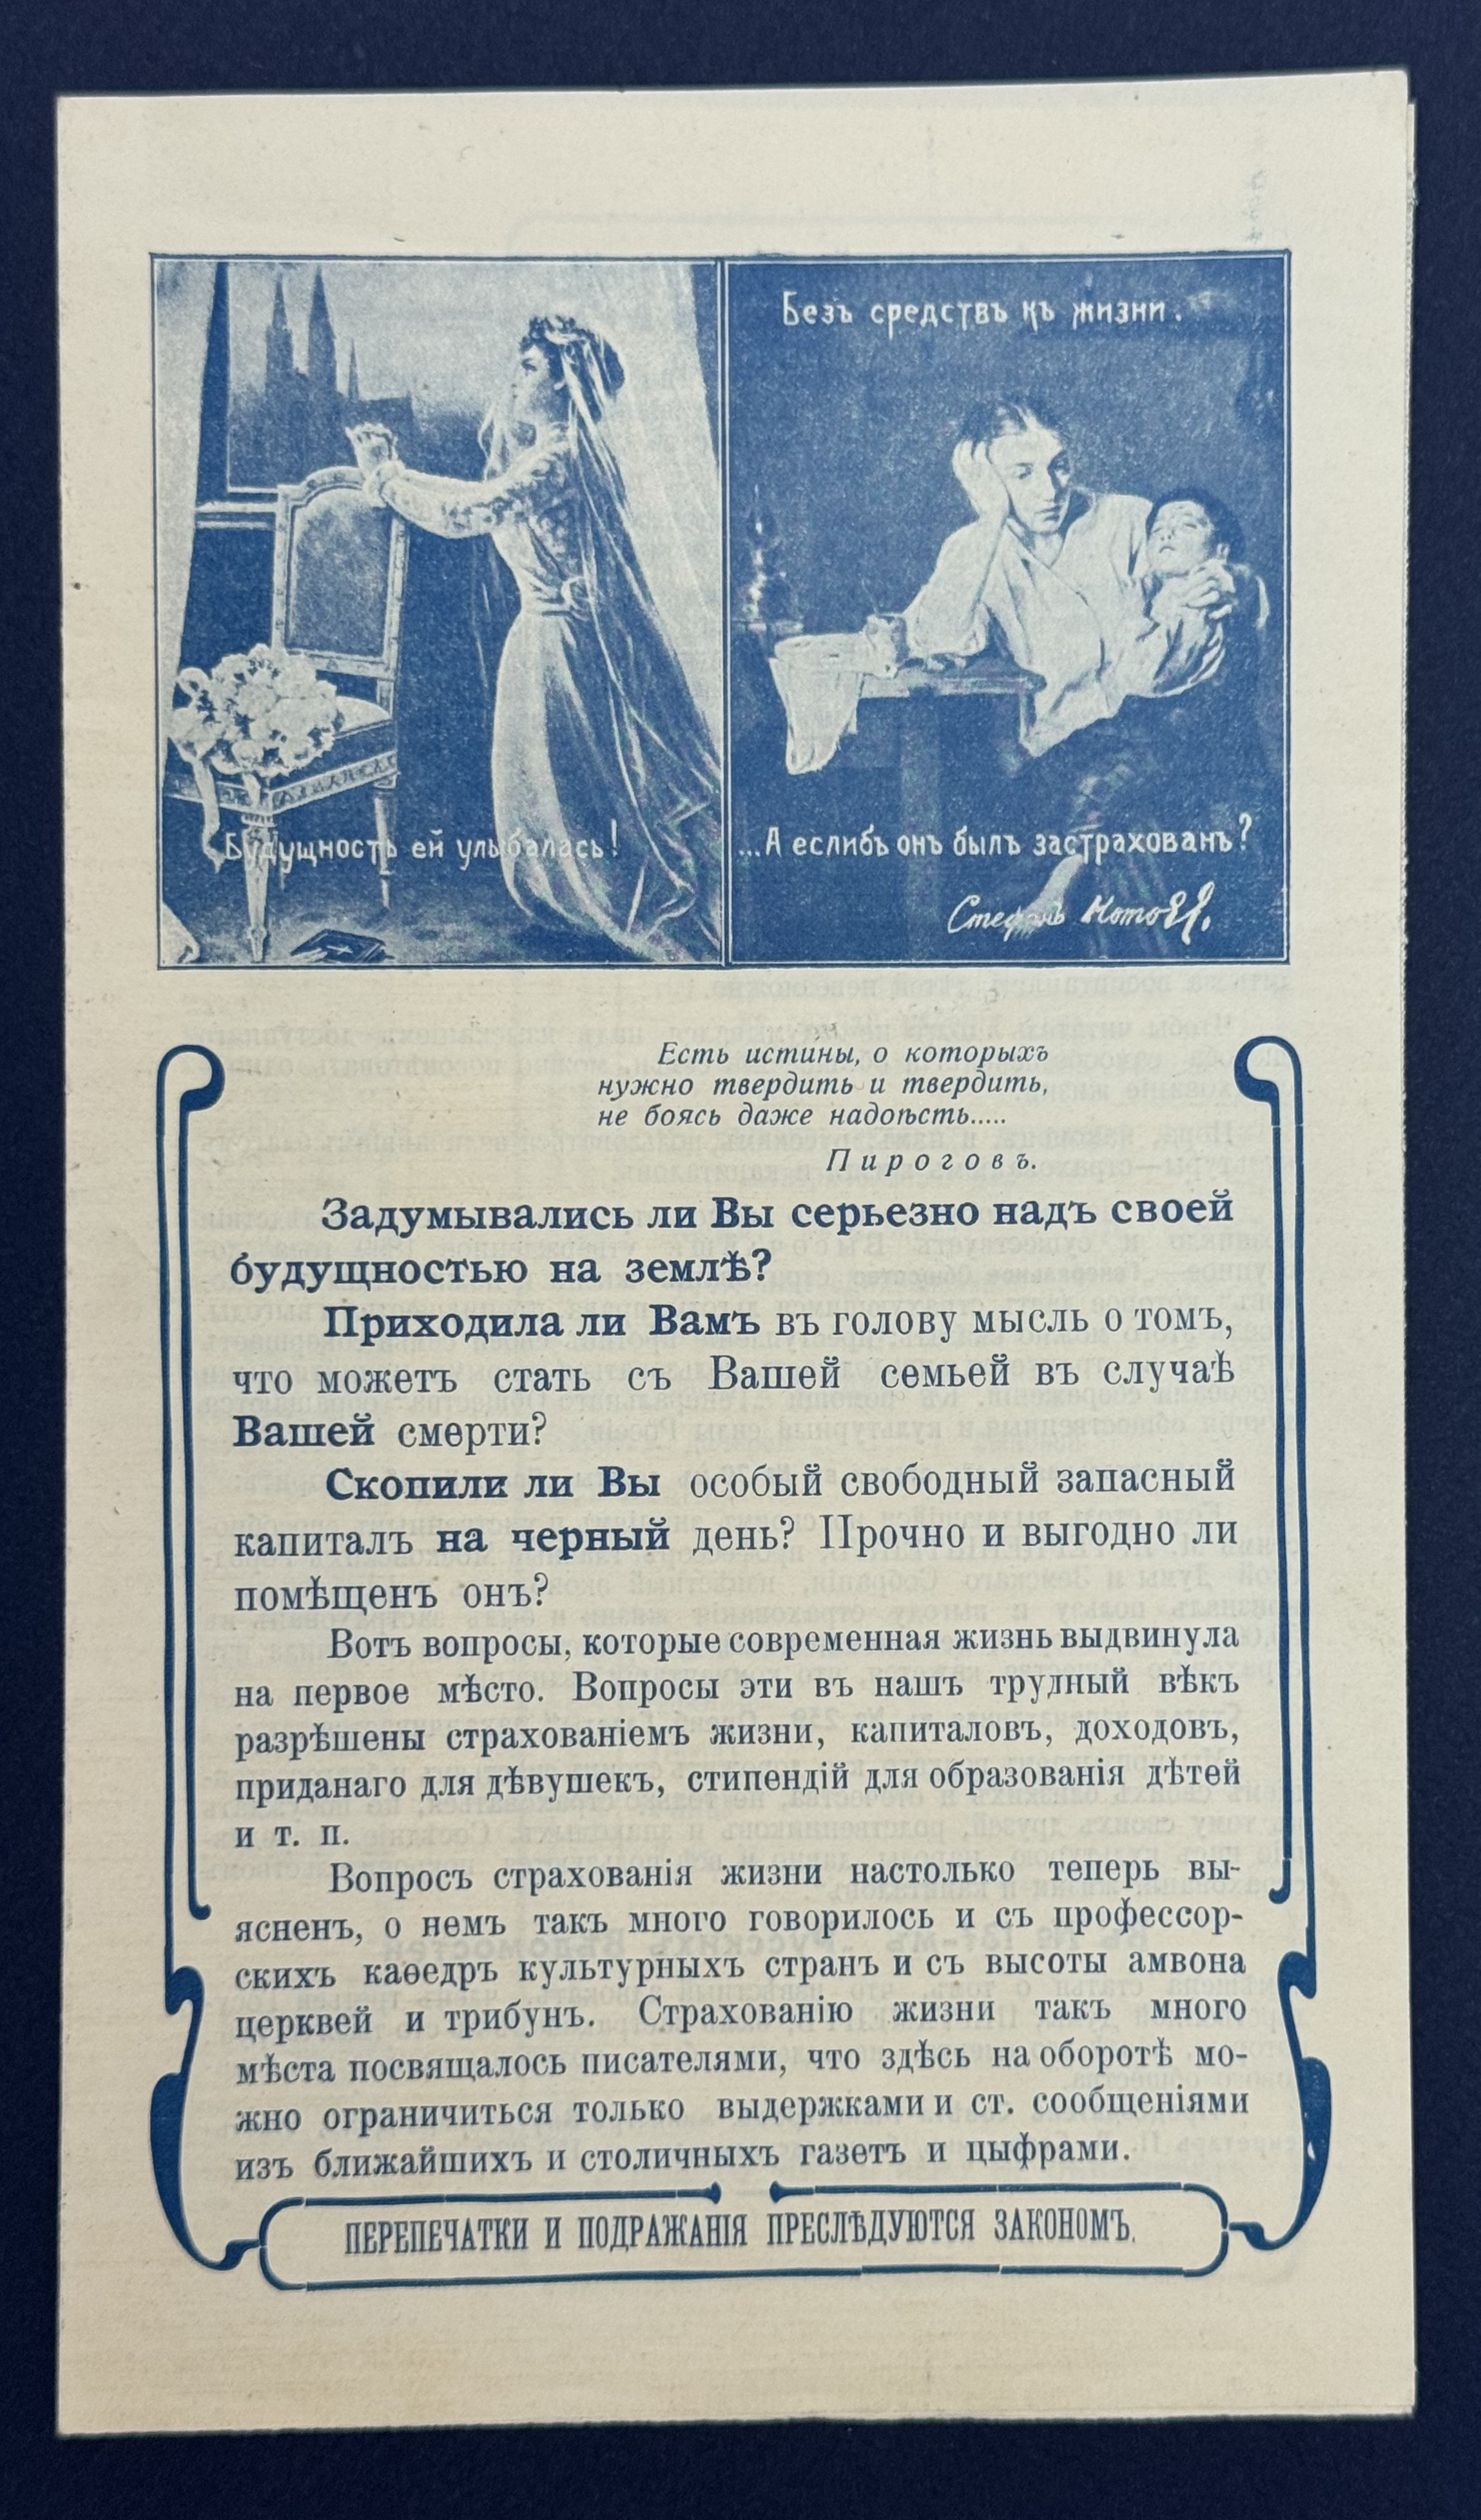
СТРАХОВОЕ ОБЩЕСТВО «РОССИЯ» (Санкт-Петербург).
Рекламная брошюра, 12 стр., 1894.
Бумага, хромолитография
 СТРАХОВАНИЕ «ДАРОМ»
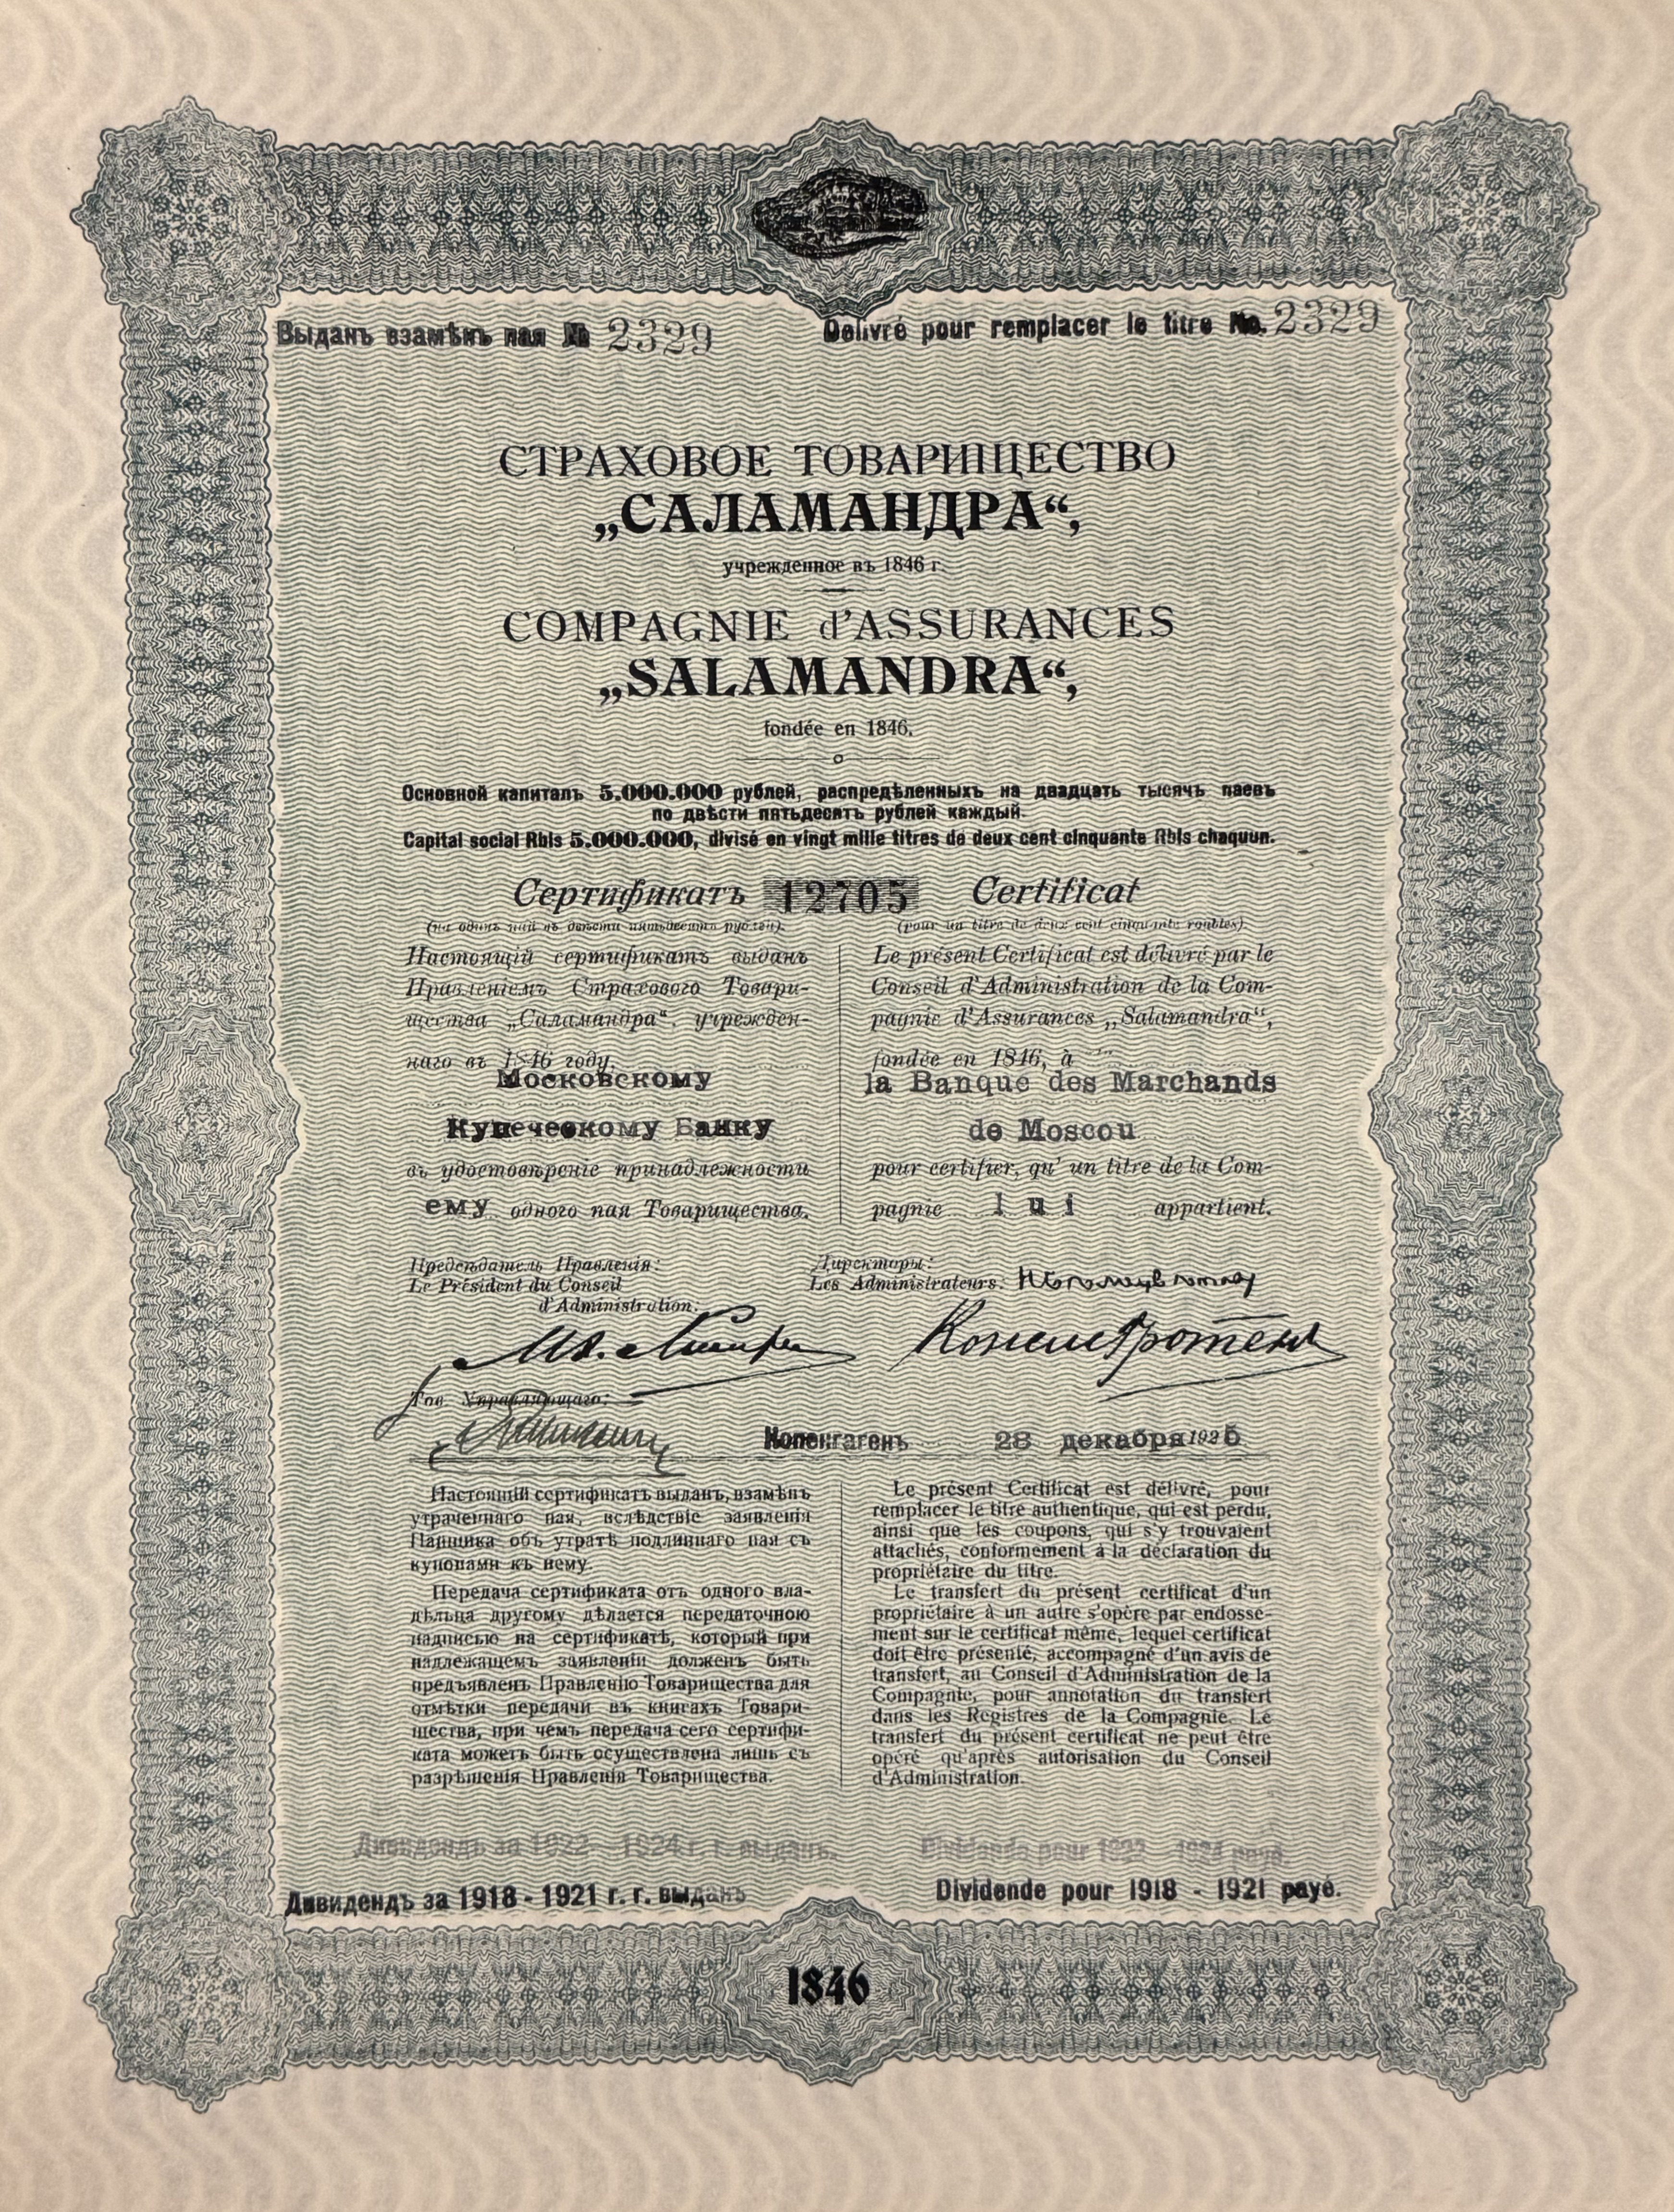
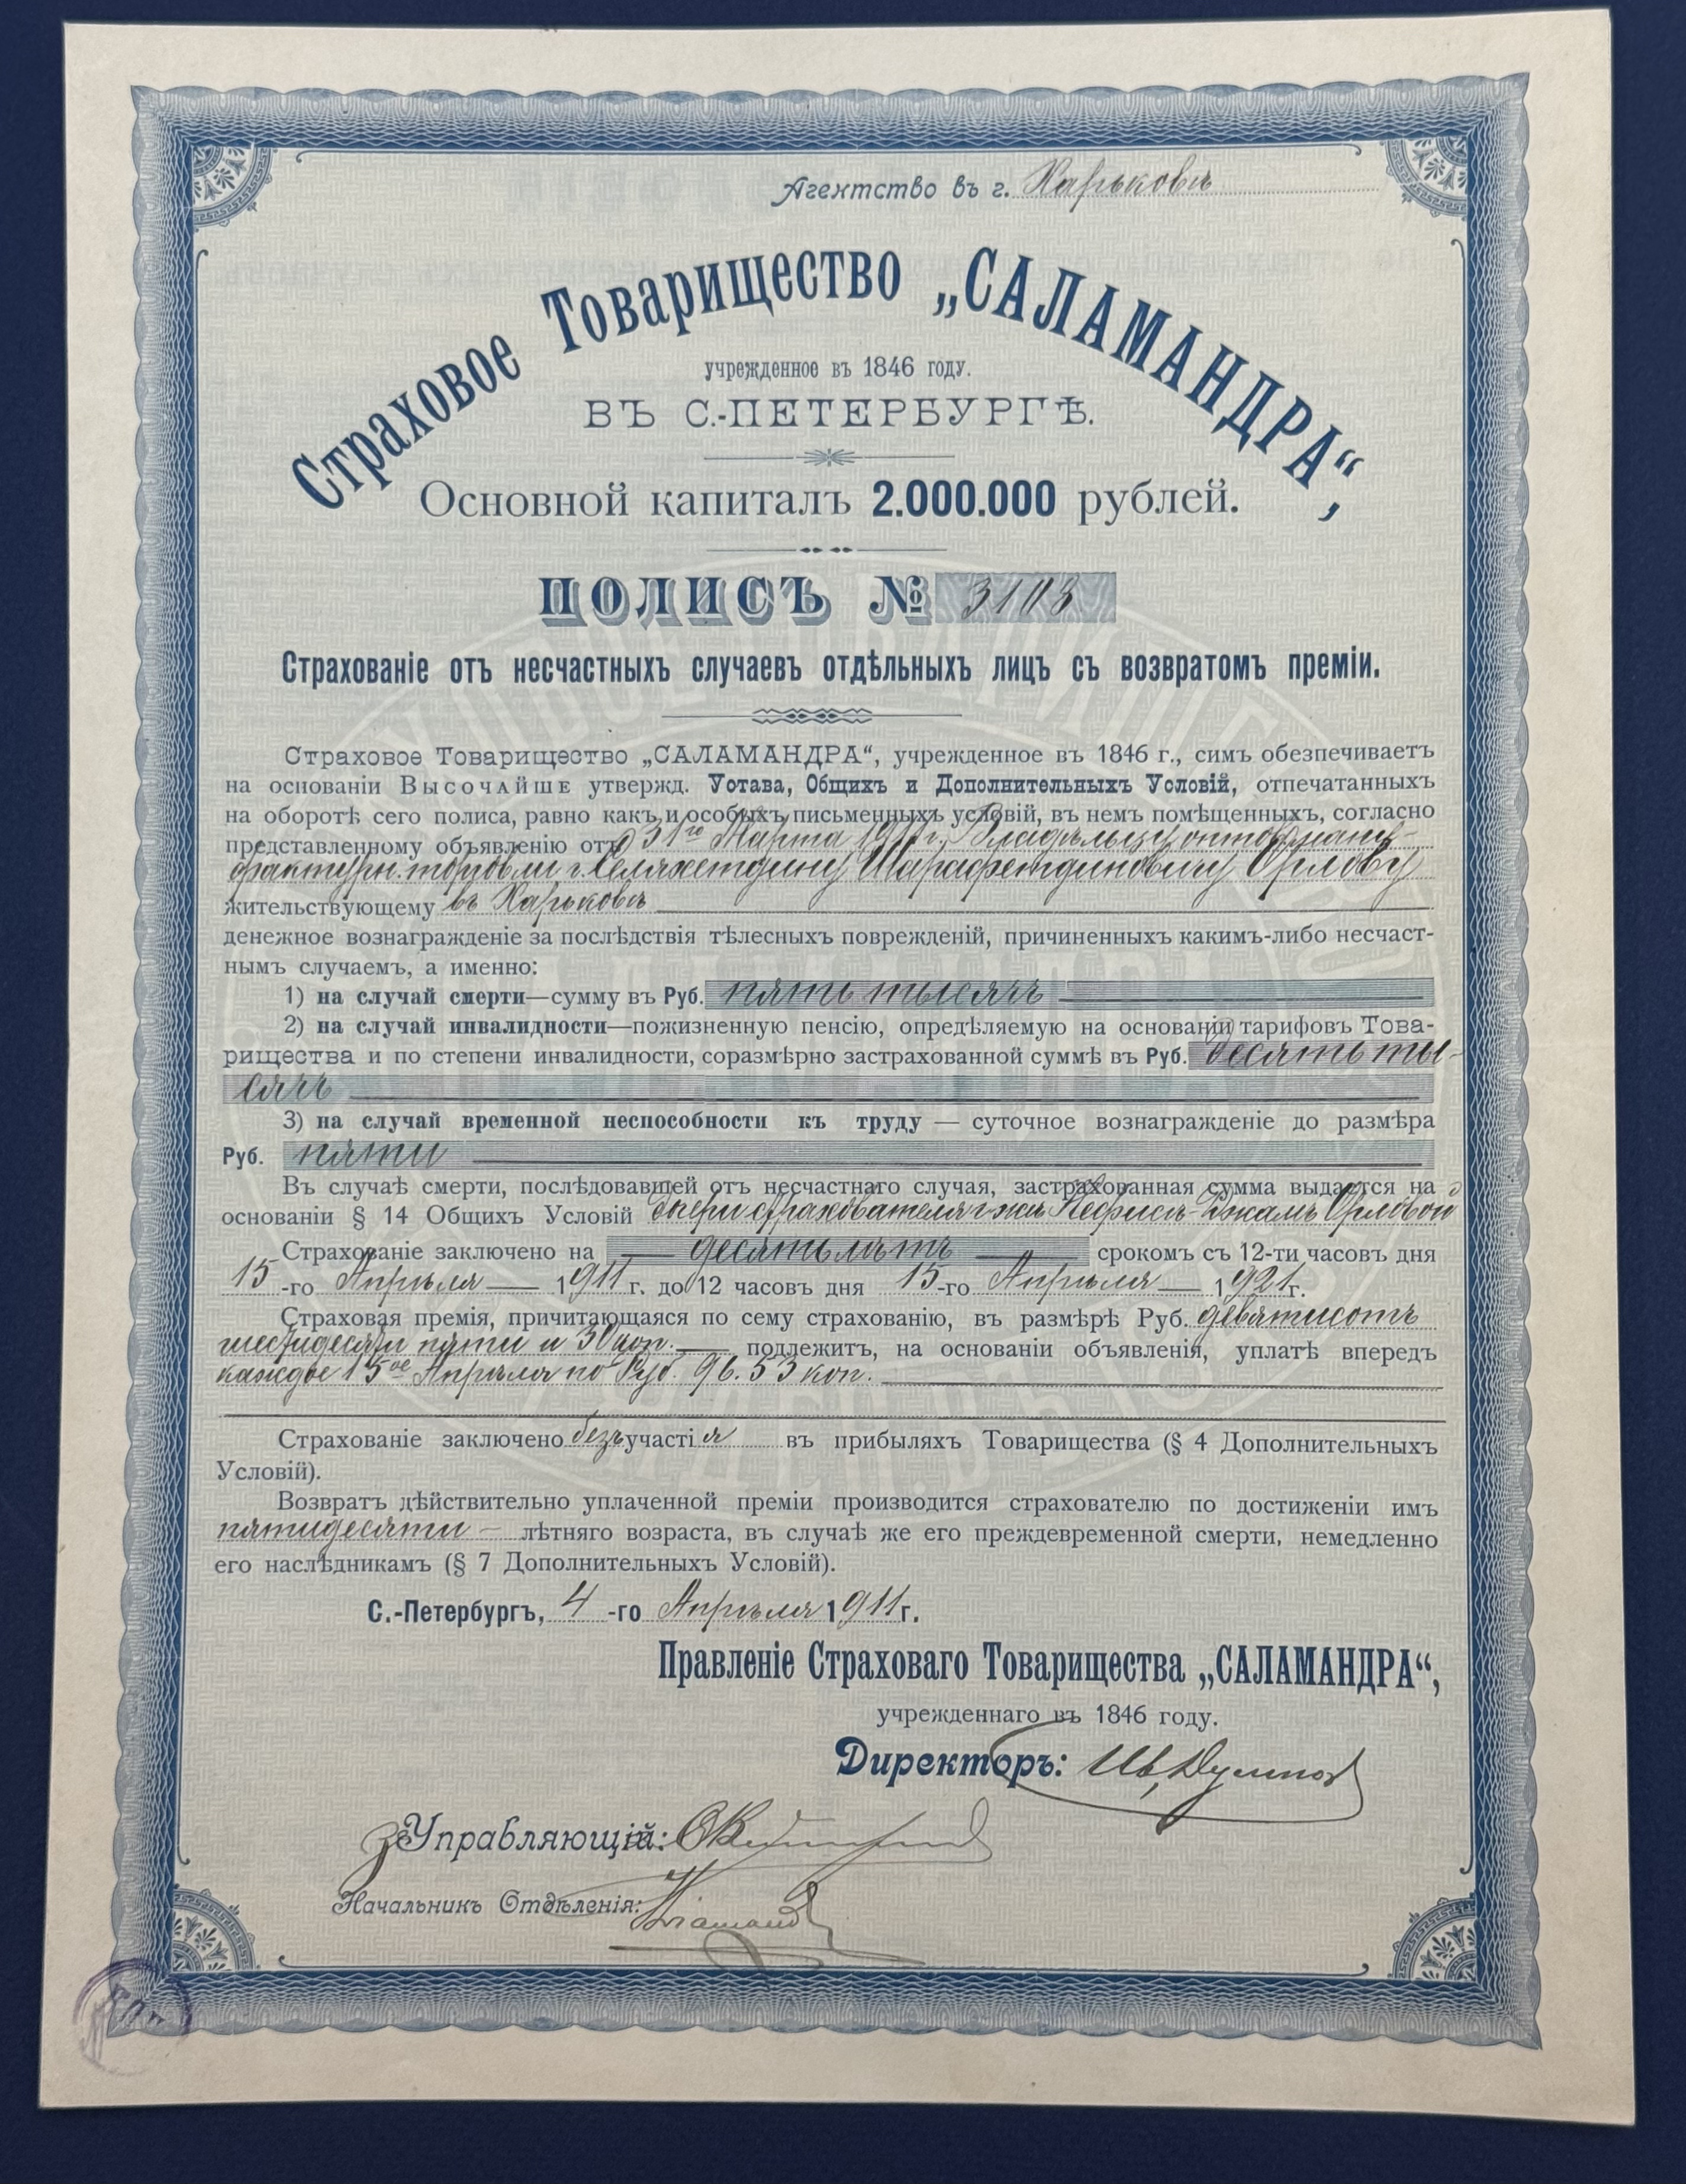
Страховщики предлагали довольно любопытные продукты. Так, товарищество
«Саламандра» практиковало страхование от несчастных случаев на определенный
период с условием возврата внесенных премий после окончания договора или в
случае смерти застрахованного до его истечения. С точки зрения клиента,
страхование получалось как бы бесплатным. На самом деле страховой тариф позволял
инвестировать значительные суммы, а убыточность была крайне низкая.
СТРАХОВОЕ ТОВАРИЩЕСТВО «САЛАМАНДРА», Санкт-Петербург.
Платежное свидетельство №101 на предмет возврата внесенных премий по полису
№1683 по страхованию от несчастных случаев, 1915.
Бумага, цветная печать
 ПЕРВАЯ АВТОСТРАХОВКА
Первые привезенные в Россию из-за рубежа автомобили появились в 1890-е годы. С
каждым годом их становилось все больше, вскоре началось производство собственных
марок. В 1910 году в Российской империи эксплуатировалось 3,5 тыс. автомобилей.
Появление на дорогах нового вида транспорта поставило вопрос о разработке
страховой защиты от присущих ему рисков. Сначала автомобили страховали только
как движимое имущество на случай гибели от огня. Затем остро встала проблема
возмещения ущерба третьим лицам, здоровье или имущество которых пострадали от
автомобилей. Возникло страхование гражданской ответственности автовладельцев. К
1910 году сформировался и такой обособленный вид страхования как автокаско.
Впервые общие условия страхования убытков владельцев моторных экипажей были
утверждены министром внутренних дел 11 мая 1913 года для страхового общества
«Россия». Правилами покрывалась ответственность страхователя перед третьими
лицами за смерть и телесные повреждения, а также за порчу и уничтожение
принадлежащего им имущества, включая животных. Кроме того, единым полисом
покрывался ущерб от повреждения и поломки автомобилей вследствие несчастного
случая. Под ним подразумевались пожар, взрыв, опрокидывание и падение моторных
экипажей, их столкновение друг с другом, с иным движущимся или неподвижным
объектом и т.п. На все эти риски выдавался единый страховой полис.
Вскоре подобные правила были лицензированы и другими страховыми обществами. На
1917 год в России числилось 12 378 автомобилей (легковых — 4000, грузовых — 8
378) и 5909 мотоциклов.
.jpg) ПО НЕМЕЦКИМ ПРАВИЛАМ
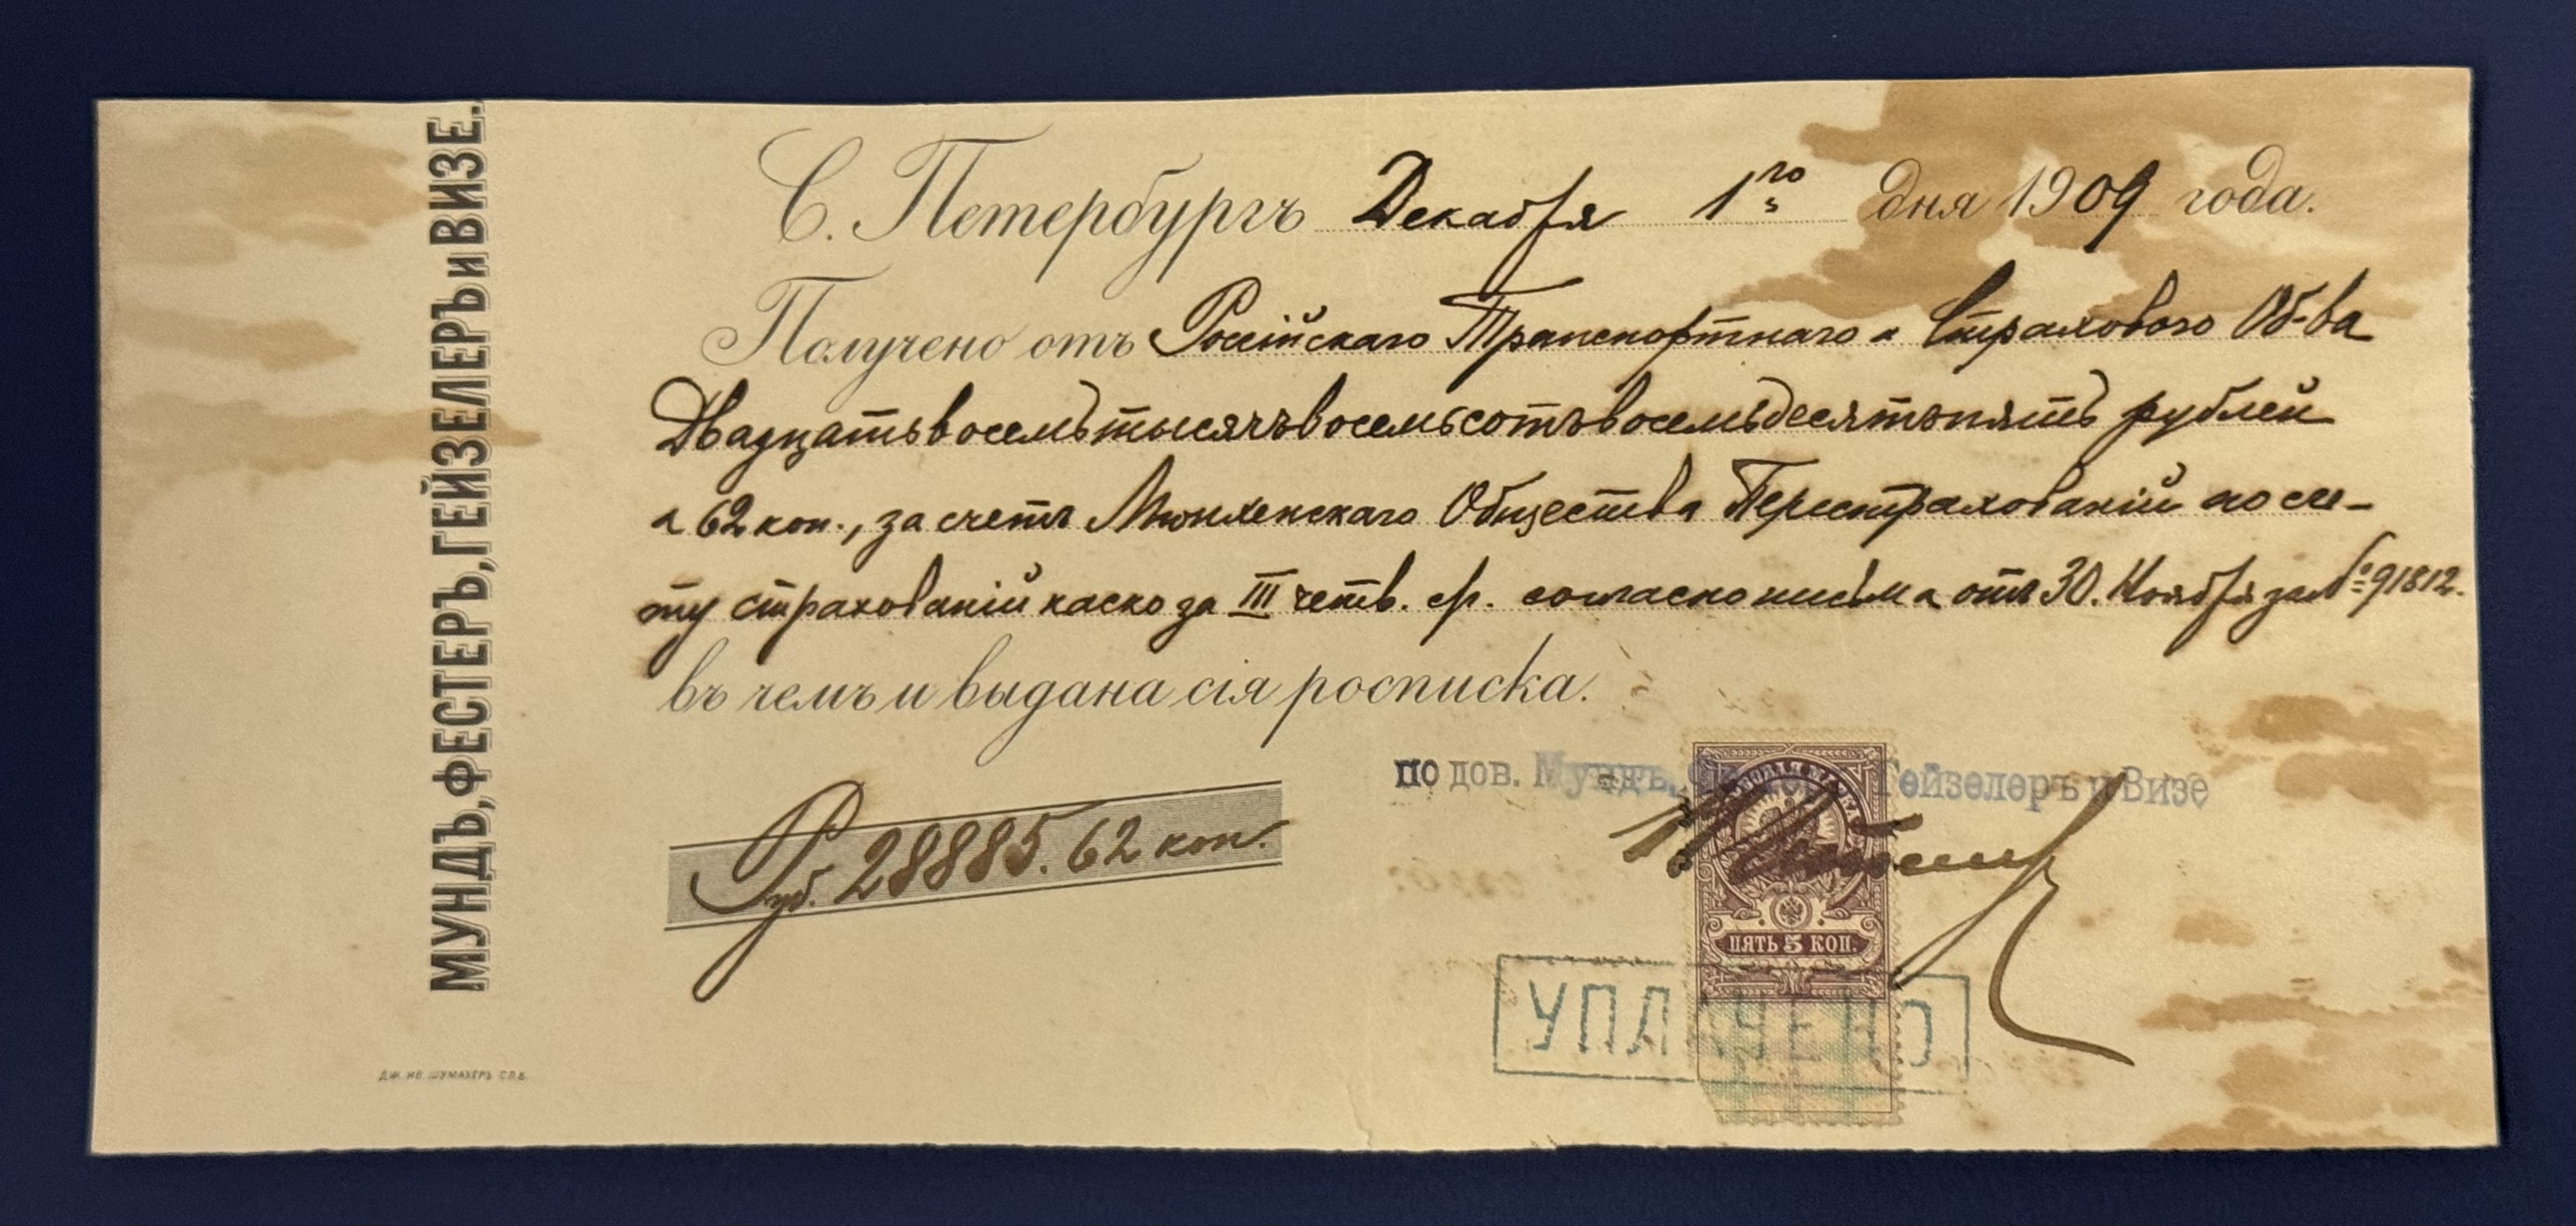
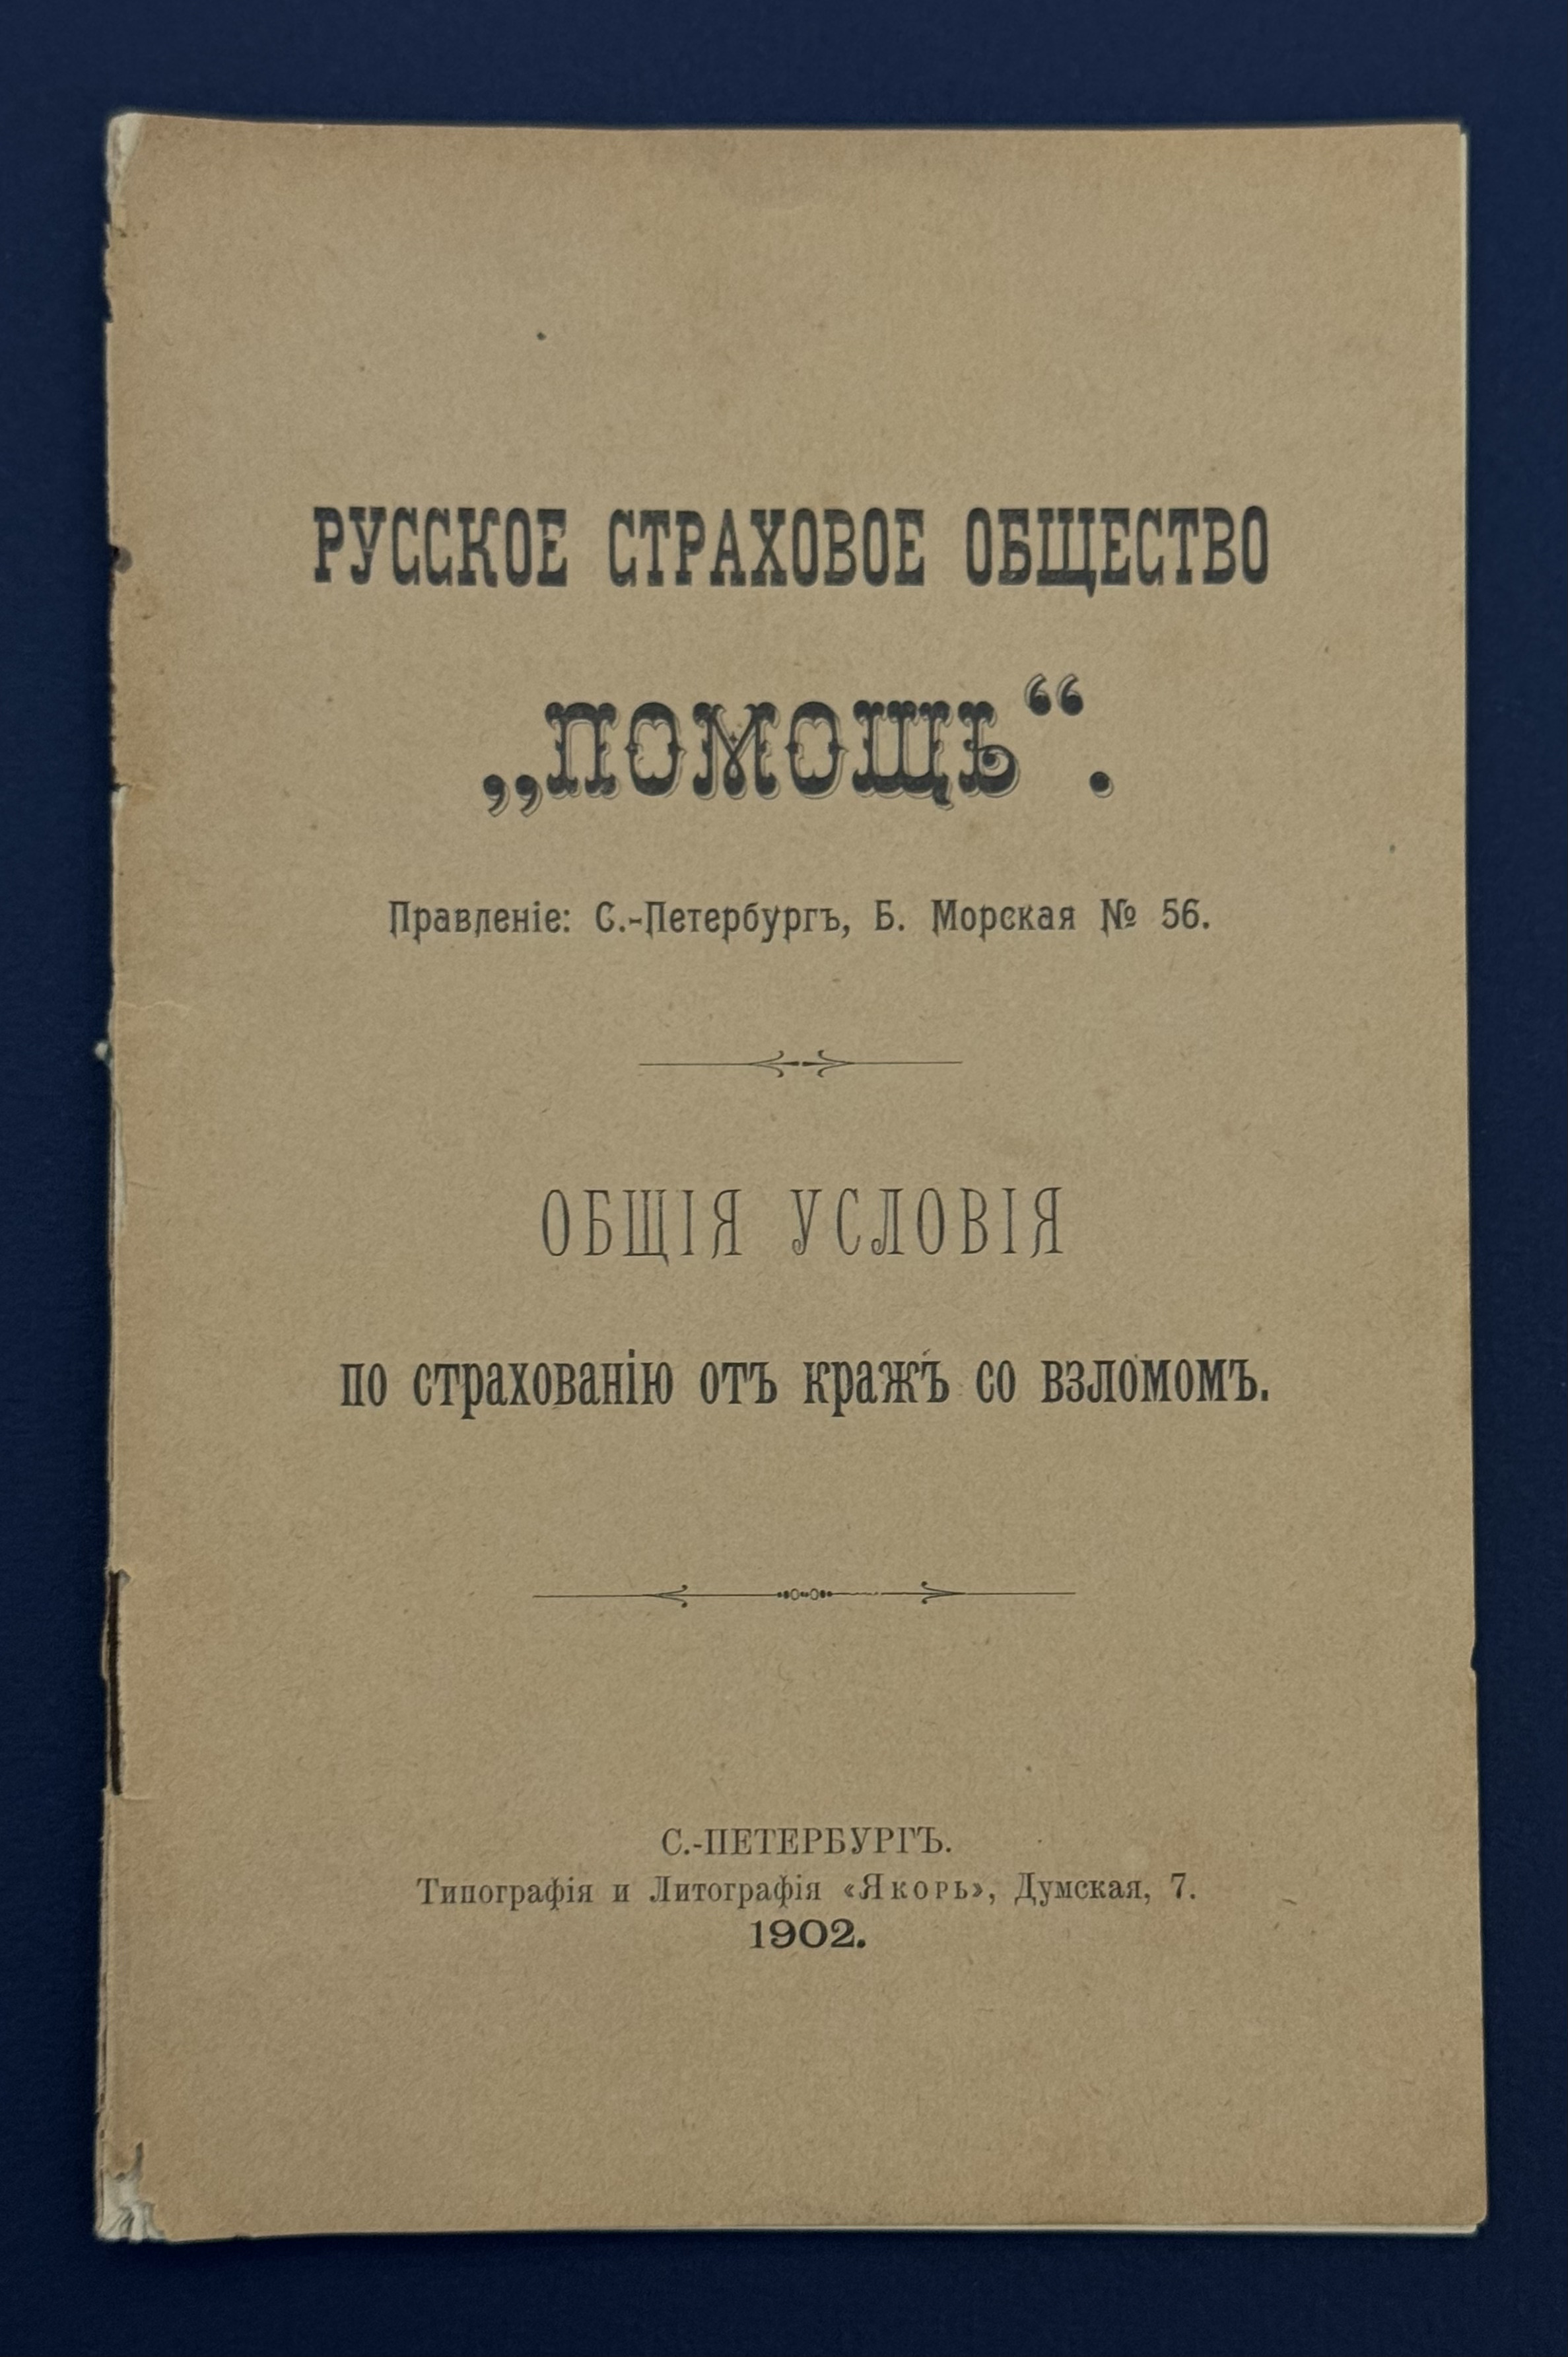
Первым разрешение правительства на страхование от краж со взломом в 1899 году
получило
Русское страховое общество «Помощь» из Санкт-Петербурга. За основу были взяты
правила страхования и тарифы германских страховщиков. Более того, с самого
начала все собранные по этому виду премии пересылались в Германию – Мюнхенскому
генеральному страховому обществу, а «Помощь» оставляла себе только комиссию в
размере 5 %. При этом ответственность по договору полностью лежала на
иностранной компании.
Фактически «Помощь» выступала как страховой агент. Это противоречило российскому
законодательству, предписывающему не менее 40 % валовой премии по прямому
страхованию оставлять на собственном удержании. В свою очередь Мюнхенское
общество также нарушало закон, предоставляя свои услуги напрямую российским
клиентам без получения особого разрешения царского правительства.
Объем операций был невелик, а финансовый результат для немецкой
компании зачастую отрицательным. Особенно убыточными выдались годы первой
русской революции (1904–1905). Тем не менее в 1908 году на рынок страхования от
краж вышло общество «Россия», которое заметно потеснило «Помощь». С 1912 года,
вследствие разразившегося скандала, «Помощь» отказалась от роли посредника между
иностранным страховщиком и российскими потребителями. Компания стала оставлять
на собственном удержании минимально допустимые 40 % валовых премий, а остальное
передавала за рубеж. При этом она выторговала себе у перестраховщиков невиданную
комиссию в размере 30 %, тогда как у её конкурента – общества «Россия» - она
составляла 24,9 %, что тоже немало.
Крайнее ухудшение криминогенной обстановки в 1917-1918 годах, с одной
стороны, повысило спрос на страхование от краж, а с другой – резко увеличило
убыточность операций. В результате весной 1918 года общество «Россия» разослало
своим клиентам извещения об отказе пролонгировать соответствующие договоры.
РУССКОЕ СТРАХОВОЕ ОБЩЕСТВО «ПОМОЩЬ» (Санкт-Петербург).
Брошюра «Общие условия по страхованию от краж со взломом», 16 стр., 1902.
Бумага, типографская печать.
 СТРАХОВАНИЕ СТЁКОЛ И ЗЕРКАЛ
Первые товарищества по страхования стекол и зеркал от разбития появились в
Санкт-Петербурге в 1875 и 1880 годах, но объем их операций был невелик, и вскоре
они сошли со сцены. В 1888 году разрешение правительства проводить этот вид
страхования получило Русское страховое общество «Помощь» из столицы. Страховыми
случаями считались излом витринного стекла в результате непреднамеренных
действий (например, при мытье окон) или, скажем, разбитие из хулиганских
побуждений третьими лицами.
Правила страхования и тарифы были заимствованы «Помощью» у немецких
страховщиков, которые к тому времени накопили большой опыт в этой сфере.
Несмотря на высокие ставки премии, первые пять лет (1889–1893) оказались для
«Помощи» убыточными. В последующие годы страхование стёкол приносило стабильную,
пусть и невысокую прибыль.
Десять лет «Помощь» была, условно говоря, монополистом на этом рынке, но в 1899
году разрешение проводить страхование стёкол и зеркал получило общество
«Россия». Спрос по этому виду страхования был невелик и территориально
ограничивался столицами и крупными городами.
Тяжелыми для страховщиков выдались революционные годы (1904–1906), когда их
убыток составлял десятки тысяч рублей. При том что и «Помощь», и «Россия»
активно отклоняли требования многих клиентов по возмещению убытков, ссылаясь на
народные беспорядки, которые являются исключениями в страховых случаях. В свою
очередь, отказы вызвали вал судебных исков, и определенная часть клиентов
добилась выплаты возмещения.
С началом Первой мировой войны вновь дела в этой сфере стали неблагоприятны для
страховщиков: снижение притока нового бизнеса и увеличение страховых убытков
привели к балансовым потерям. При этом «Помощь» получала значительную часть
возмещения от перестраховщиков, а общество «Россия» все риски оставляло на
собственный счет.
РЕПРОДУКЦИЯ ФОТОГРАФИИ.
Обязательным условием договора аренды являлось страхование арендатором за свой счет витринных стекол магазина.
Угол Тверского бульвара, Москва.
.jpg)
ПЕРВОЕ РУССКОЕ ТОВАРИЩЕСТВО СТРАХОВАНИЯ СТЕКОЛ И ЗЕРКАЛ ОТ РАЗБИТИЯ (СПб).
Первые товарищества появились в Санкт-Петербурге в 1875 и 1880 годах.
.jpg) СТРАХОВАНИЕ ОТ ТИРАЖА
В 1864 году состоялся выпуск внутреннего 5%-го с выигрышами займа: 1 млн билетов
на предъявителя номиналом 100 рублей на общую сумму 100 млн рублей. Билеты этого
займа должны были выкупаться в течение 60 лет, по возвышающимся ценам от 120 до
150 рублей за каждый. С этой целью вводились ежегодные тиражи для погашения,
проходившие 2 января и 4 июля.
Население привлекала возможность денежного приза. В первые 30 лет один раз в год
производился тираж выигрышей на общую сумму 600 тыс. рублей, в том числе были
установлены четыре крупных выигрыша: 200, 75, 40 и 25 тыс. рублей.
В 1866 году государством был произведен аналогичный Второй выигрышный
заём. Спрос населения на эти бумаги был высок. Вскоре билеты стали котироваться
на бирже. С каждым годом разница между выкупной ценой билета и его биржевой
стоимостью возрастала, доходя до десятков и даже сотни рублей. Риск финансовых
потерь у владельцев билетов при выходе их в тираж стало возможно
застраховать.
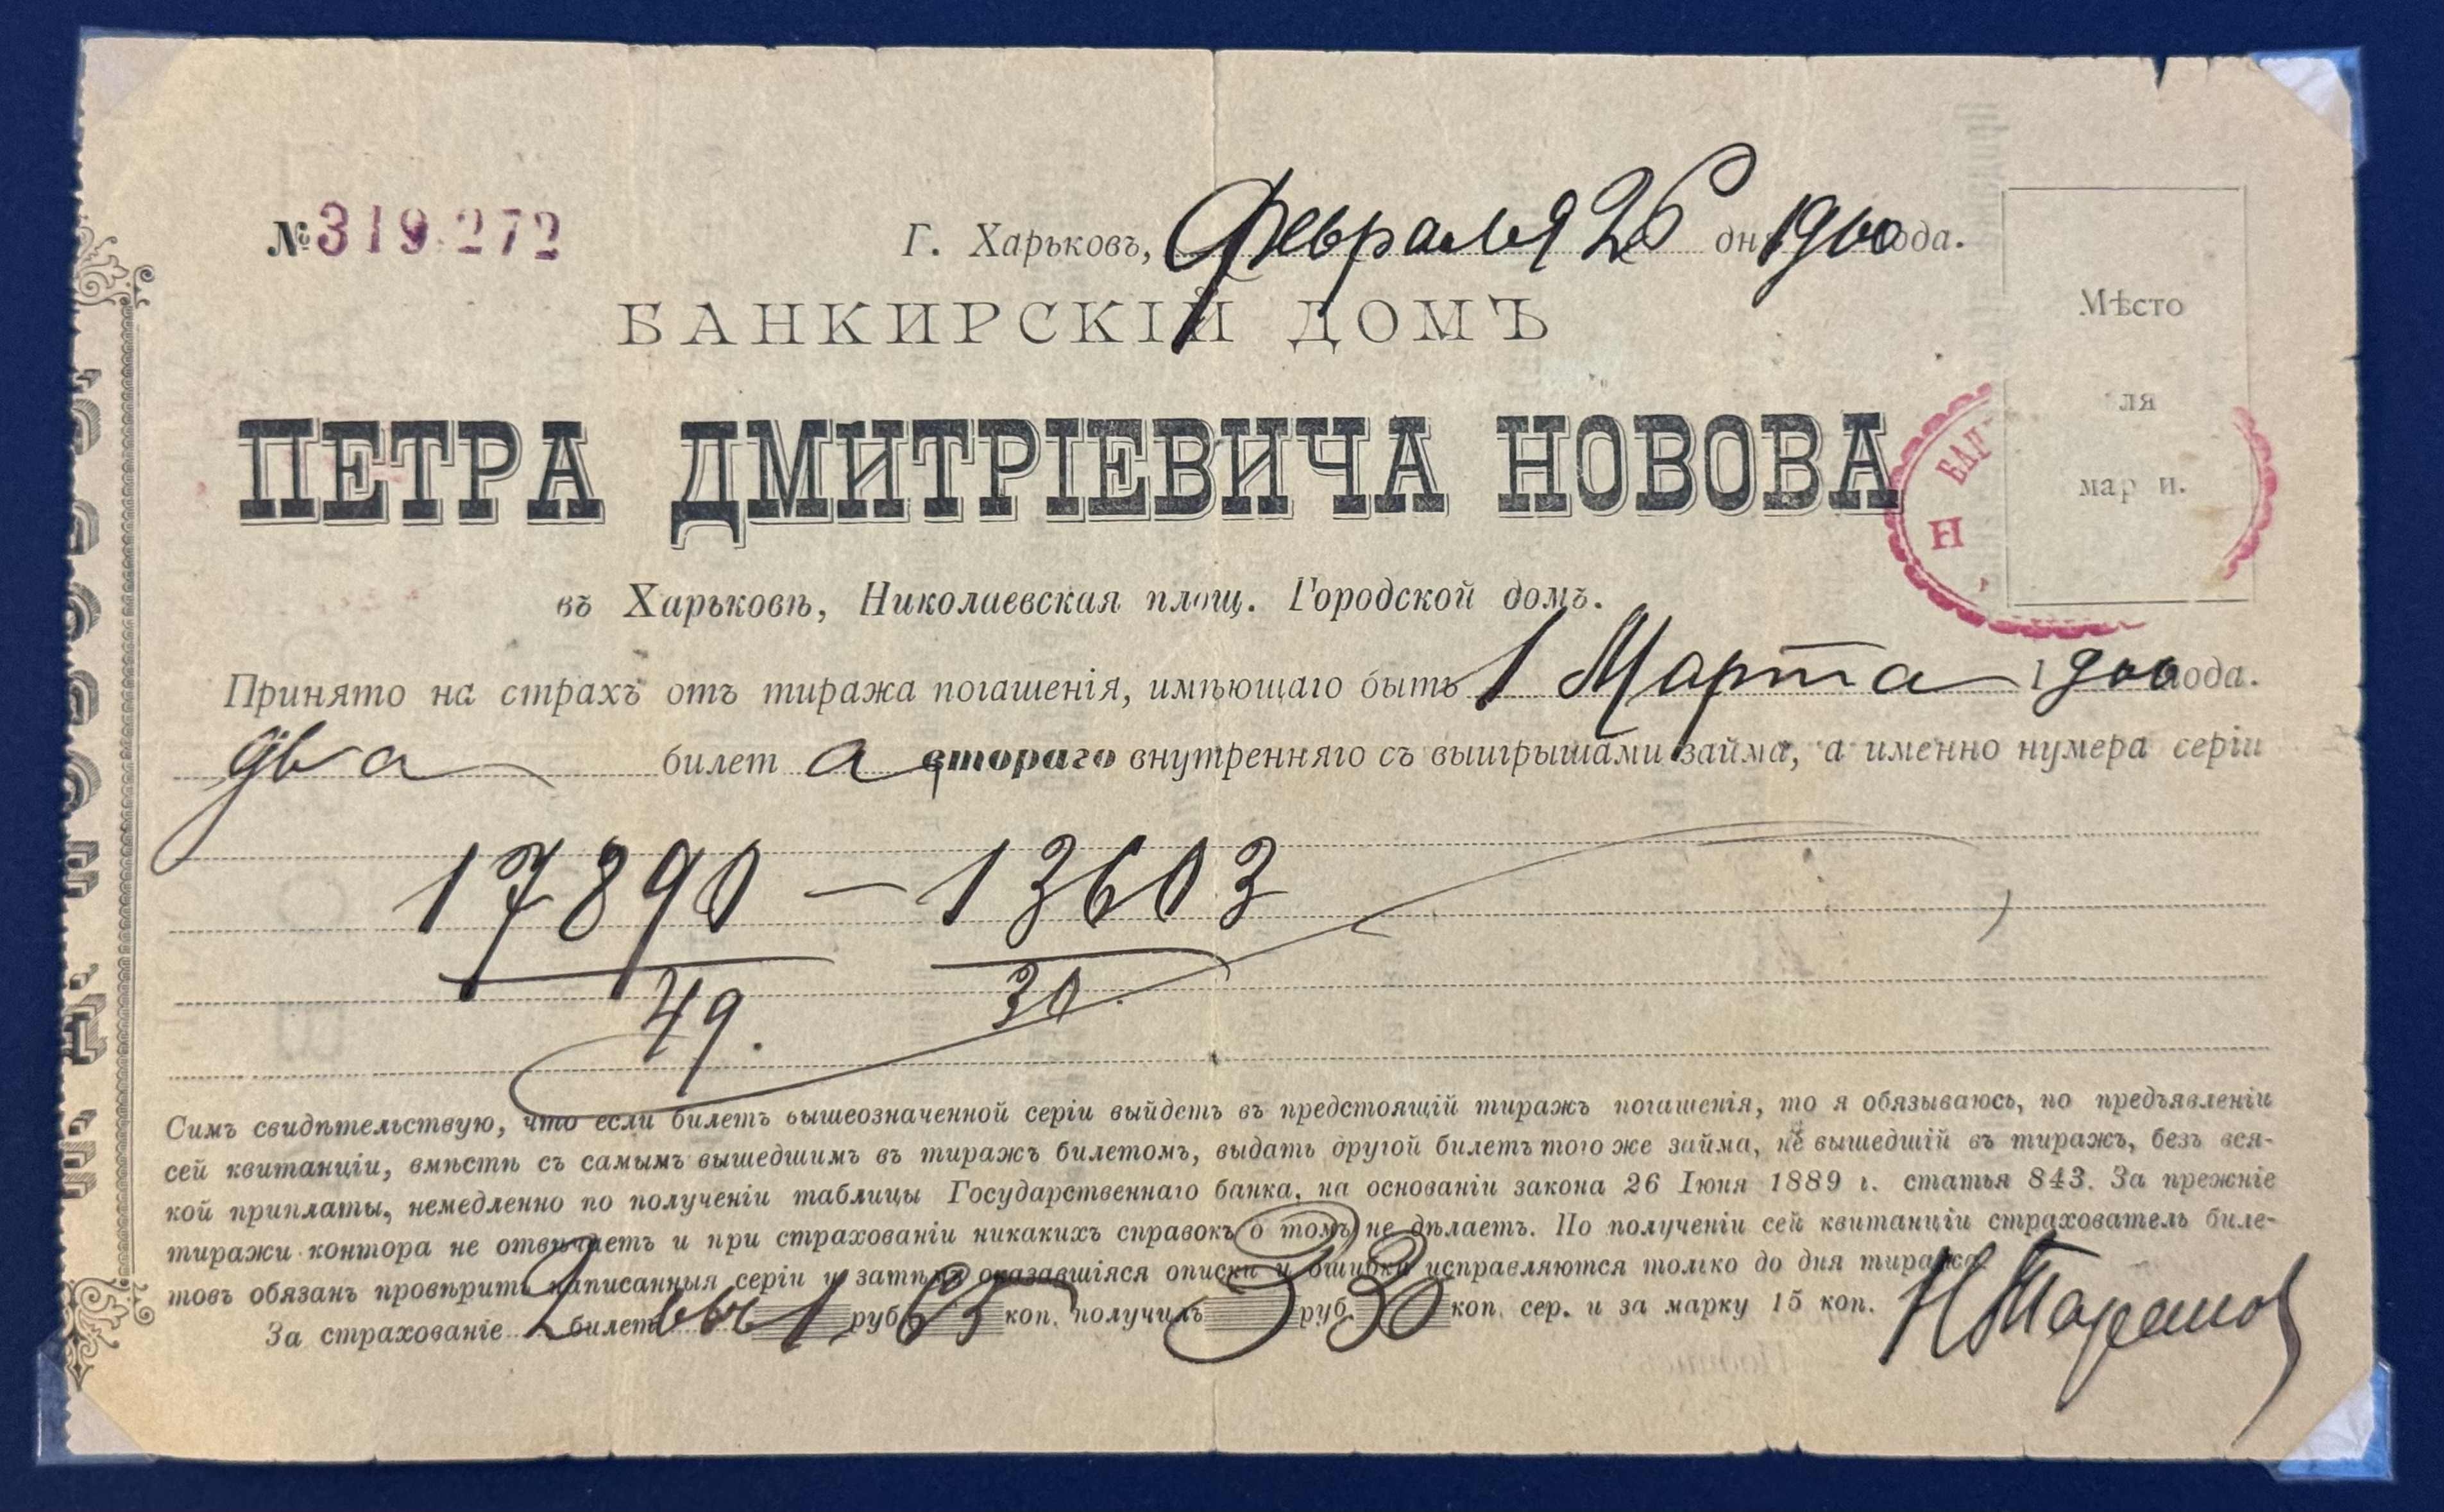
Накануне очередного тиража погашения желающие обезопасить себя от потерь
владельцы билетов обращались к страховщикам. За небольшую страховую премию можно
было рассчитывать при выходе билета в тираж на выплату разницы между выкупной и
биржевой ценами билета. Но обычно страховщики за свой счет вместо вышедшего в
тираж билета предоставляли аналогичный.
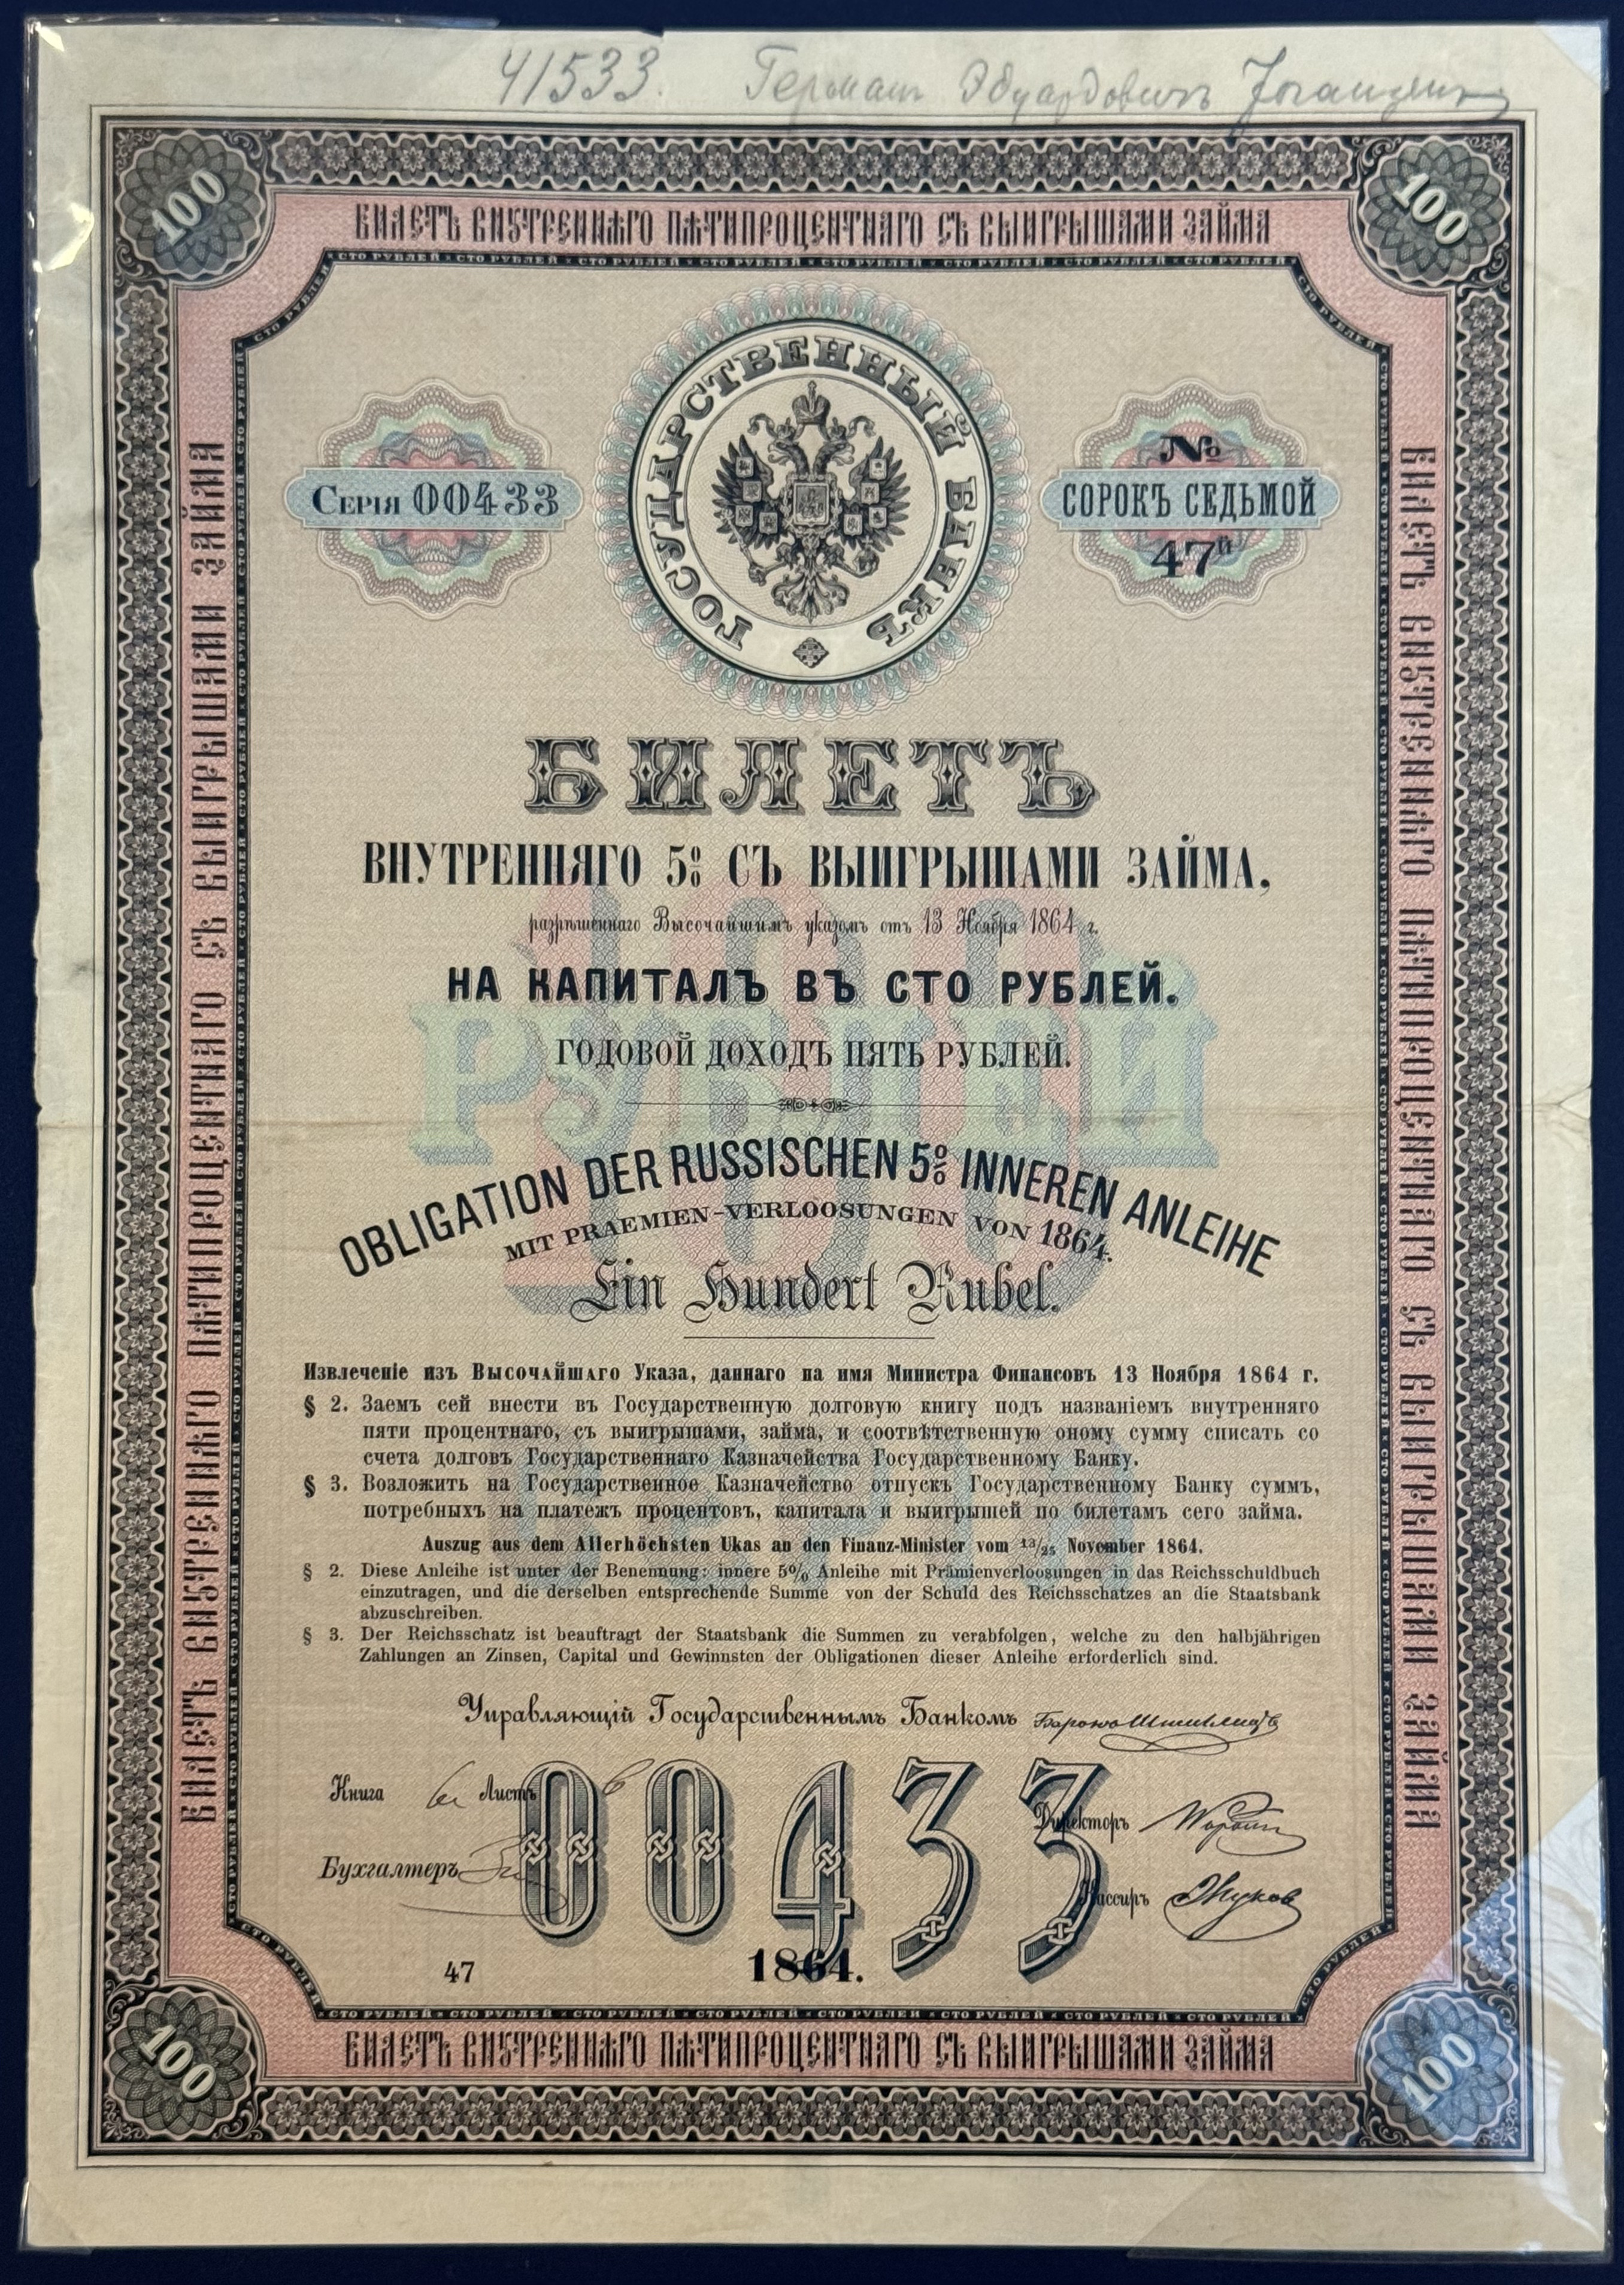
СТРАХОВАНИЕ ОТ ТИРАЖА ПОГАШЕНИЯ БИЛЕТОВ ВНУТРЕННИХ С ВЫИГРЫШАМИ ЗАЙМОВ.
Билет внутреннего 5% с выигрышами займа на капитал в 100 руб. №47 серия 00433,
1864.
Бумага, цветная печать.
БАНКИРСКИЙ ДОМ ПЕТРА ДМИТРИЕВИЧА НОВОВА (Харьков).
Квитанция №319272 на страхование от тиража погашения билетов госзайма, 1900.
Бумага, типографская печать.
 СТРАХОВАНИЕ ОТ ГРАДОБИТИЯ
Россия царского периода являлась земледельческой страной и благополучие её
граждан и государства в целом зависело от урожая сельскохозяйственных культур.
Для борьбы с последствиями града в России по примеру Германии стали применять
страхование посевов. Пионерами выступили несколько обществ, возникших в
Прибалтийских губерниях начиная с 1831 года. Однако объемы их операций были
невелики.
В 1877 году в Москве возникло «Общество взаимного страхования от градобития».
Несмотря на термин «взаимное», по своему обустройству оно мало отличалось от
акционерного. За первые 15 лет оно смогло заключить договоры в 57 губерниях
России, но, по разным оценкам, в обществе страховалось менее 1% посевных
площадей. Тем не менее, оно проработало вплоть до революции 1917 года.
Практически все земства, начиная со второй половины 1860-х годов, обсуждали
введение страхования посевов от градобития. От слов к делу перешло Орловское
земство, которое получило в 1892 году разрешение правительства. Однако масштабы
дела оказались столь мизерными, что в 1896 году Орловское земство свернуло
дела.
Всего две акционерные компании в начале 1870-х годов пробовали заниматься
страхованием от градобития не столько в расчёте на прибыль, сколько в надежде
расширить свою клиентуру по страхованию от огня.
«Русское общество страхования от градобития», возникшее в 1871 году, очень тесно
было связано с «Русским страховым от огня обществом» (создано в 1867 году).
Справедливо опасаясь возможных больших убытков по страхованию от градобития,
инициаторы создания «Русского страхового от огня общества» предпочли не включать
этот вид в круг операций своей компании, а создать отдельного страховщика. В
1872 году. специализированное общество приступило к деятельности, через два года
страховая сумма по договорам составила 10,7 млн рублей, но из-за гигантских
убытков 1876 году оно было вынуждено объявить о ликвидации.
Возникшее в 1872 году в Москве общество «Якорь» также включило в круг своих
операций страхование посевов от градобития. Однако в первые три-четыре года
работы общество столкнулось со значительными убытками по этой отрасли и вскоре
прекратило эти операции. Больше акционерные страховщики не предпринимали попыток
заняться этим видом.
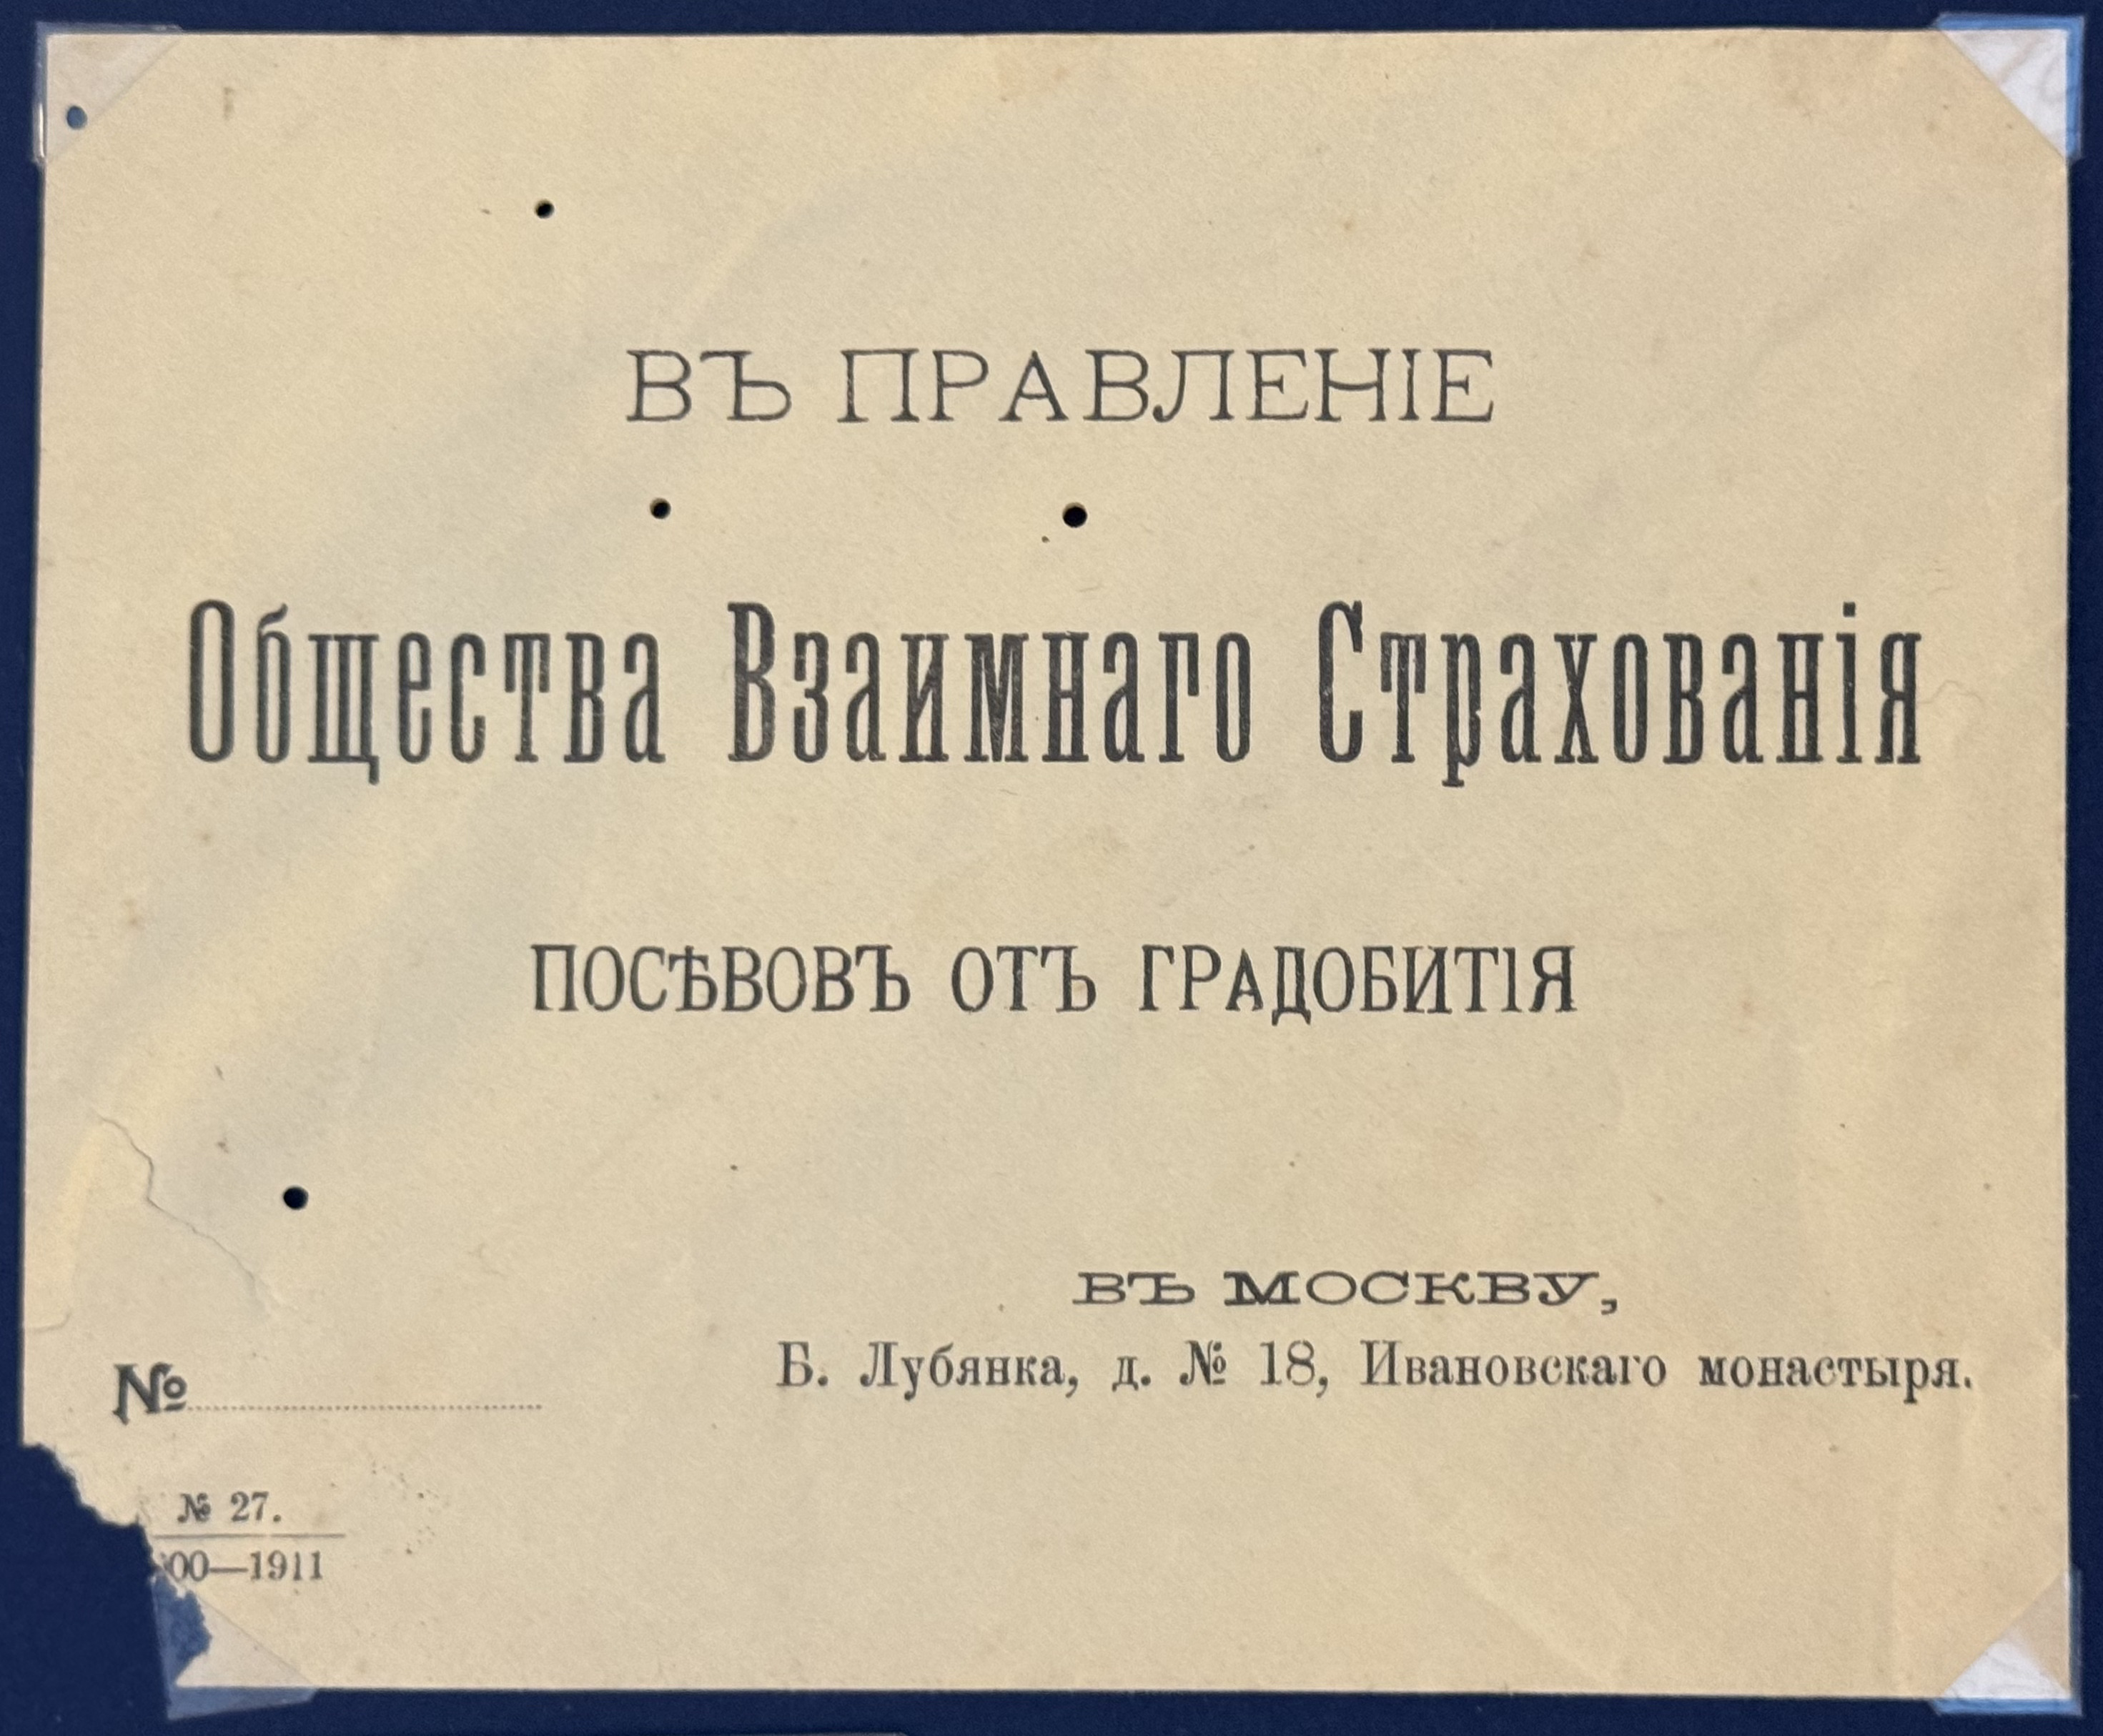
ОБЩЕСТВО ВЗАИМНОГО СТРАХОВАНИЯ ПОСЕВОВ ОТ ГРАДОБИТИЯ (Москва).
Вторая редакция устава общества, 1906.
Фирменный конверт общества, 1911.
Бумага, типографская печать.
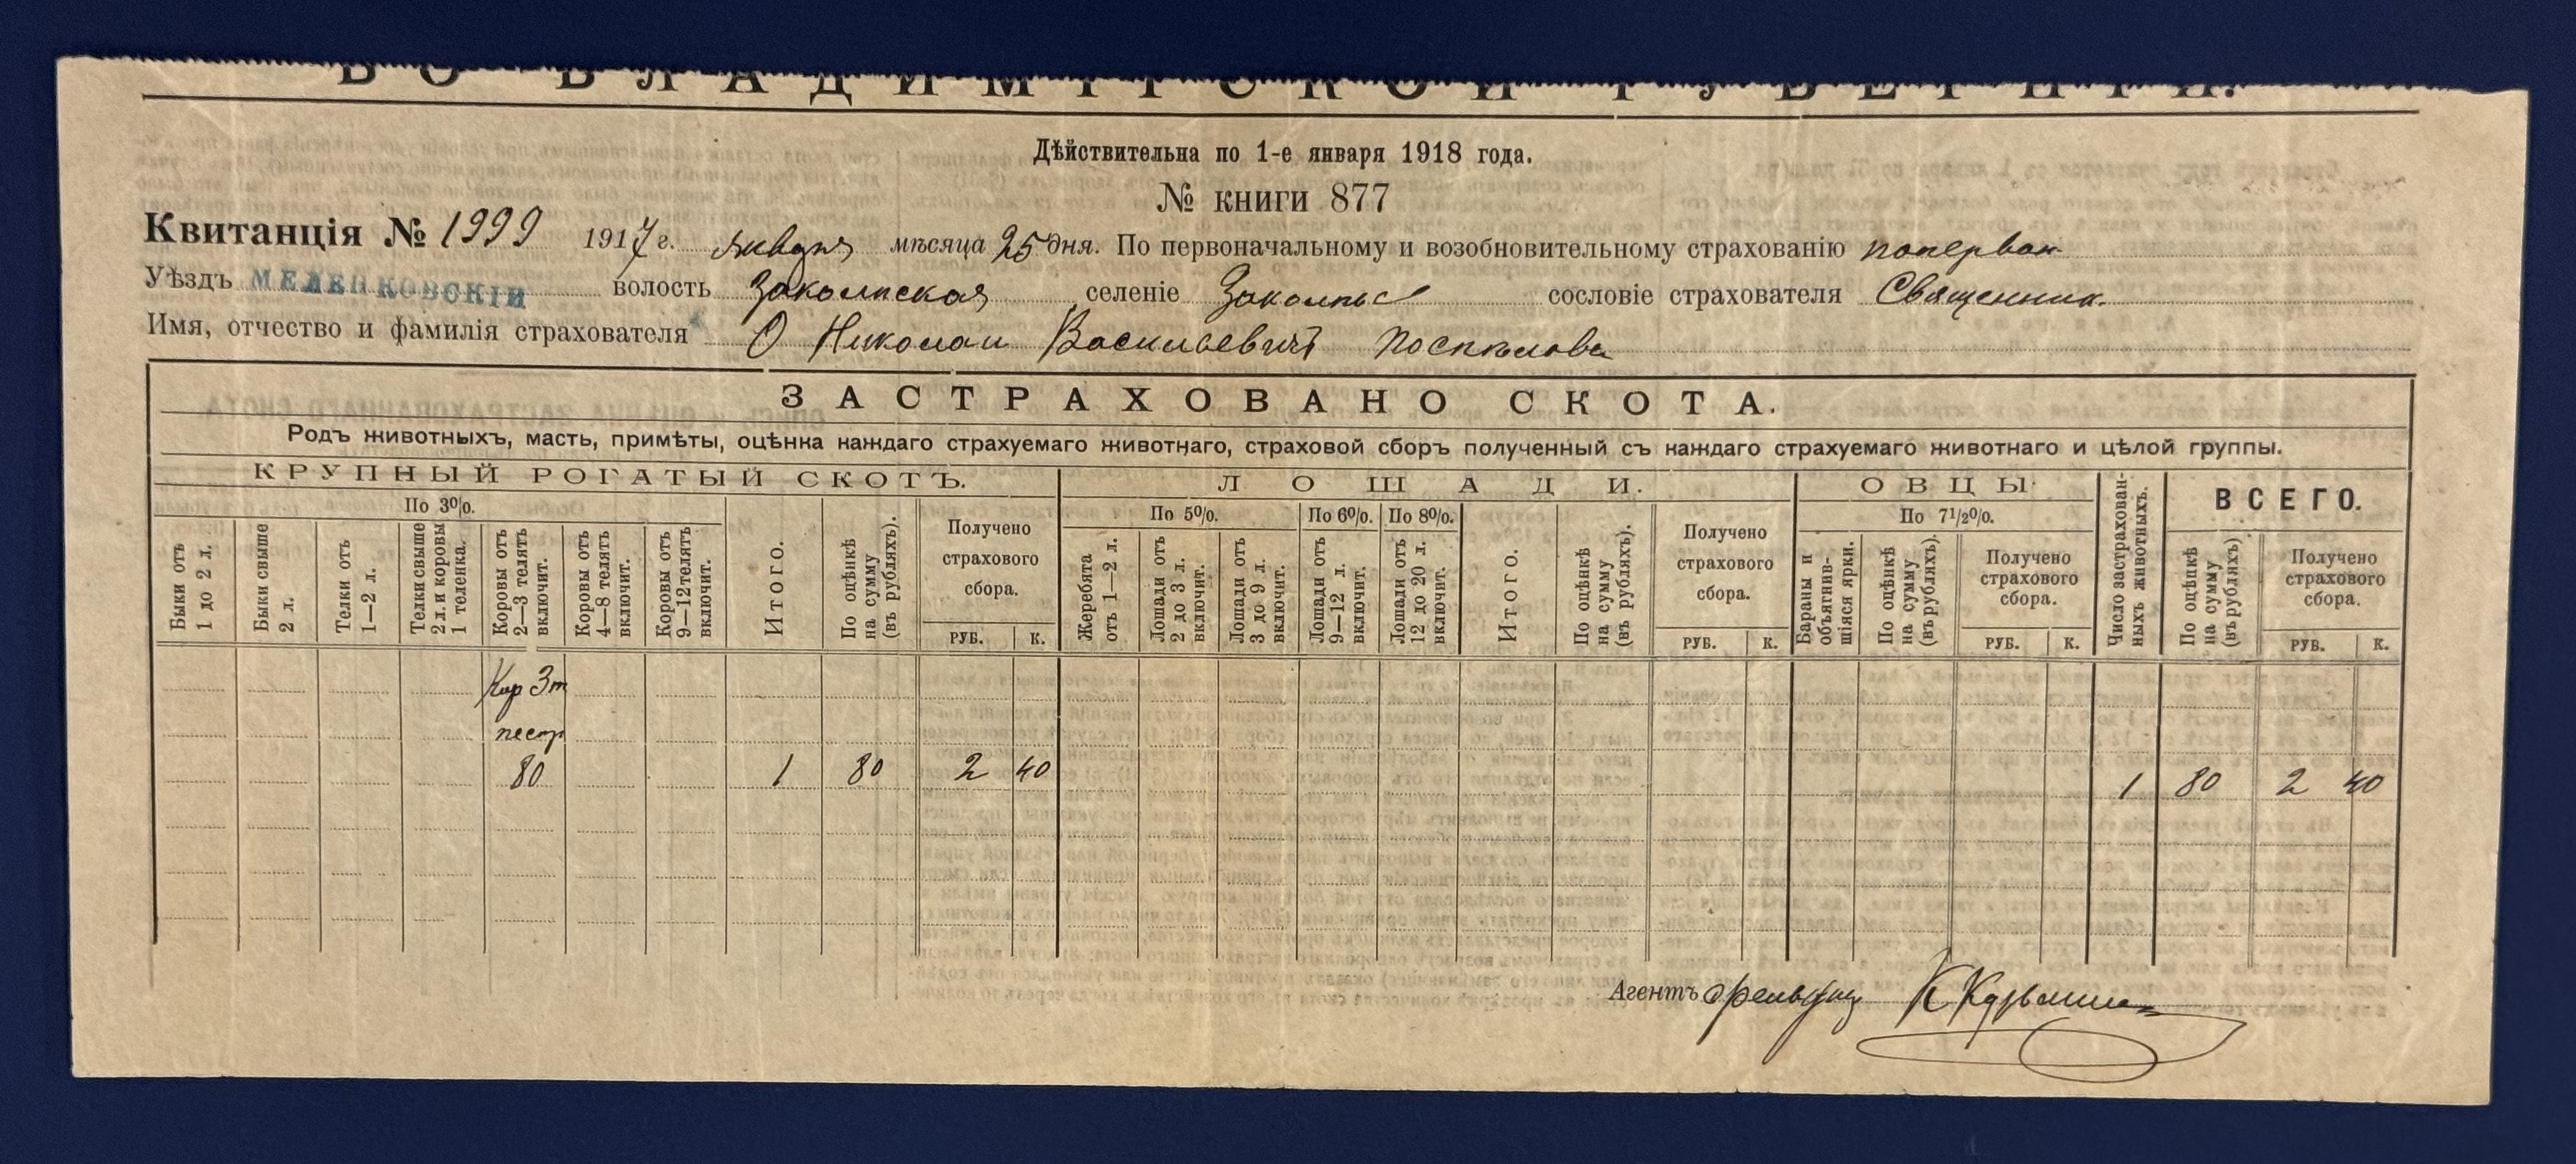
 СТРАХОВАНИЕ СКОТА ОТ ПАДЕЖА
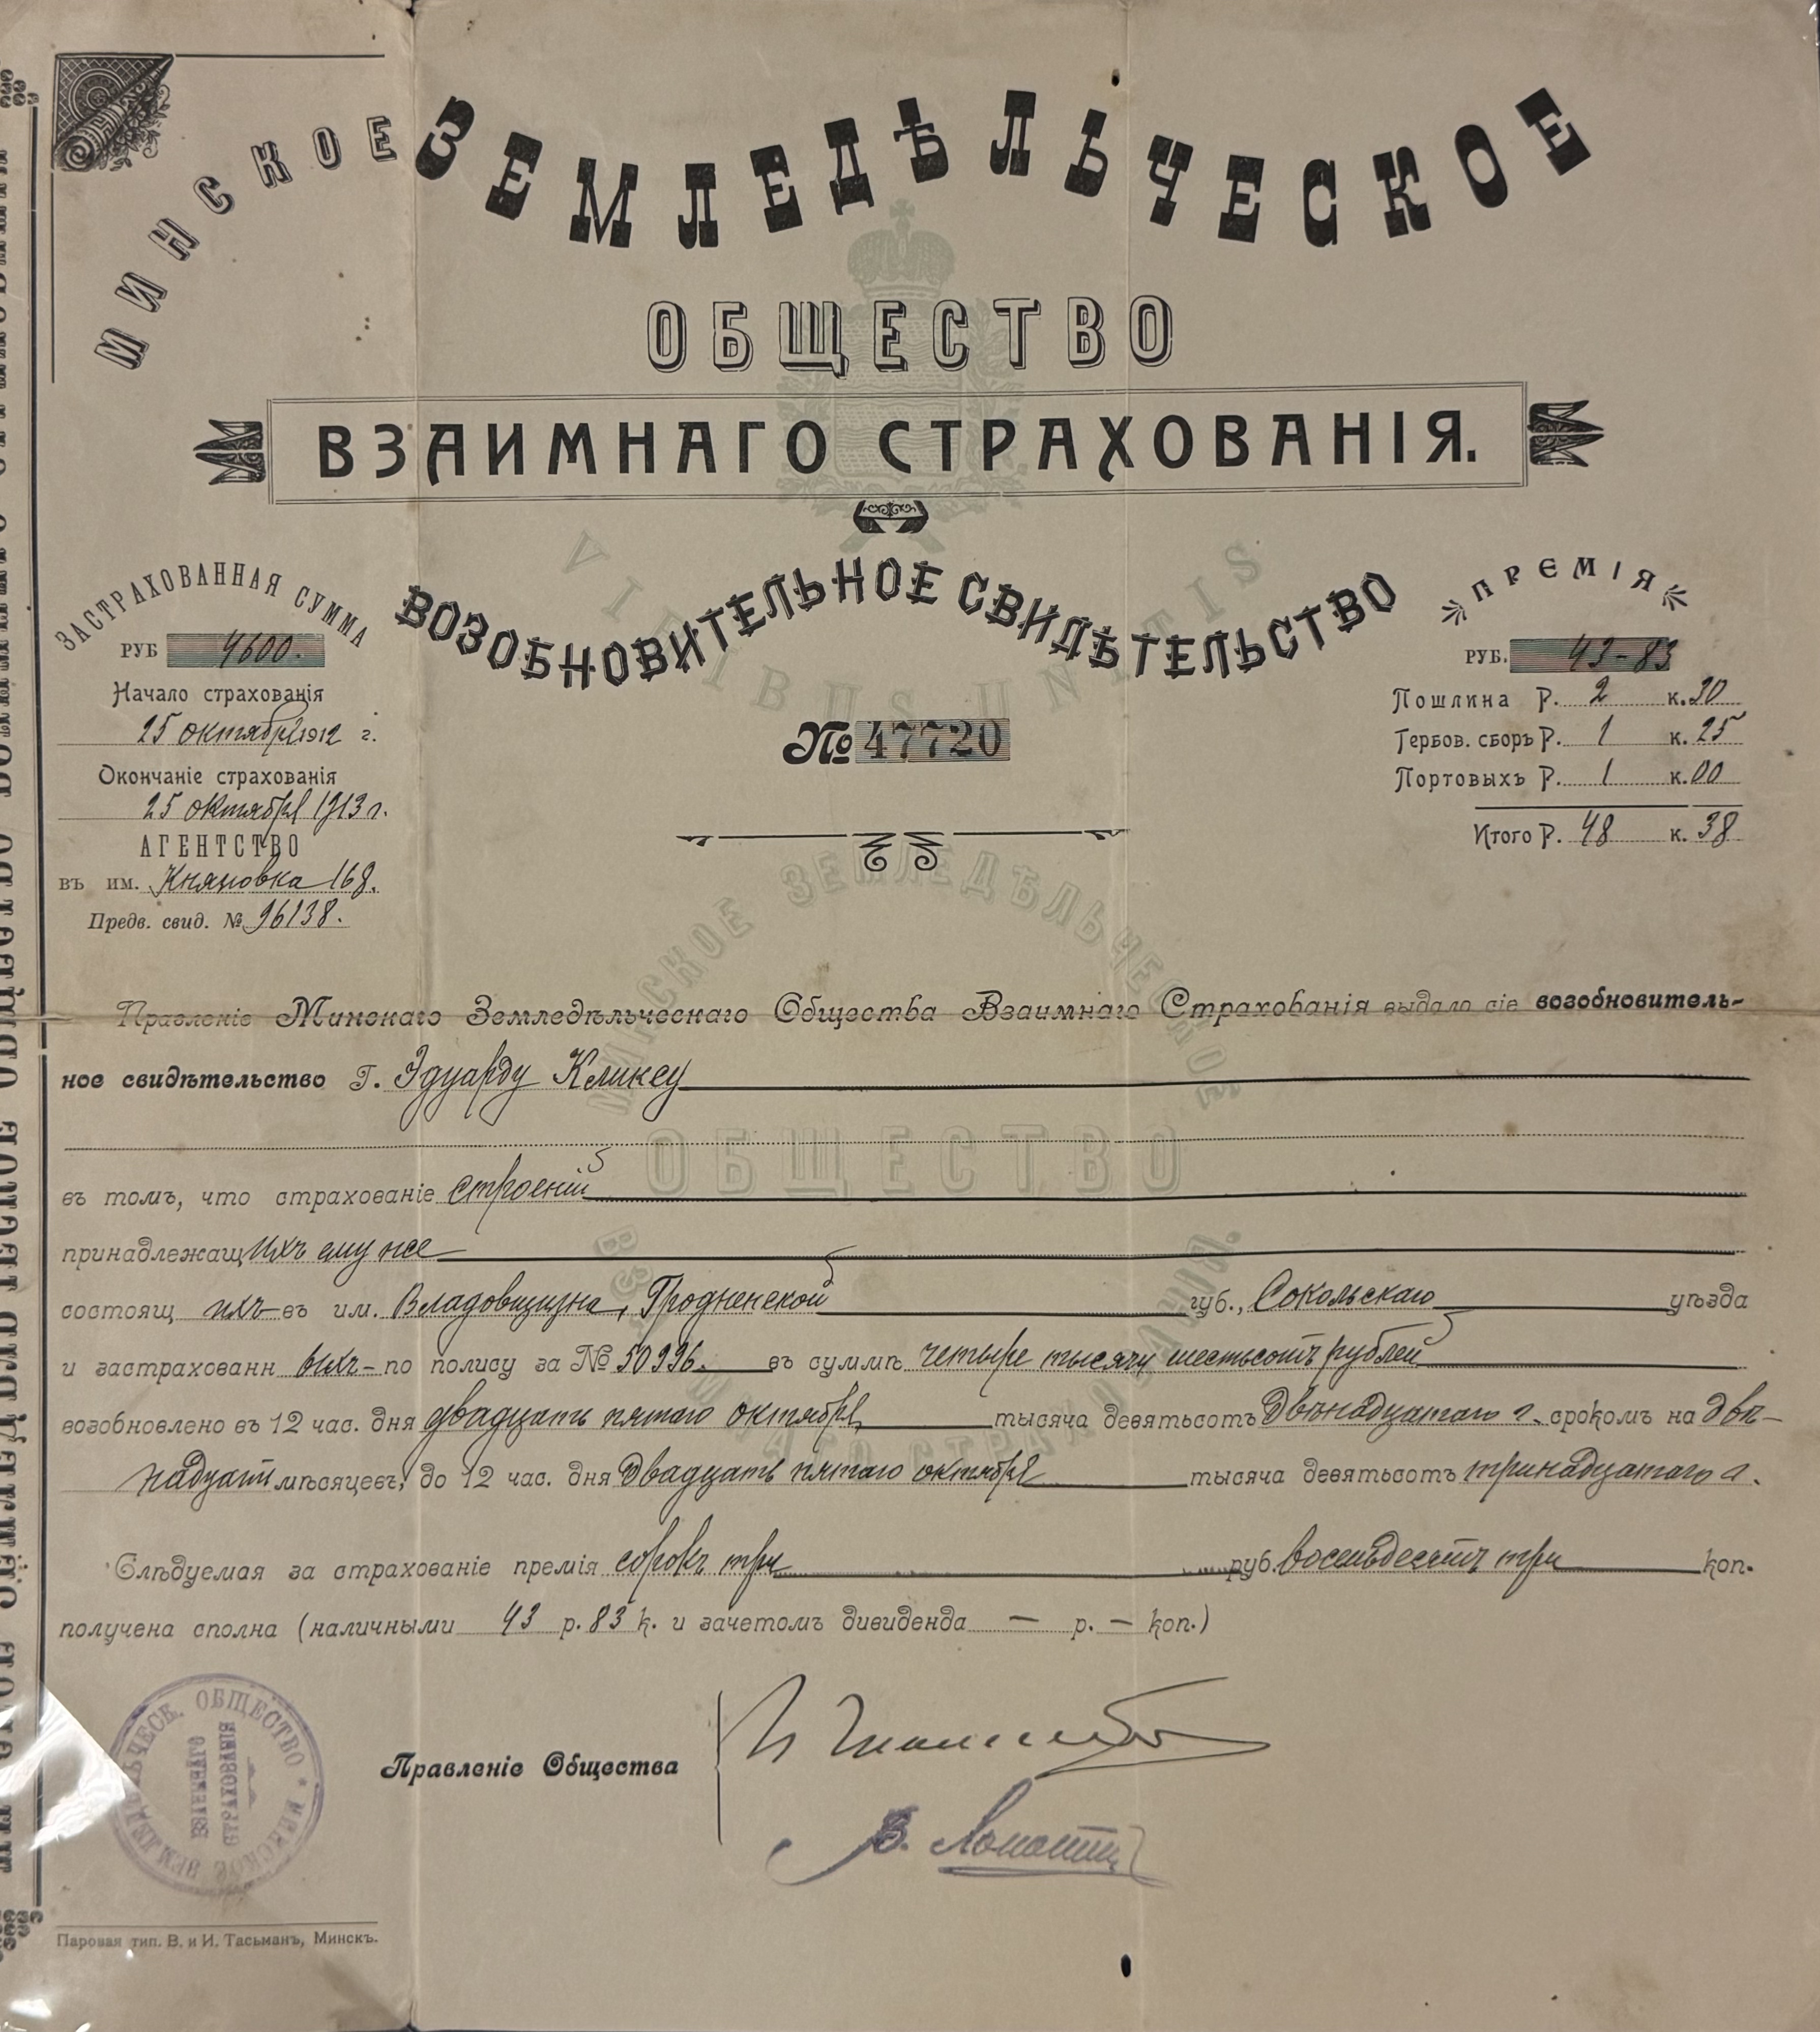
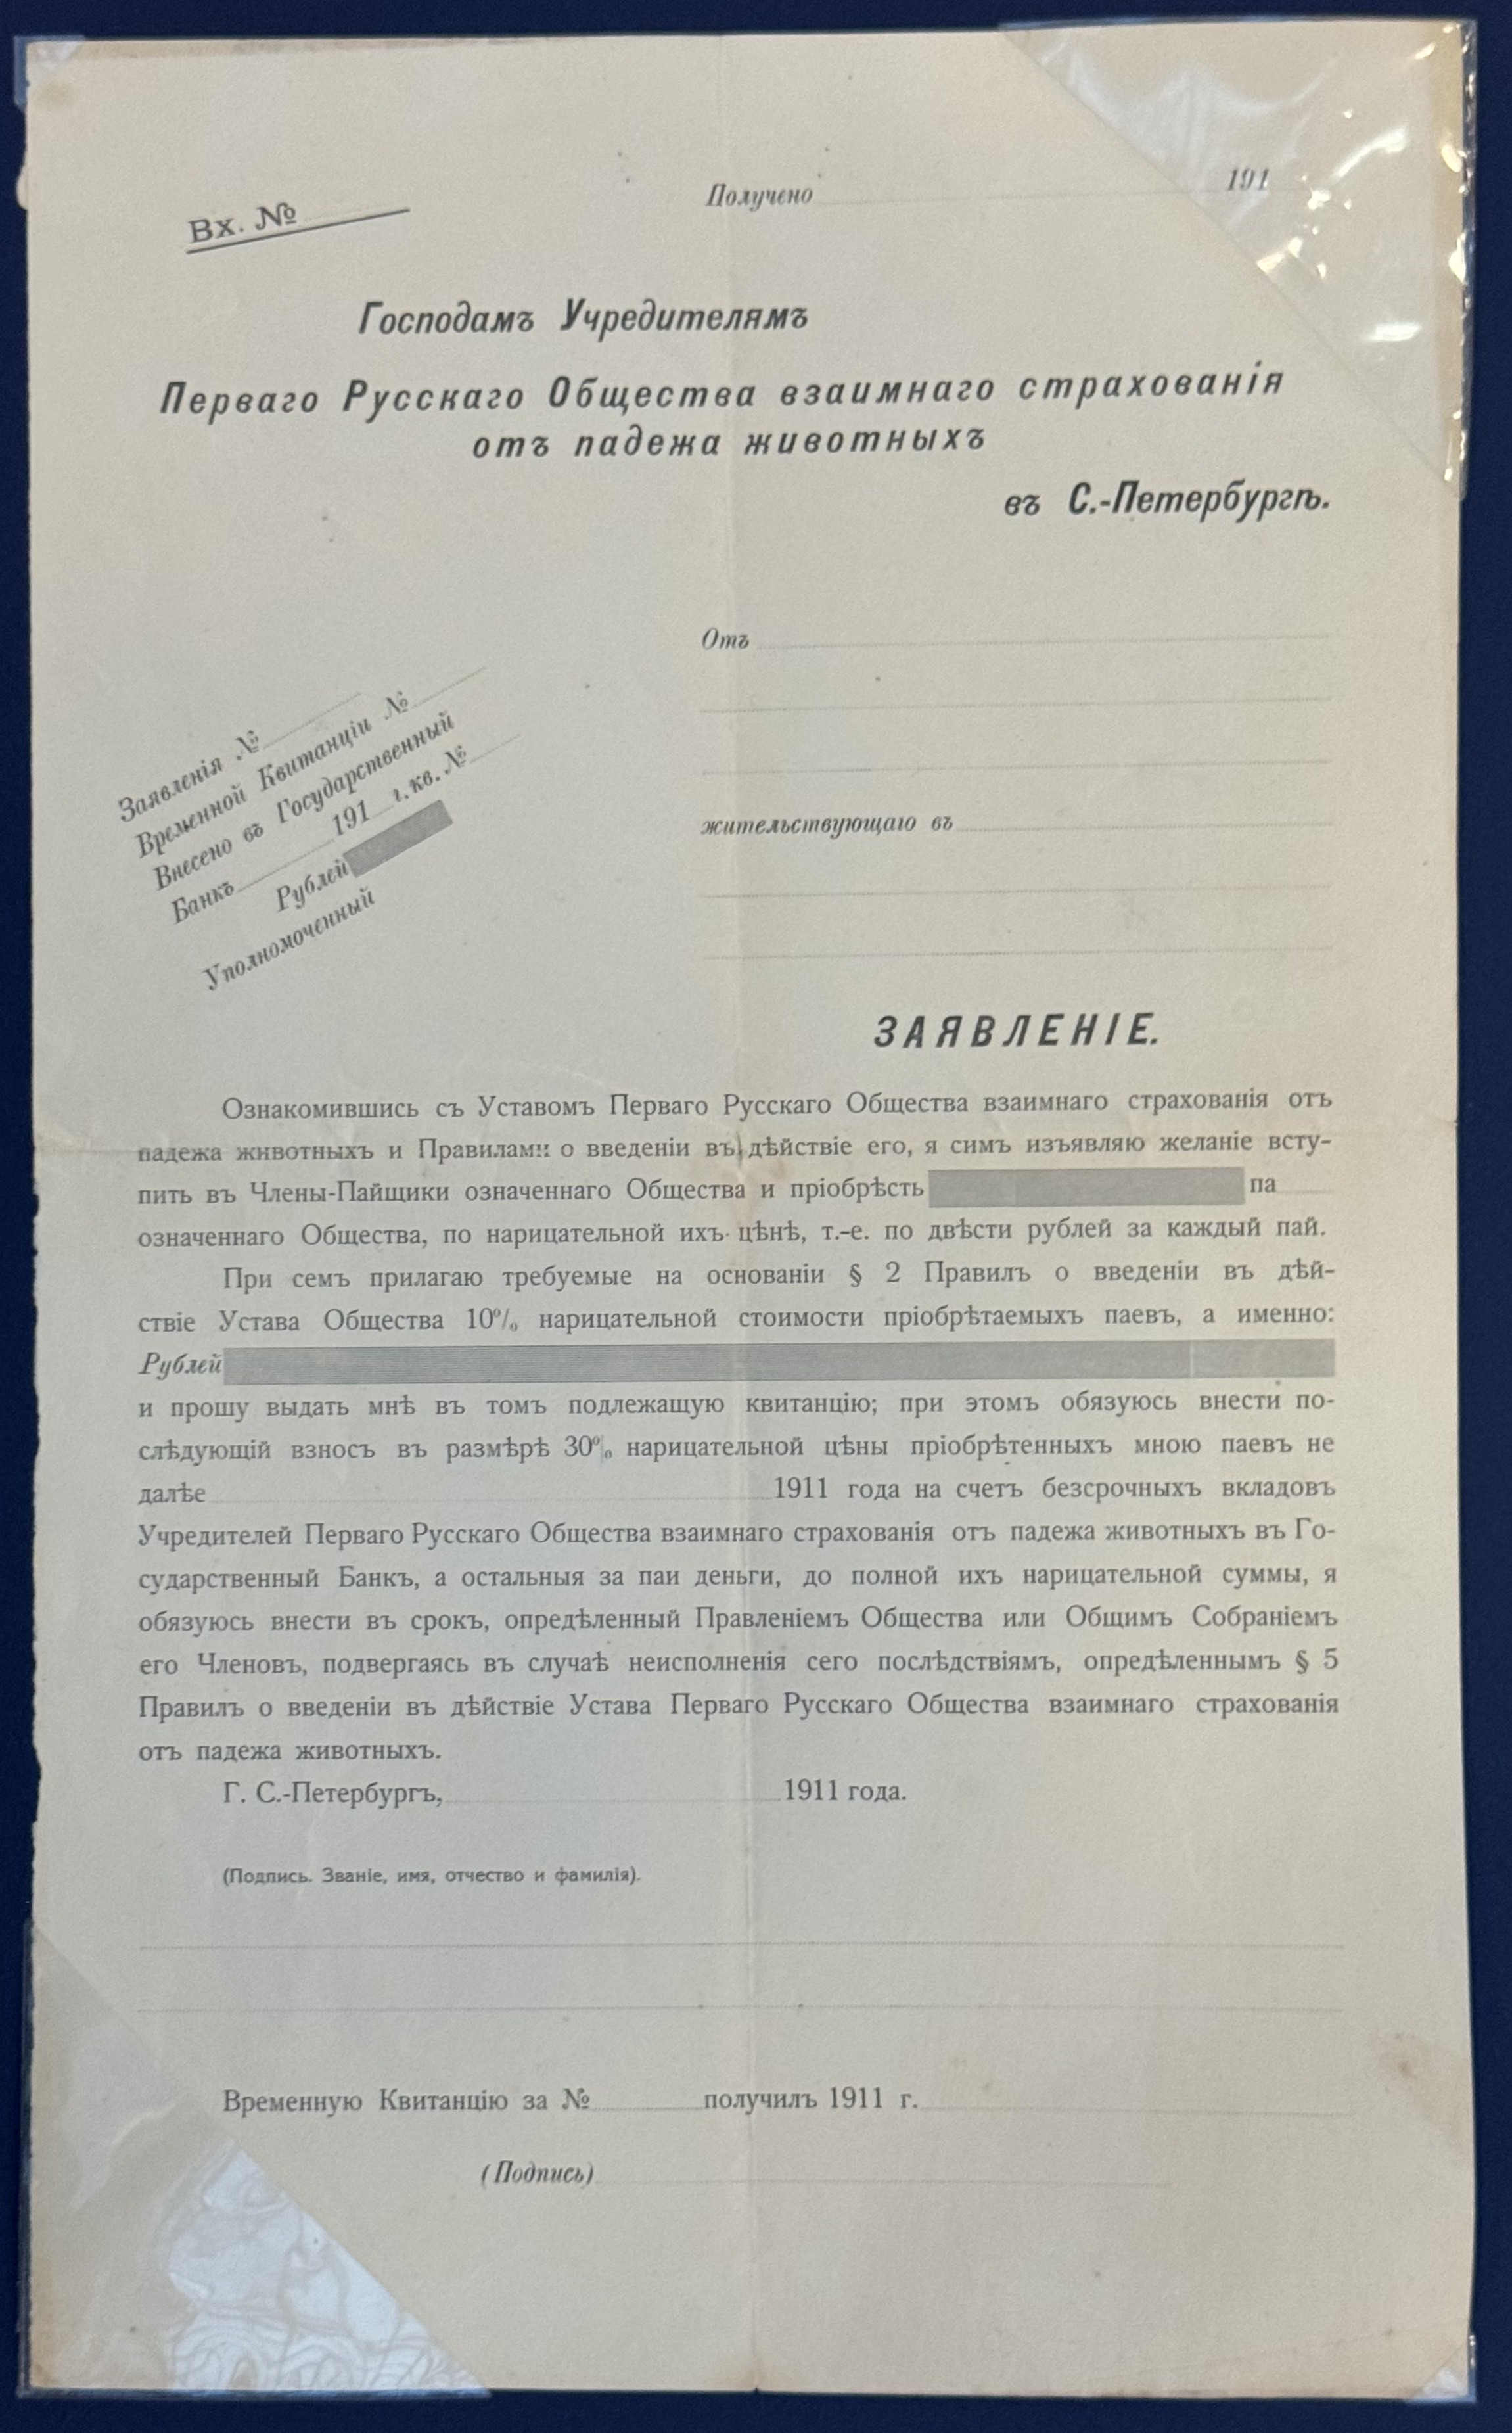
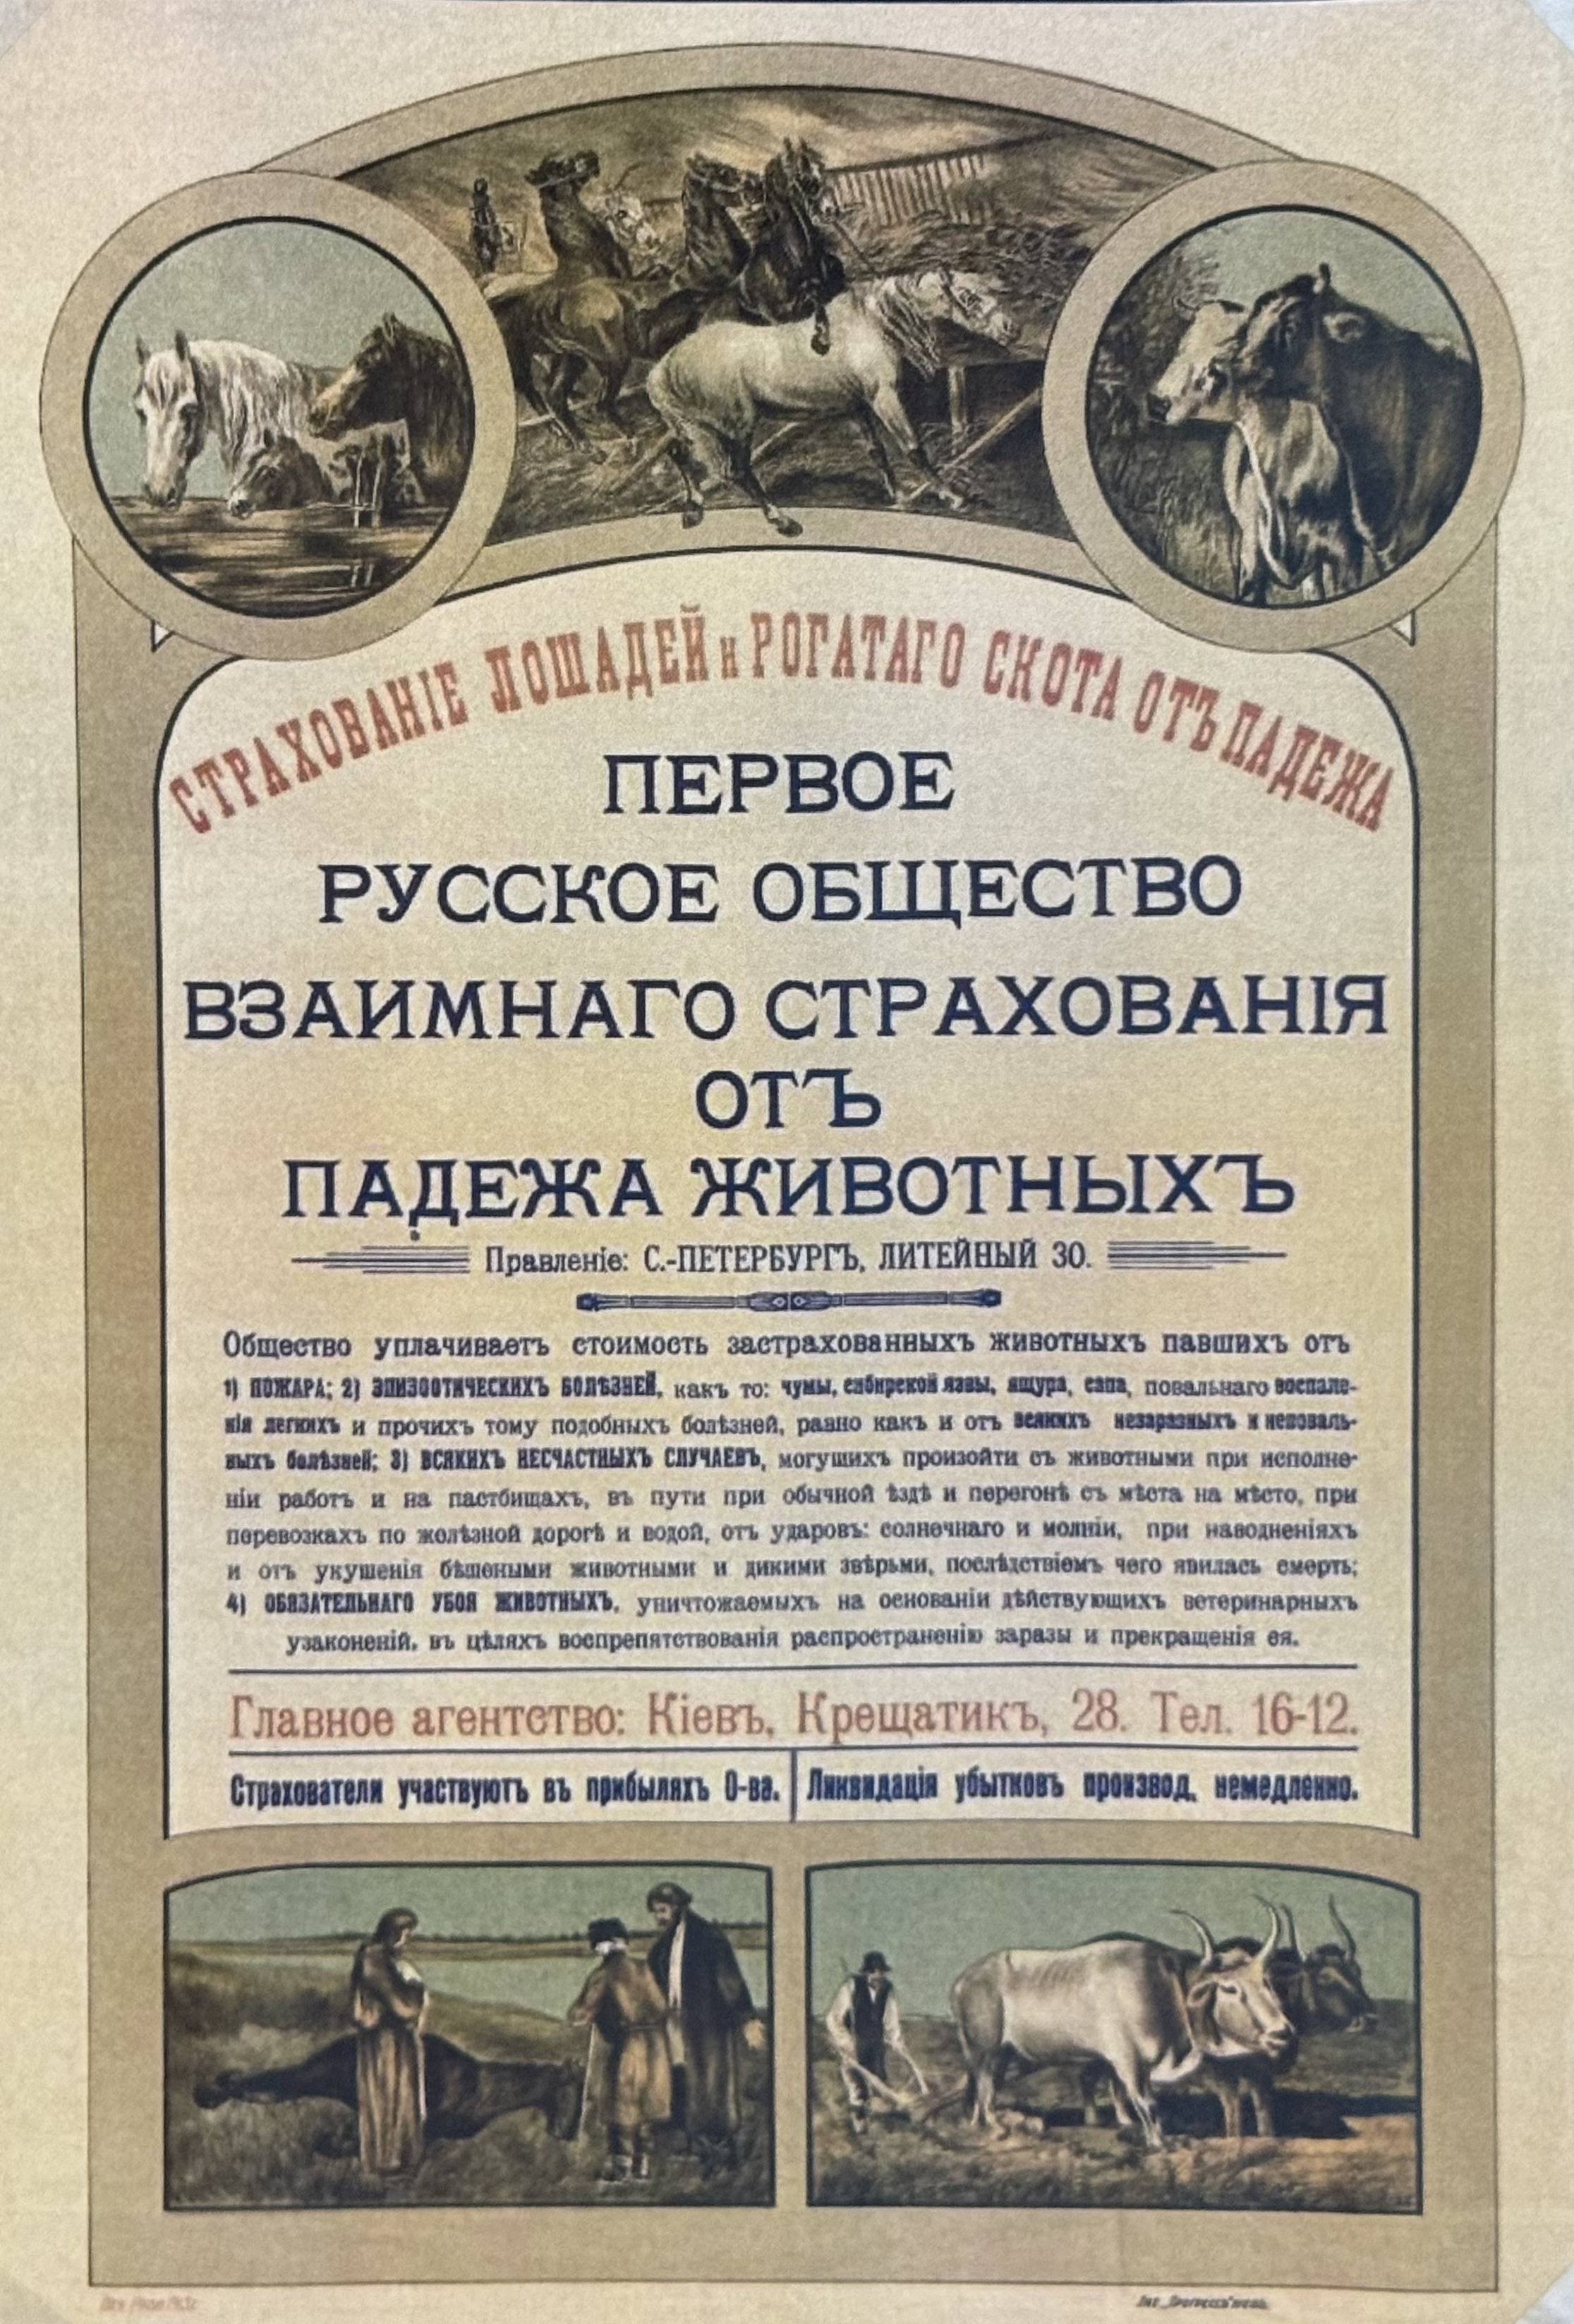
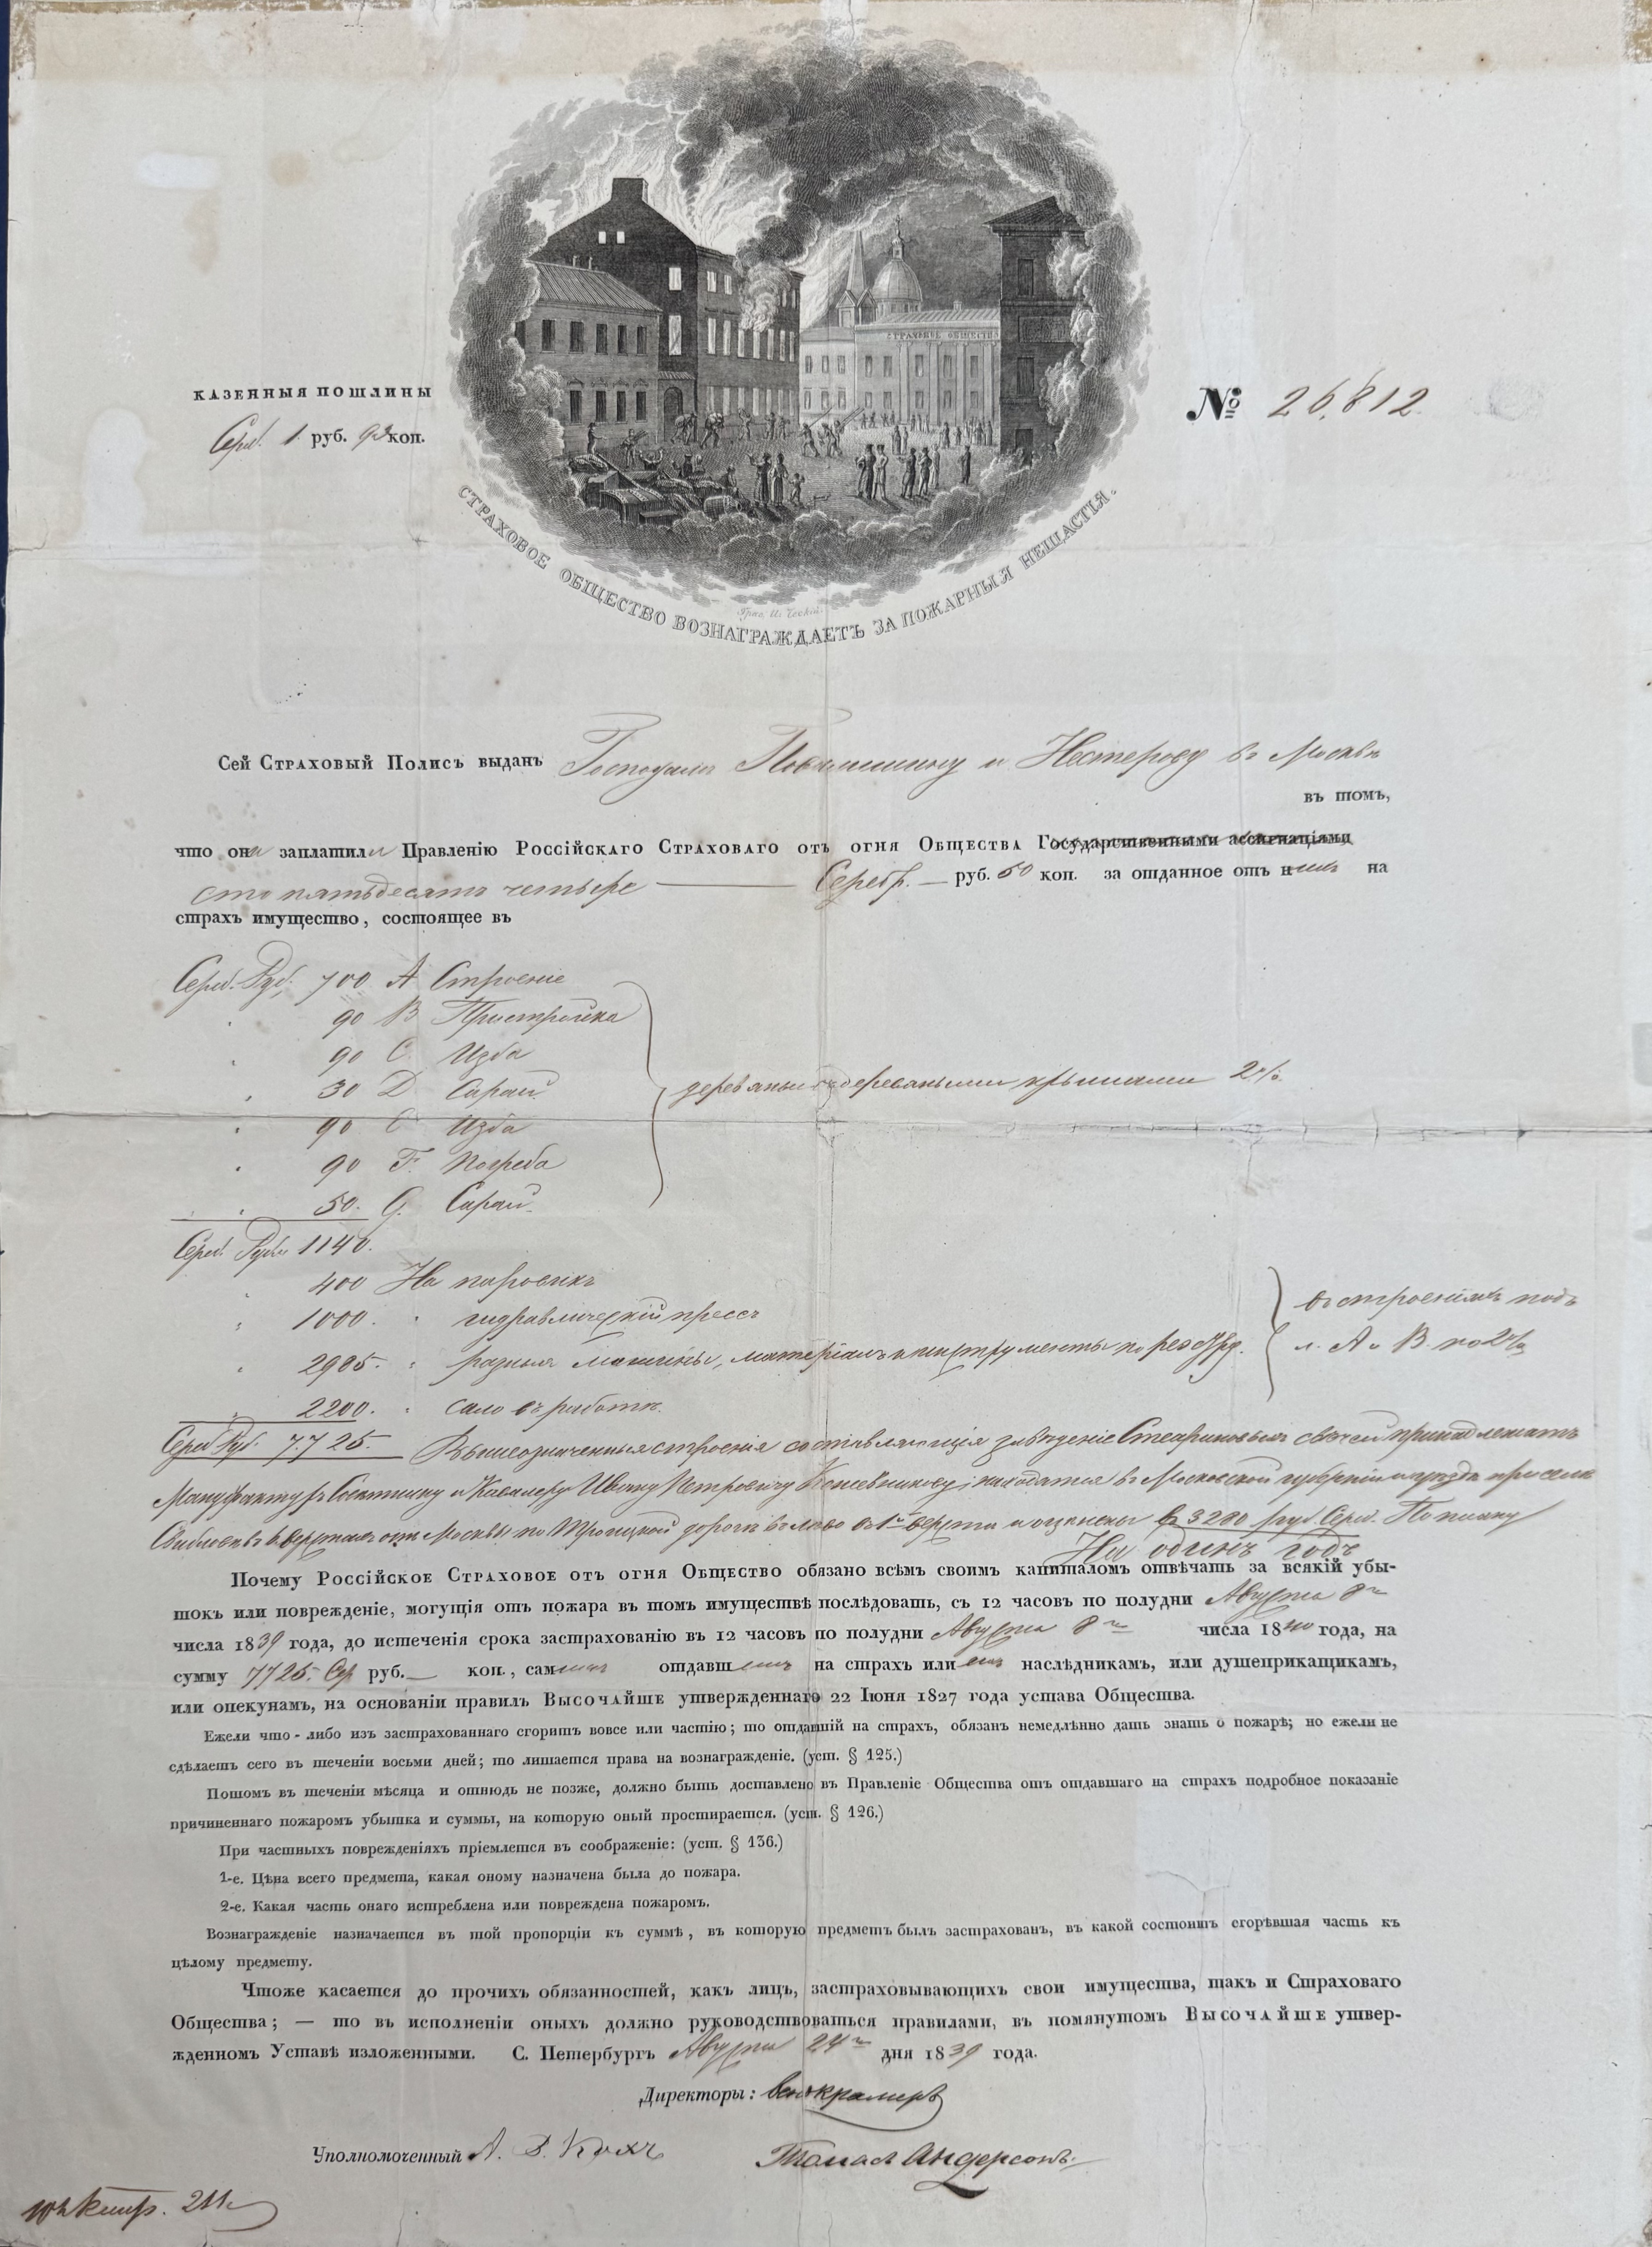
В 1839 году возникло первое в России общество взаимного страхования скота от
болезней и падежа. Действовать оно могло по всей территории империи. В его
уставе была прописана монополия на этот вид страхования, дарованная обществу на
25 лет в губерниях, где оно начнёт свою деятельность в первые два года после
регистрации. Хотя в 1848 году оно было преобразовано в акционерное, результаты
ухудшались с каждым годом. Наконец, в 1867 году страховщик прекратил свои
операции.
Некоторые из его участников образовали в 1875 году акционерное «Первое Русское
общество страхования лошадей». Условия страхования были четко регламентированы.
Тем не менее, в массовом порядке стала происходить подмена животных как при
страховании, так и после падежа. За первый же год работы из-за убытков был
истрачен весь основный капитал, и страховщик объявлен банкротом.
В 1911 году была предпринята последняя попытка создания частной компании,
специализированной на страховании скота. Хотя в названии её фигурировало слово
«взаимное», на самом деле общество создавалось с основным, пусть и временным
капиталом в 500 тыс. рублей, разделённым на 2500 паёв номиналом 200 рублей. По
мнению специалистов, нормативная документация общества была тщательно
проработана, создана система материального стимулирования агентов, были
определены средства борьбы с обманом со стороны страхователей. Но через три года
огромные убытки вынудили пайщиков принять решение о ликвидации страховщика.
На протяжении всей истории российского рынка акционерные компании крайне
настороженно относились к страхованию скота. В лучшем случае они принимали
лошадей на страхование как движимое имущество на случай гибели от огня. Как
правило, это происходило не обособленно, а в составе иного движимого имущества и
вкупе со страхованием недвижимости (например, помещичьей усадьбы или
хутора).
В 1891 году Русское страховое общество «Помощь» ввело страхование экипажей и
других перевозочных средств от повреждения во время движения, а также лошадей от
увечий. Однако, первые же месяцы работы дали такую высокую убыточность, что
общество почло за благо прекратить эти операции.
Таким образом, акционерные компании проводили страхование скота в очень
ограниченном виде, то есть только от огня и увечий. Исключение составило
страховое общество «Россия», получившее в 1914 году разрешение на страхование
скота от заразных болезней, но не успевшее развернуть данный вид
операций.
ПЕРВОЕ РУССКОЕ ОБЩЕСТВОВЗАИМНОГО СТРАХОВАНИЯ ОТ ПАДЕЖА ЖИВОТНЫХ
(Санкт-Петербург).
Заявление на вступление в члены-пайщики, 1911.
Бумага, типографская печать.
ПЕРВОЕ РУССКОЕ ОБЩЕСТВОВЗАИМНОГО СТРАХОВАНИЯ ОТ ПАДЕЖА ЖИВОТНЫХ
(Санкт-Петербург).
Современная репродукция рекламного плаката общества, 1912.
Бумага, цветная печать.
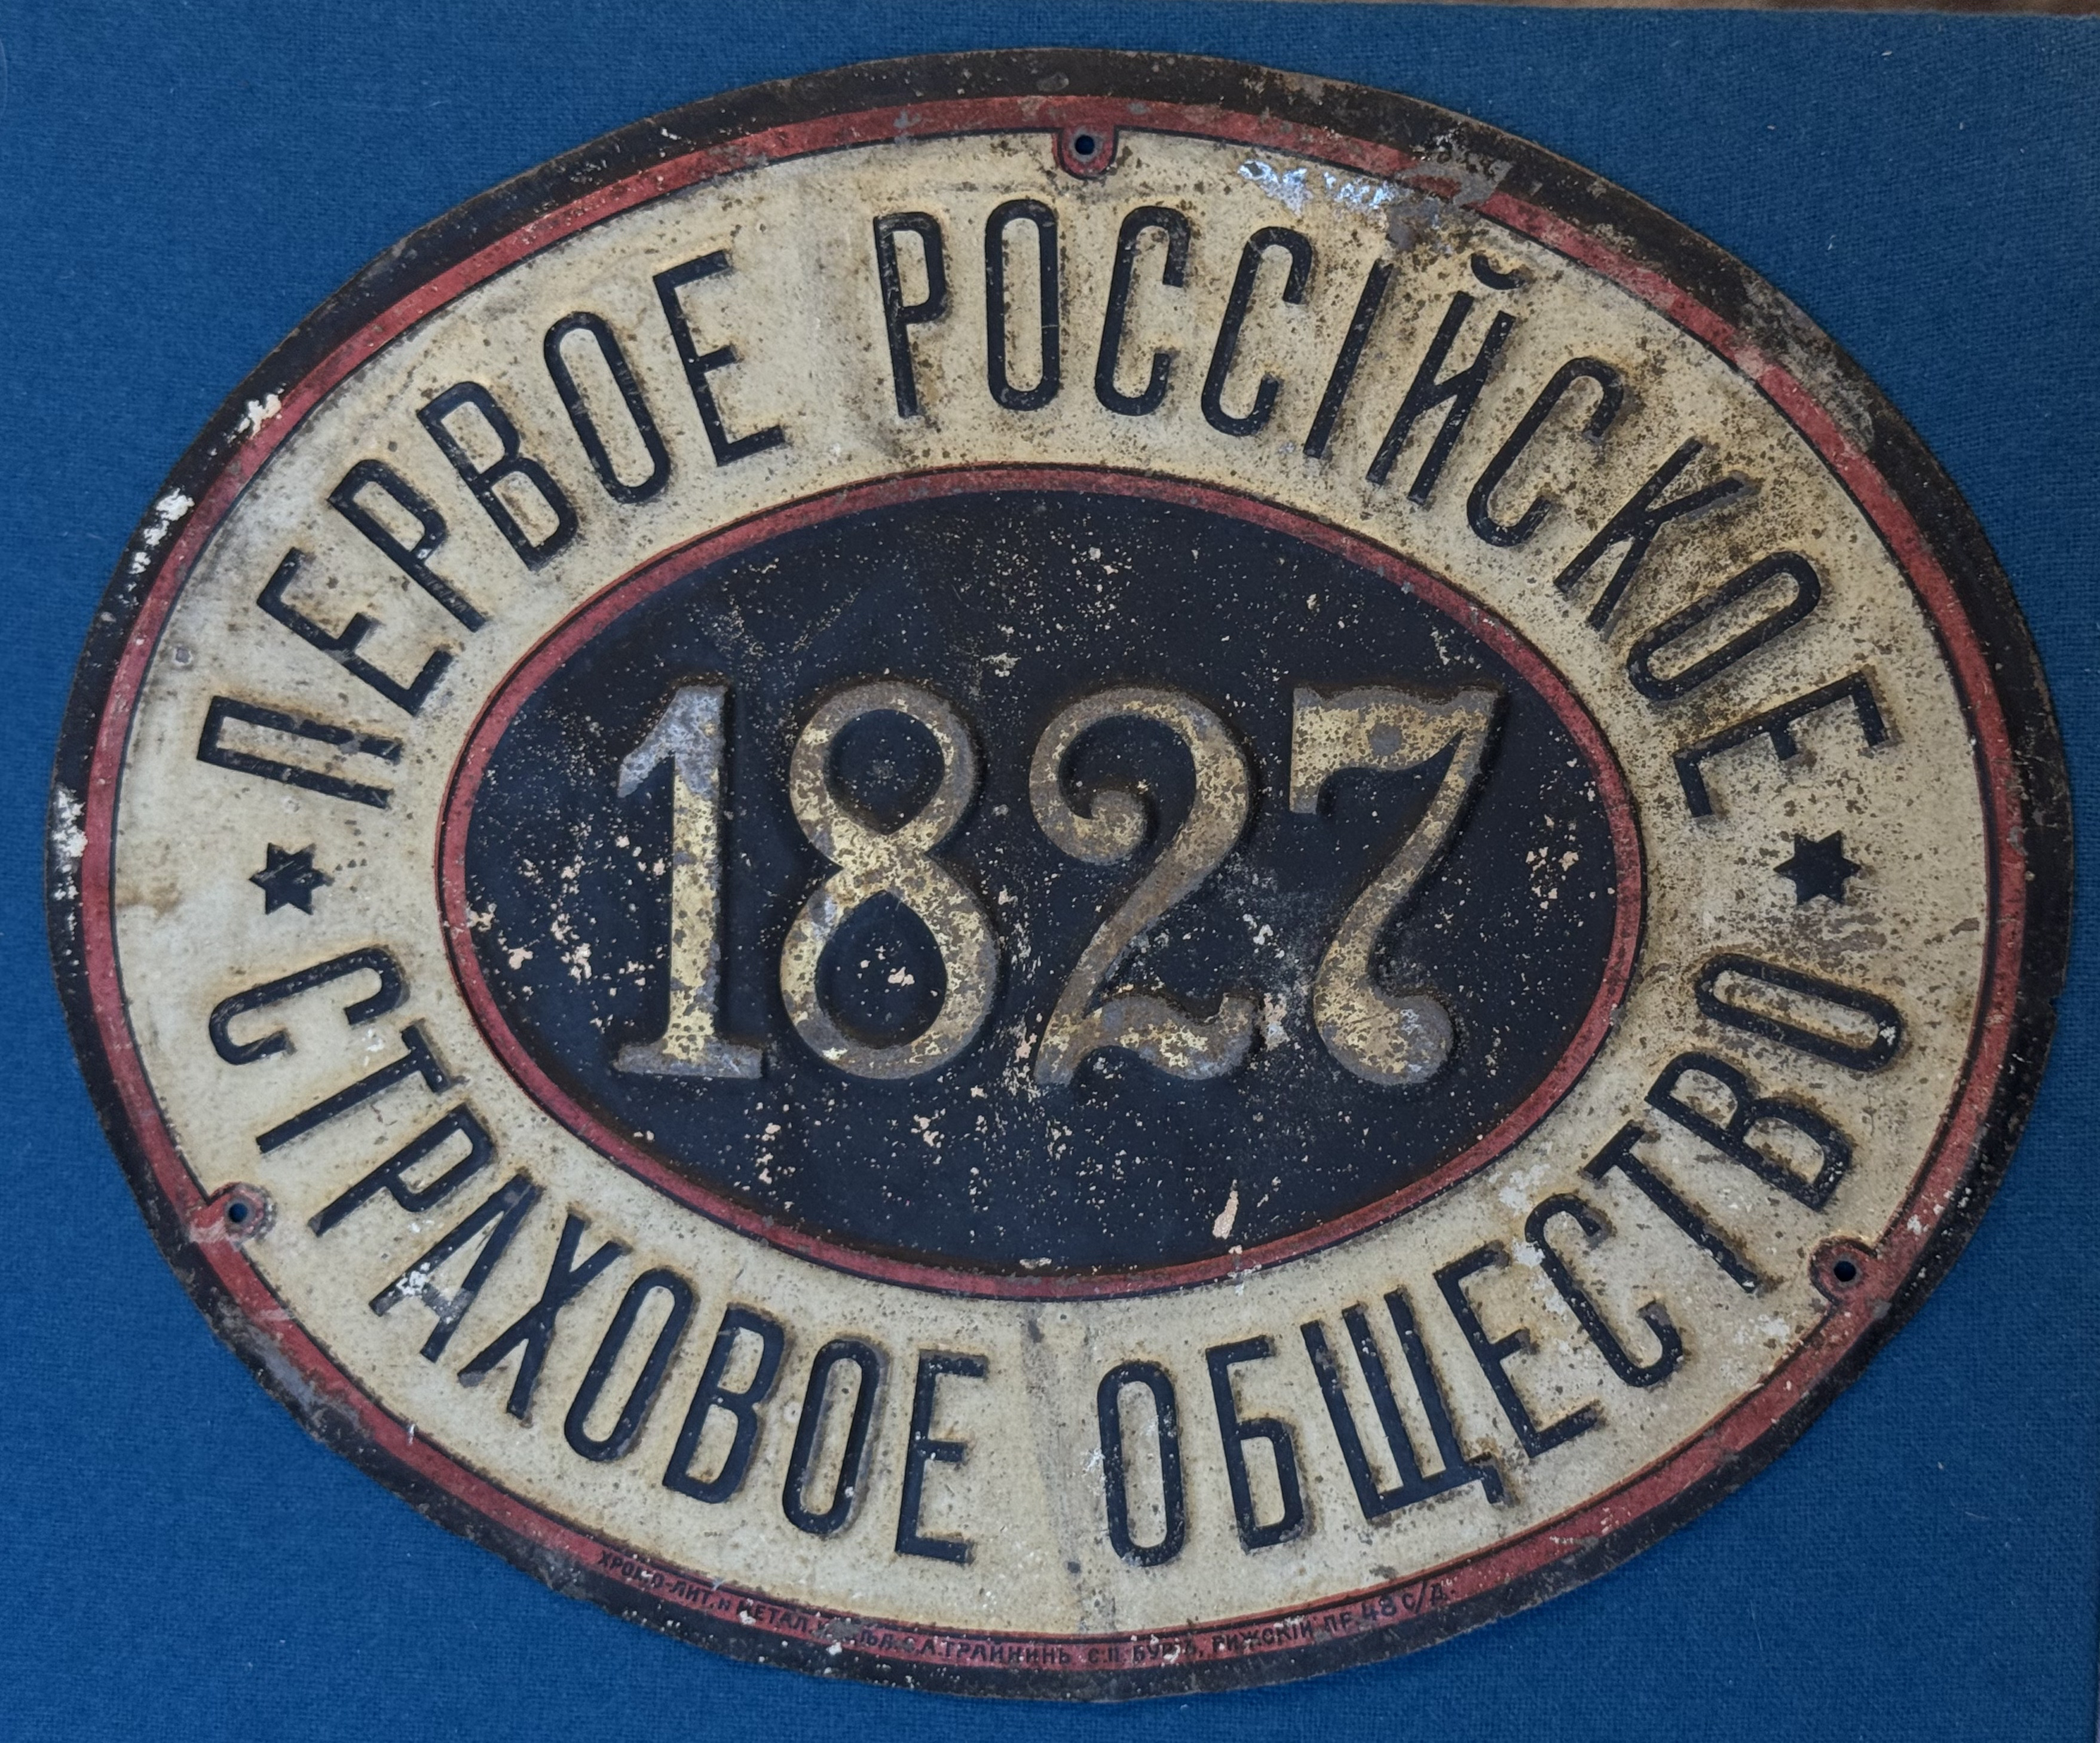
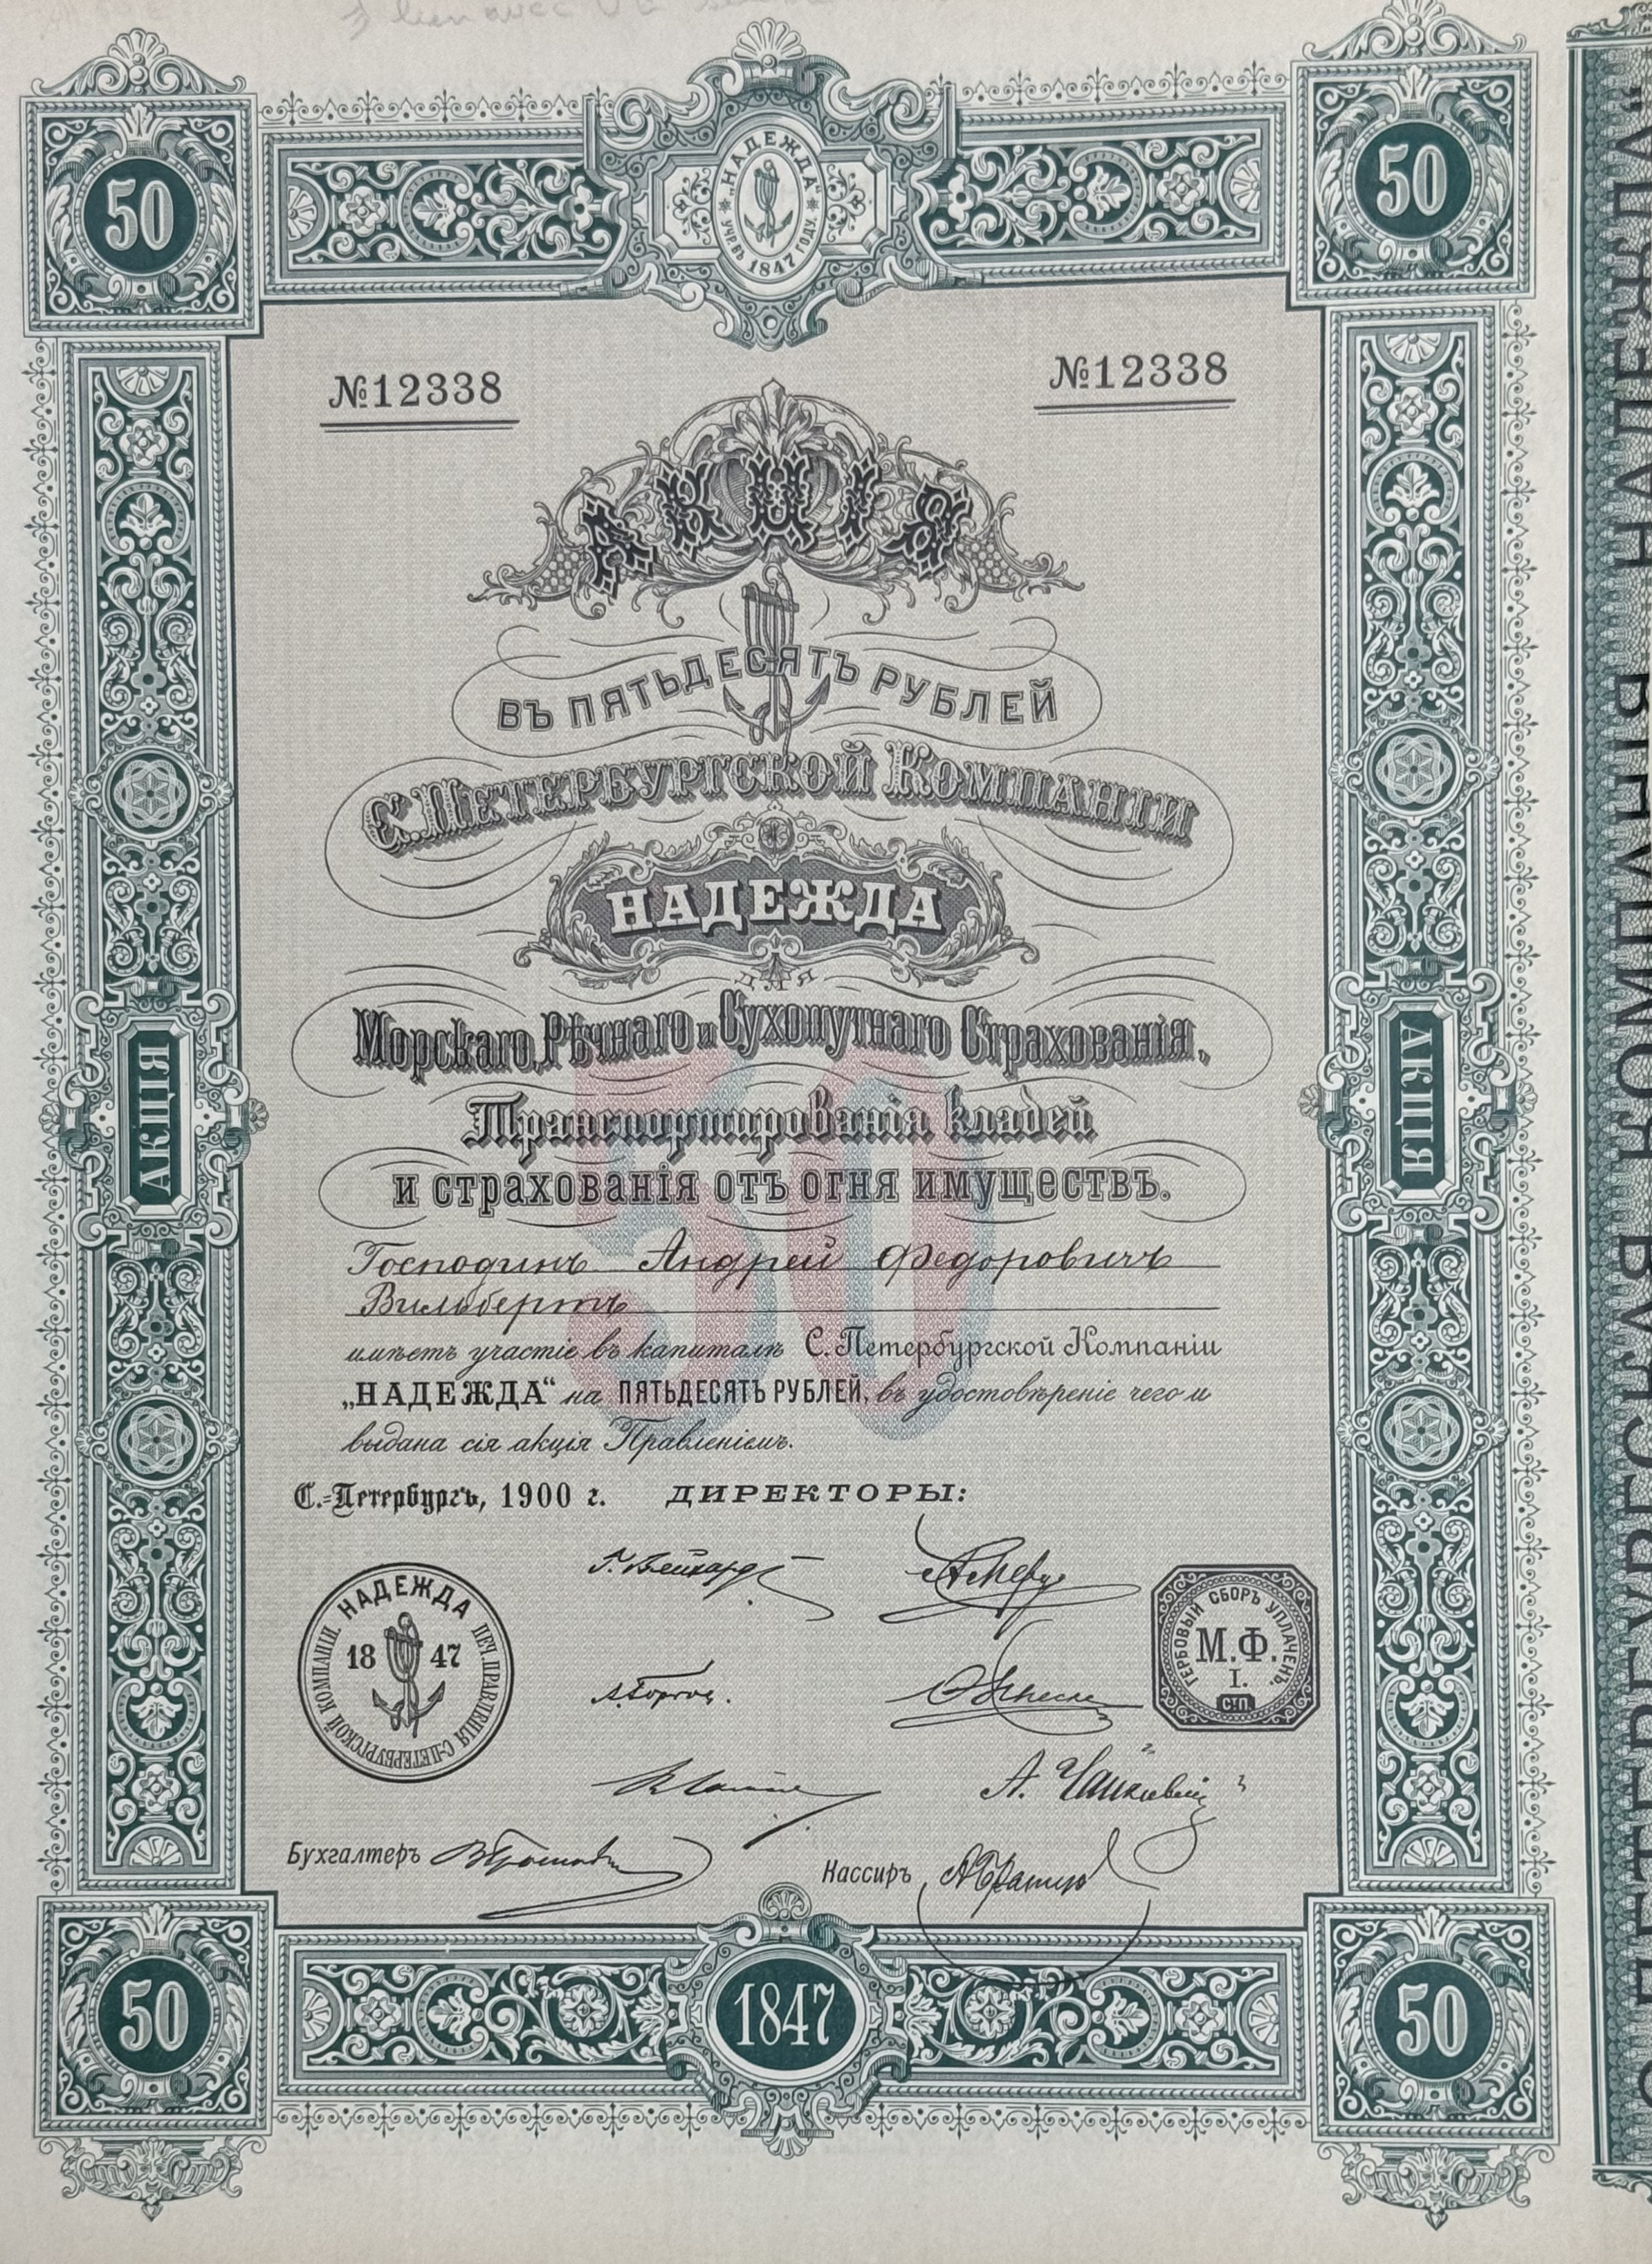 САНКТ-ПЕТЕРБУРГСКАЯ КОМПАНИЯ «НАДЕЖДА».
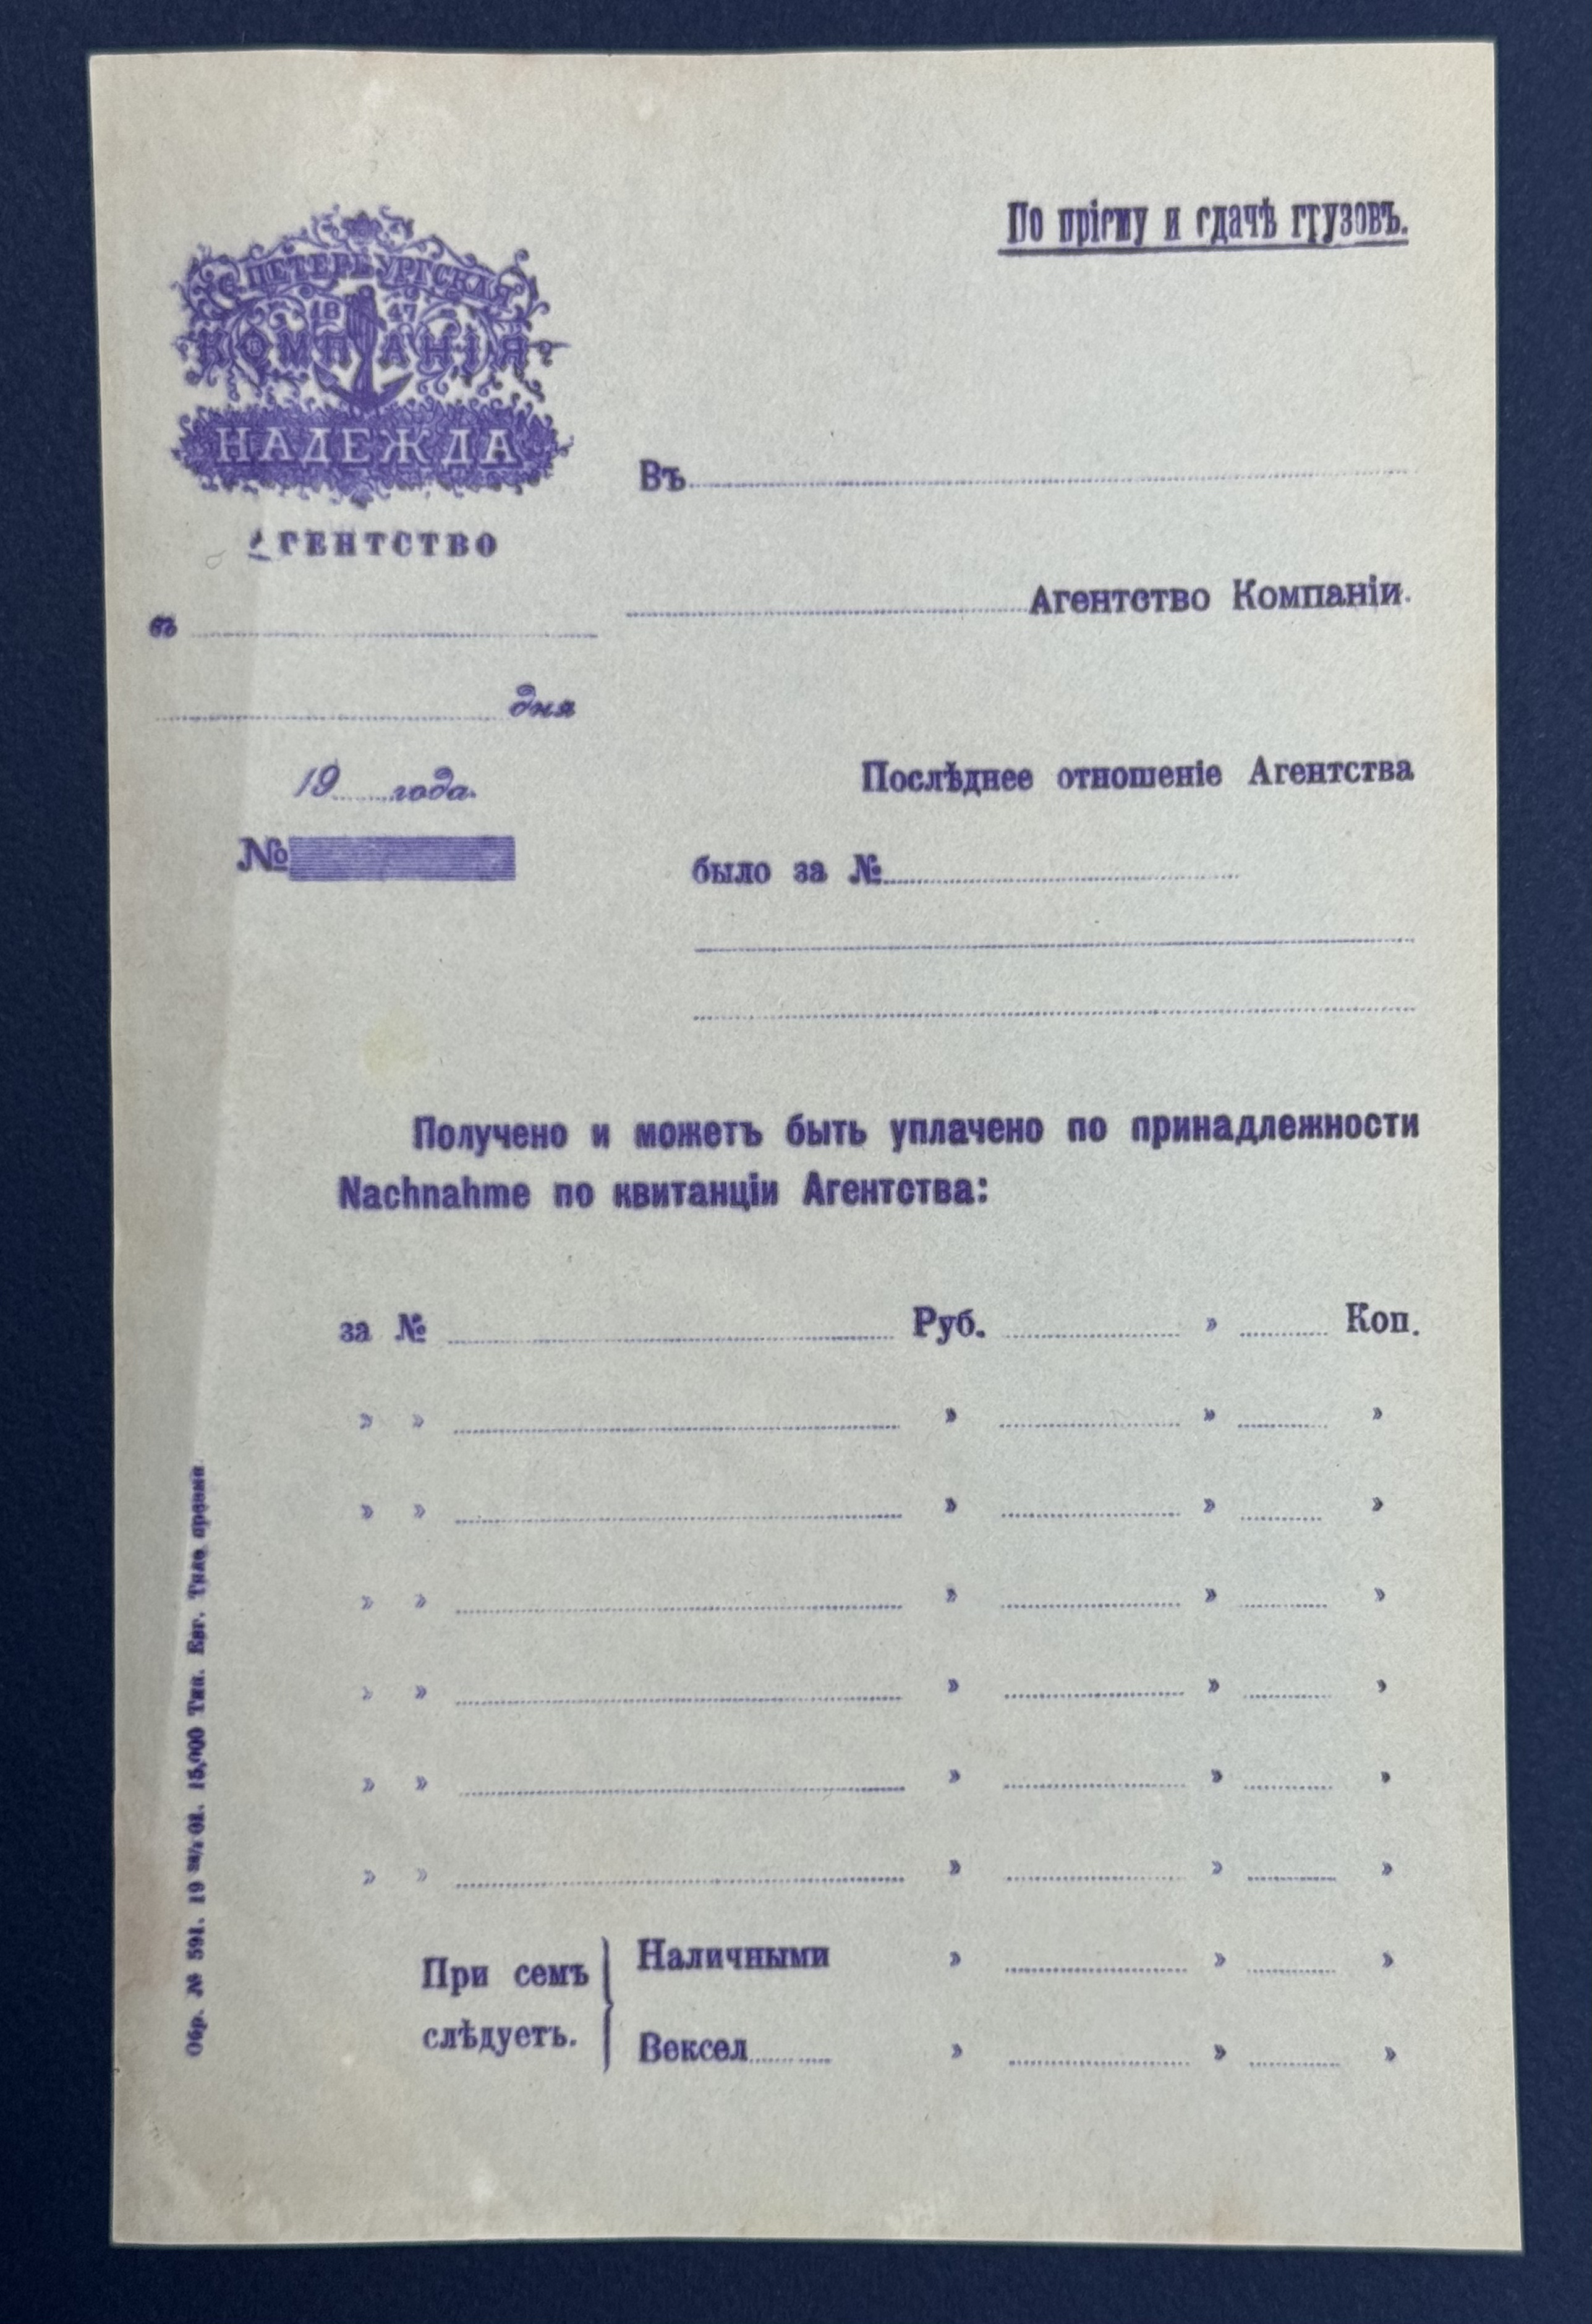 САНКТ-ПЕТЕРБУРГСКАЯ КОМПАНИЯ «НАДЕЖДА».
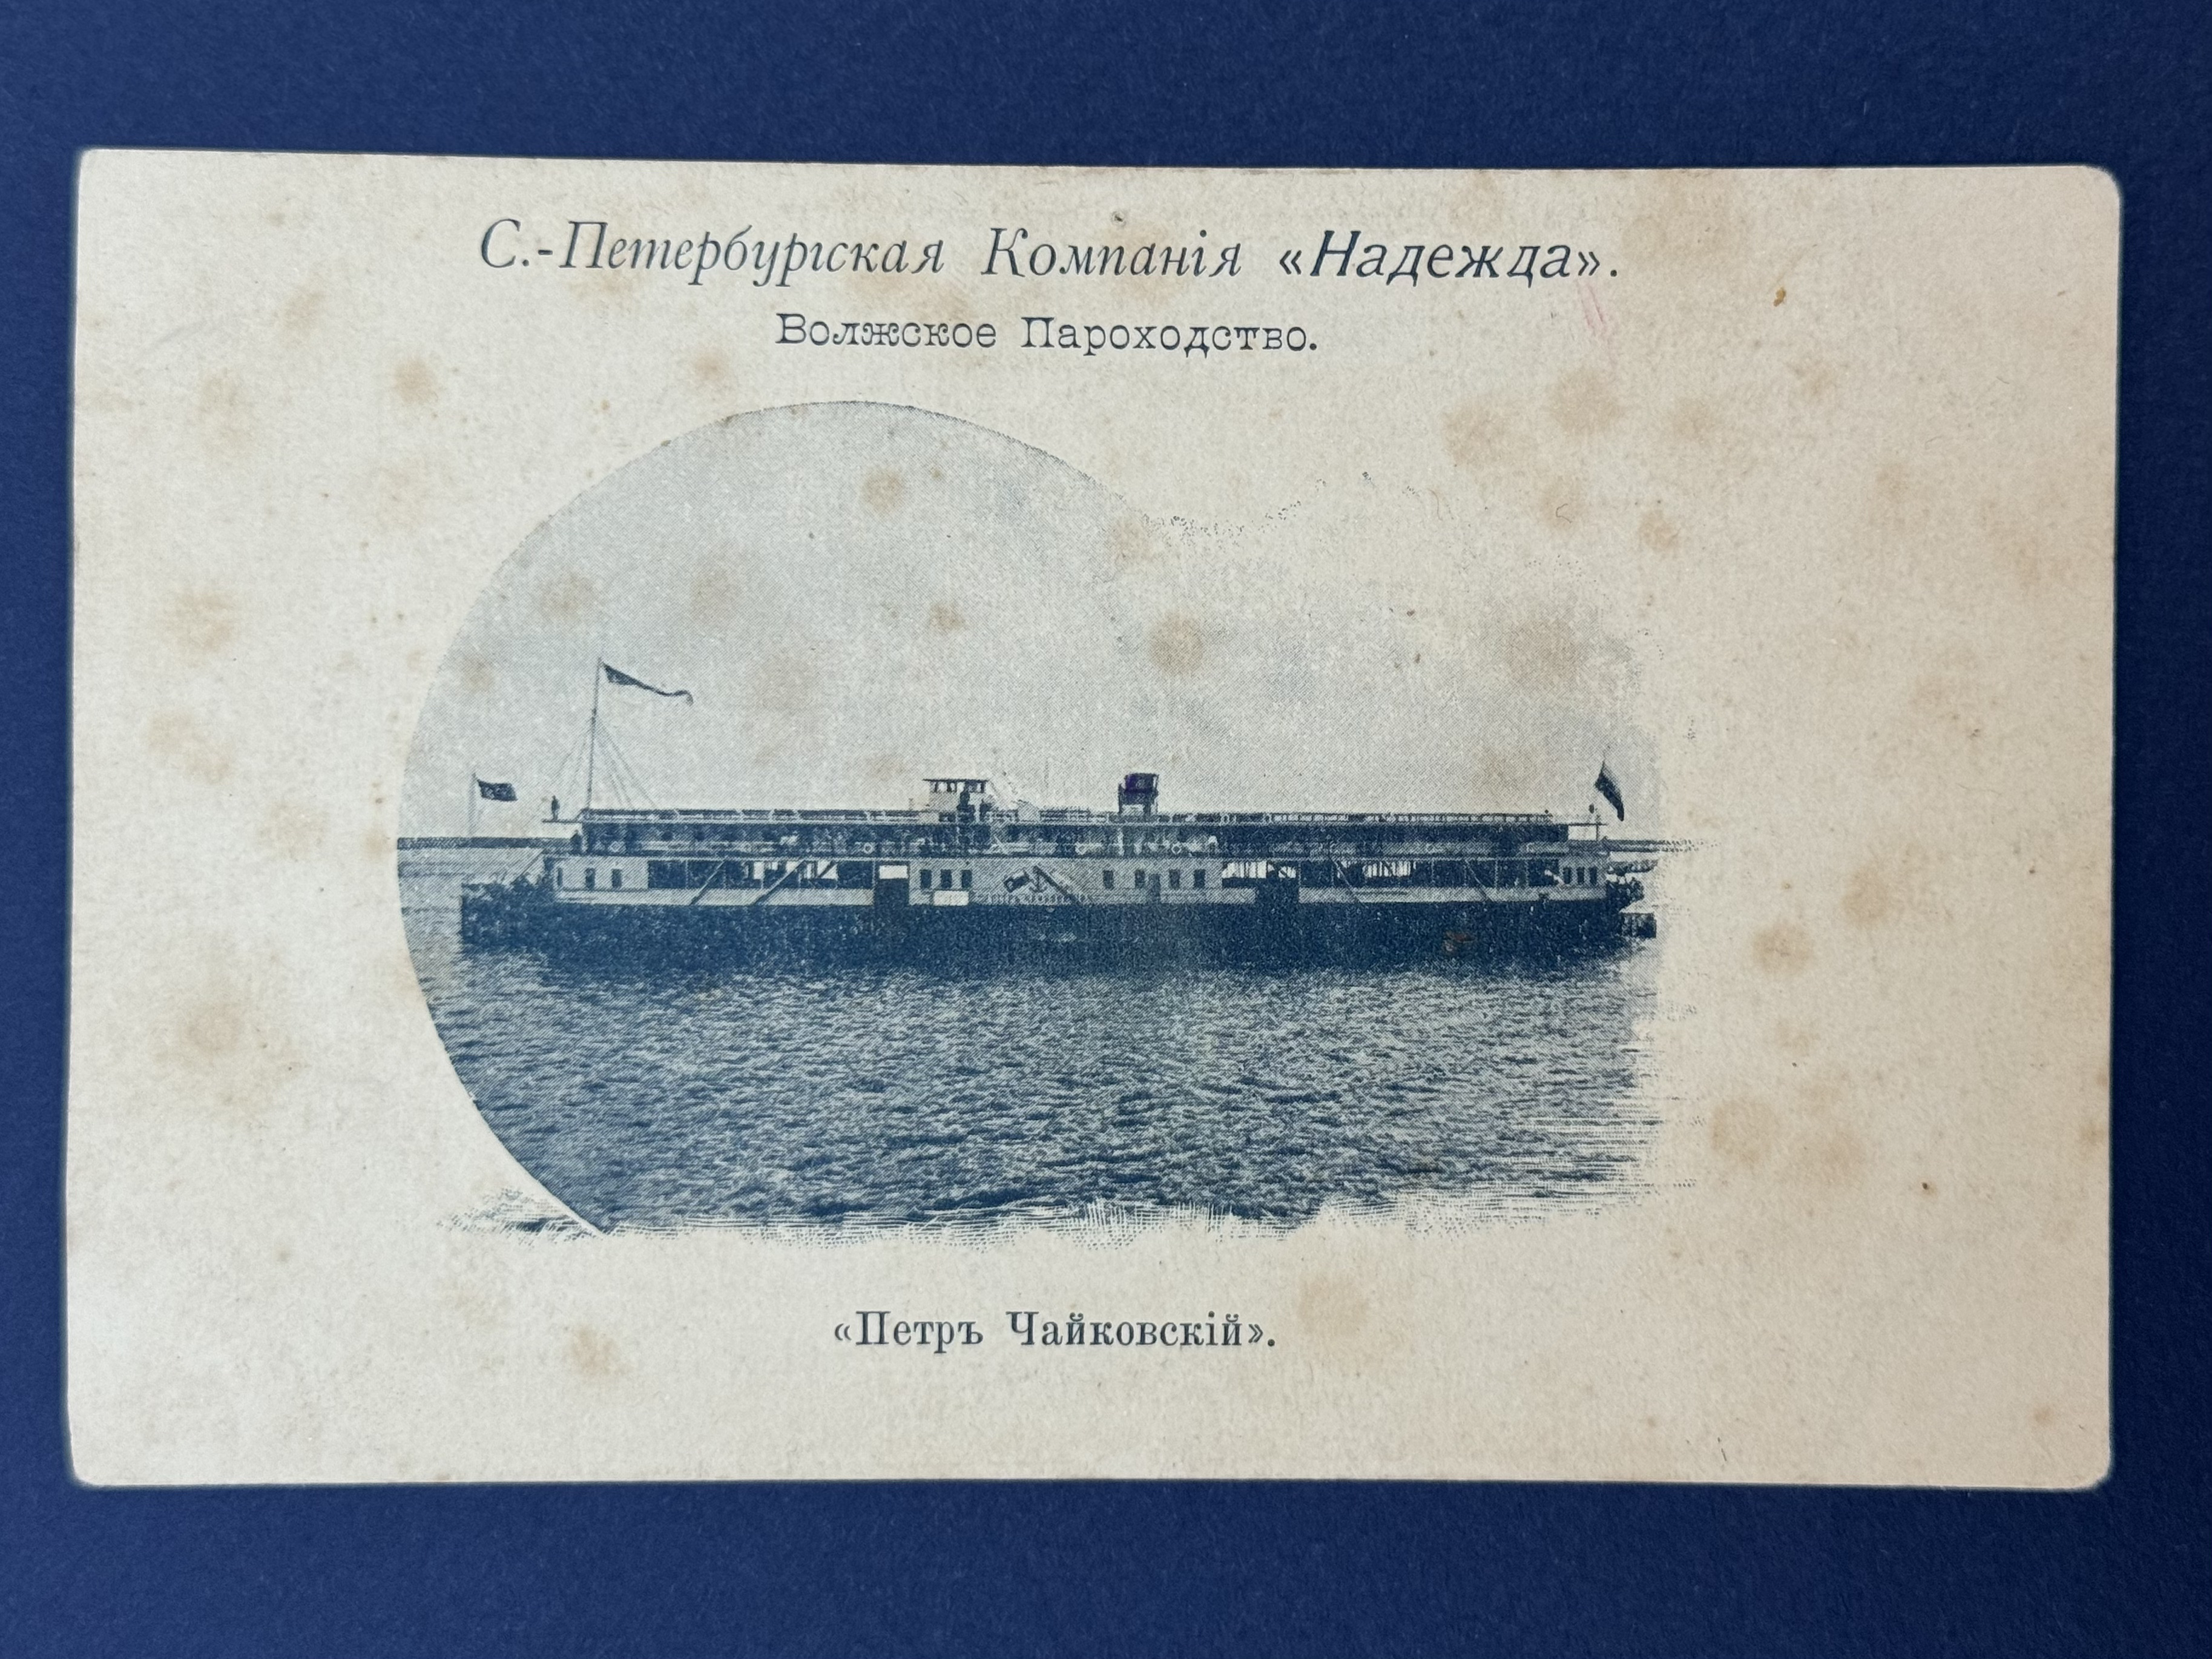 СТРАХОВОЕ И ТРАНСПОРТНОЕ ОБЩЕСТВО «РОССИЯНИН» (Санкт-Петербург).
.jpg)